
En esta noticia
En medio de la volatilidad internacional del petróleo Brent por el conflicto en Medio Oriente, el presidente de YPF, Horacio Marín, anunció a comienzos de abril que la compañía aplicaría un “buffer” para los precios de los combustibles, con el objetivo de amortiguar el impacto en los surtidores.
Siete meses después, un análisis del Instituto Argentino de Análisis Fiscal (IARAF) calculó cuánto habría costado la nafta si, en lugar de aplicar ese mecanismo, el precio local hubiera seguido la evolución del barril Brent. El resultado muestra una brecha significativa.
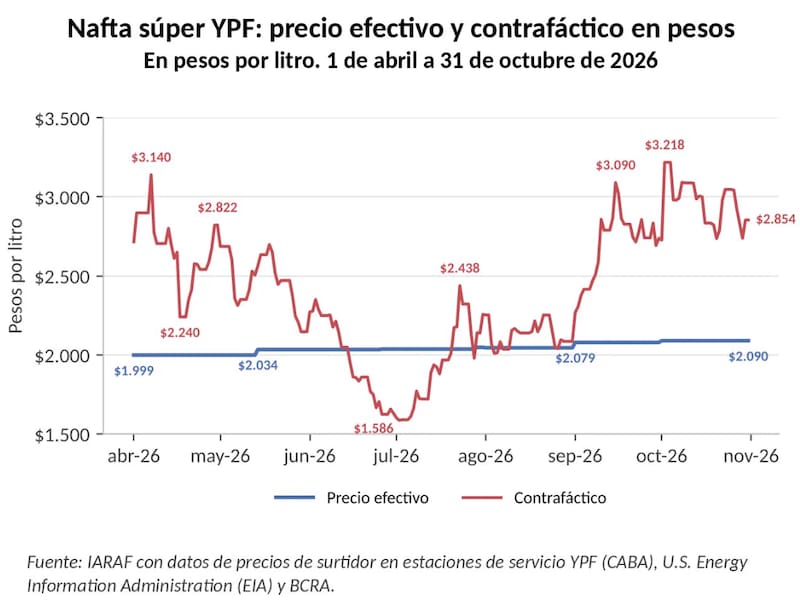
Al 31 de octubre, el precio efectivo de la nafta súper de YPF en la Ciudad de Buenos Aires era de $ 2090 por litro, mientras que el precio contrafáctico —calculado a partir de la evolución del Brent y tomando como referencia un valor de u$s 88 por barril al inicio del mecanismo— alcanzaba los $ 2854.
Esto implica que el precio que efectivamente pagó el consumidor estuvo un 36,5% por debajo del que habría correspondido si el valor del combustible hubiera seguido la evolución del petróleo internacional.
Según detalló Marín el 1° de abril, la empresa absorbería las subas del precio internacional del petróleo durante un plazo inicial de 45 días y luego, cuando el precio del barril Brent cayera, al no variar el precio local, tendería a recuperar la facturación perdida en la etapa previa. Unas semanas más tarde, más precisamente el 13 de mayo, el esquema se extendió con una suba promedio del 1% del precio local de la nafta, mientras que el 26 de mayo se prorrogó por 30 días adicionales.
“Desde el comienzo de esta guerra en Medio Oriente, no buscamos especular con la alta volatilidad del precio internacional del petróleo, siendo nuestro objetivo generar valor en el largo plazo para nuestra compañía. Mediante este acuerdo buscamos renovar el compromiso honesto y moral con nuestros consumidores cuidando la demanda en un contexto de incertidumbre global”, indicó el presidente de YPF en su cuenta de X.
Cuando los precios bajaron, Marín explicó que la banda seguía en los mismos niveles. “YPF te ayuda, vos ayudás a YPF”, indicó sobre la recomposición que generaba la petrolera en lo que fue un escenario temporal, ya que las tensiones volvieron.
Según el análisis del IARAF, el precio contrafáctico se ubicó por encima del precio efectivo en 171 de los 214 días analizados, aunque en junio, julio y algunos días de agosto ocurrió lo contrario, cuando el Brent se ubicó por debajo de los u$s 88 de referencia. En octubre, en cambio, la diferencia volvió a ampliarse.
El precio promedio efectivo de la nafta súper fue de $ 2090 por litro, mientras que el precio contrafáctico alcanzó los $ 2967, una brecha de $ 877 por litro. En septiembre, los valores habían sido de $ 2079 y $ 2696, respectivamente.
La diferencia también se observa en la evolución diaria. Hacia fines de octubre, el precio efectivo se encontraba en $ 2090, frente a un valor contrafáctico de $ 2854. La brecha era entonces de 36,5%. Esto ocurrió a pesar de que el precio internacional del petróleo volvió a ubicarse en niveles elevados. El Brent pasó de un máximo de u$s 138,21 el 7 de abril a un mínimo de u$s 68,53 el 2 de julio, pero luego retomó la tendencia alcista y el último dato de octubre fue de u$s 120,15.
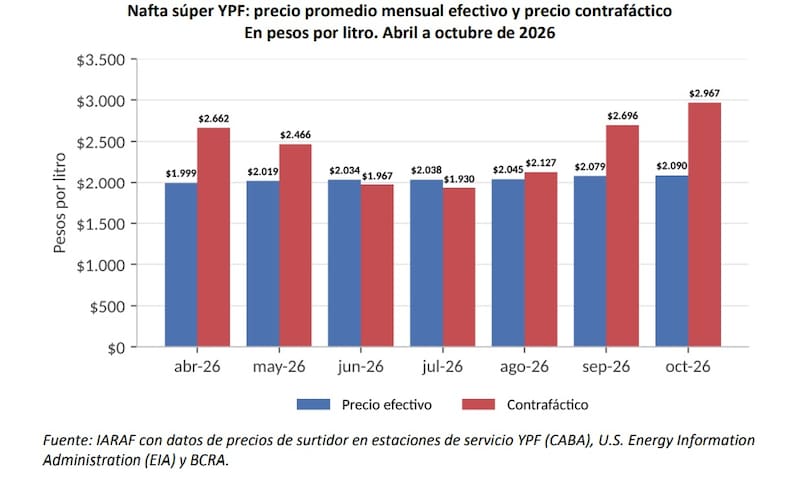
“Dado el elevado precio internacional en relación con el precio del barril de referencia con el que empezó el amortiguador, las diferencias entre lo que se pagó por la nafta localmente y lo que se podría haber pagado es importante”, consignó la organización dirigida por Nadin Argañaraz.
En el caso de que el precio internacional baje y se mantenga entre u$s 88 y u$s 90, se dejarían de generar diferencias entre el precio local y el precio contrafáctico. Ahora bien, si el precio internacional baja a u$s 70, es decir, a valores similares a los de principios de 2026, el IARAF considera que “la vigencia del amortiguador es necesaria para compensar las diferencias de facturación acumuladas y luego el precio local podría bajar, ceteris paribus, un 20%”.
Por lo tanto, el comportamiento del precio del barril Brent será determinante durante los próximos meses, no solo por la necesidad de “sostener el amortiguador hasta compensar facturación”, sino también por la posibilidad de que haya una baja en el precio local de la nafta.

Buffer de YPF
En una reciente entrevista con Neura, el presidente de YPF explicó que si se hubiese trasladado completamente el precio internacional del petróleo al valor de las naftas y el gasoil, ello podía provocar una mayor retracción de la demanda. Por ese motivo, la empresa decidió absorber parte del impacto económico.
Indicó, además, que YPF lleva la cuenta del esfuerzo realizado a través del “buffer” y que ya comenzó a compensarlo. De esta manera, una baja del precio del petróleo no se traducirá de inmediato en los surtidores mientras esa recuperación aún siga pendiente. Esta explicación coincide con la mecánica del esquema descripta por la organización: cuando el petróleo baja, el precio local se mantiene para recuperar la facturación resignada durante la etapa previa.
Con el Brent actualmente en torno de los u$s 92, el escenario se encuentra todavía por encima del rango de u$s 88-u$s 90 planteado por el IARAF, en el que dejarían de generarse nuevas diferencias entre el precio local y el contrafáctico.

Aun así, esto no sería suficiente para que haya una baja considerable en el valor de la nafta. Para que se produzca el segundo escenario que expuso el IARAF, el crudo debería bajar hasta los u$s 70. En ese caso, el informe señala que el amortiguador debería mantenerse para compensar las diferencias de facturación acumuladas y, posteriormente, el precio local podría bajar alrededor de un 20%.
Por lo tanto, habrá que esperar no solo cómo se desarrolla el conflicto en Medio Oriente, sino también cómo impacta la evolución del petróleo en el precio de los surtidores y en el “buffer” impulsado por la petrolera argentina.