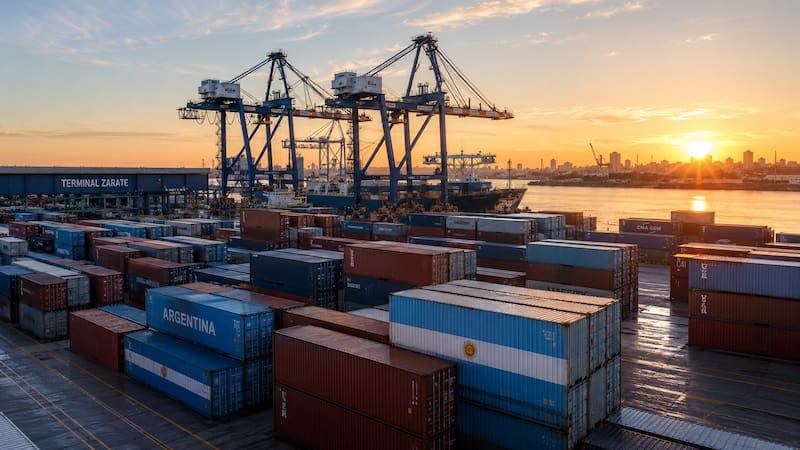

El frente externo volvió a erigirse como el gran protagonista de la coyuntura, con un desempeño que superó ampliamente las expectativas. La balanza comercial de septiembre arrojó un superávit de 2.976 millones de dólares, una cifra que más que triplicó la del mismo mes del año anterior, al crecer un 218% en la comparación interanual. Ese resultado consolidó un acumulado notable en los primeros nueve meses del año, período en el que el saldo positivo del intercambio de bienes trepó a los 21.198 millones de dólares. El comercio exterior, en definitiva, se afianza como uno de los pilares más sólidos del programa económico.
El motor de semejante performance estuvo del lado de las ventas al exterior, que marcaron un auténtico récord. Las exportaciones sumaron u$s 10.036 millones, su mayor registro del año, con un incremento del 23,5% respecto de septiembre de 2025. Ese avance se explicó tanto por una mejora del 16,4% en los precios como por un aumento del 6,1% en las cantidades despachadas, de modo que el crecimiento no obedeció únicamente a un efecto de valores. El rubro energético fue, sin dudas, la estrella del período, ya que las colocaciones del sector se dispararon un 89,1% interanual medidas en valor, confirmando el peso creciente que los recursos no convencionales adquieren dentro de la matriz exportadora.
Las importaciones, en cambio, mostraron un comportamiento mucho más contenido, coherente con el enfriamiento de la actividad interna. Las compras al exterior totalizaron 7.060 millones de dólares, lo que implicó una leve retracción del 1,8% frente a un año atrás, con una caída del 11,2% en las cantidades adquiridas. Esa merma en los volúmenes importados constituye, en rigor, una señal de dos caras, porque si bien contribuye a robustecer el saldo comercial, al mismo tiempo refleja la debilidad de una demanda doméstica que no logra traccionar sobre los insumos y bienes que suele requerir una economía en expansión.
El panorama de los ingresos aportó una nota apenas moderada en medio de ese cuadro. El índice de salarios correspondiente al sector registrado avanzó un 2,6% en agosto, por encima de la inflación del 1,7% de ese mes, lo que arrojó una ganancia real cercana al 1%. Sin embargo, al ampliar la mirada el balance se vuelve menos favorable. En lo que va del año, los salarios del sector privado registrado acumularon una suba del 20,4% frente a una inflación del 21,3%, de manera que su poder adquisitivo todavía arrastra una pérdida cercana al 0,7%. El conjunto de los salarios registrados, en cambio, avanzó un 21,5%, prácticamente en línea con los precios. En la comparación interanual la brecha se amplía aún más, con remuneraciones que subieron un 30,4% contra precios que treparon un 33,5%, un rezago que ayuda a entender por qué el consumo tarda tanto en recomponerse.
La confianza de los consumidores, por su parte, exhibió una mejora marginal que difícilmente alcance para modificar el humor general. El indicador que mide esa percepción se ubicó en 41,5 puntos en octubre, con un alza mensual del 0,8%, aunque todavía un 1,9% por debajo del registro de un año atrás. La evolución resultó dispar según la región, ya que la Capital mostró un repunte del 6,8%, mientras que el conurbano bonaerense cedió un 0,1% y el interior del país retrocedió un 0,3%, pese a lo cual esta última región se mantiene como la de mayor nivel de confianza, con 46 puntos.
Donde con mayor claridad se advierte la fragilidad del mercado interno es en los indicadores de consumo masivo, que continúan en rojo. Las ventas en supermercados retrocedieron un 0,8% mensual en agosto, medidas a precios constantes y en la serie desestacionalizada, y acumulan una baja del 3,7% interanual y del 2,8% en los primeros ocho meses del año. Los autoservicios mayoristas transitaron por un sendero similar, con una caída mensual del 1,2% y un retroceso del 2,9% en lo que va del año. La excepción la aportaron los centros de compras, que crecieron un 3,3% en el mes y un 3,7% interanual, aunque incluso allí el acumulado anual permanece levemente negativo, con una merma del 1,2%.
En el terreno de las medidas oficiales, la novedad pasó por una modificación en el cronograma de una nueva herramienta vinculada al mercado laboral. A través de un decreto, la actual administración resolvió postergar la puesta en marcha del Fondo de Asistencia Laboral, cuya implementación se trasladó del 1 de noviembre al 1 de diciembre de este año, cuando originalmente se había previsto para junio. La norma introdujo, además, un cambio sustancial en las condiciones de acceso, al elevar de seis a doce meses el período mínimo de aportes requerido antes de poder disponer de los fondos. En la práctica, esto implica que los fondos comenzarán a estar habilitados para atender las obligaciones previstas por el régimen una vez cumplidos doce períodos mensuales completos y consecutivos de aportes de los empleadores.
En cuanto a las reservas internacionales, la semana cerró prácticamente sin cambios de relevancia. El stock bruto en poder del Banco Central se ubicó en 50.203 millones de dólares, con una leve disminución de apenas 41 millones respecto del viernes previo. Se trató de una variación mínima, que mantiene a las reservas en torno a los mismos niveles, y preserva la posición de la autoridad monetaria sin sobresaltos en un contexto todavía cargado de interrogantes.
En suma, un retrato de contrastes que ya resulta característico de esta etapa. Por un lado, un sector externo pujante, con exportaciones en niveles récord y un superávit comercial que se multiplica, apuntalado por el despegue energético. Por el otro, una economía interna que no consigue encontrar impulso, con salarios que apenas empatan con la inflación, un consumo masivo que persiste en caída y una confianza del consumidor que mejora a cuentagotas. La gran incógnita que sobrevuela el programa sigue siendo la misma de siempre, esto es, cuándo y de qué modo la fortaleza exhibida por las cuentas externas logrará derramar sobre la actividad y el empleo.