
En esta noticia
- Brasil después de la victoria de Lula: la primera prueba será fiscal
- El real, la variable que conecta a Brasil con Argentina
- Riesgo país: cómo Brasil puede ayudar a comprimirlo
- La otra oportunidad: capitales que podrían mirar hacia Argentina
- Qué tiene que pasar para que Brasil termine favoreciendo a la Argentina
- Mercosur y China, otra variable para Argentina
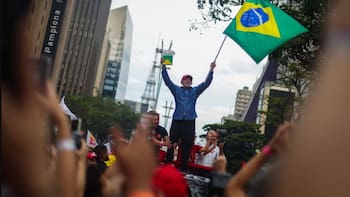
La elección terminó, Lula dio vuelta el resultado y los mercados -que habían apostado fuerte a la victoria de Bolsonaro- reaccionaron con bajas fuertes que impactaron en la región, en Europa, y también en Argentina.
Qué hará Lula con la economía y cuánto tardará en recuperar la confianza de los inversores, es una pregunta que muchos se hacen por estas horas, en la que las pizarras del Bovespa están en rojo.
Desde antes de la primera vuelta, los activos brasileños soñaron otro escenario. Tanto es así que las acciones habían subido varios puntos antes de que Flávio Bolsonaro consiguiera un triunfo. Desde ese momento hasta ayer, las ganas de la victoria del PL se tradujeron en el abandono de toda posición conservadora y un all-in.
El triunfo de Lula obligó a desarmar rápidamente esas apuestas y abrió una nueva etapa de incertidumbre, con resaca y dolor de cabeza incluída.

El real llegó a depreciarse más de 10% frente al dólar y los futuros del Bovespa anticiparon pérdidas cercanas al 20%. También subieron los rendimientos de la deuda brasileña, una señal de que los inversores comenzaron a exigir una mayor compensación por el riesgo.
El movimiento cruzó rápidamente la frontera. Los activos argentinos también quedaron bajo presión.
Pero algunos analistas señalan que la senda económica brasileña puede traer, pasado el temblor de estas horas y por distintas razones, buenos vientos a la Argentina.
Brasil después de la victoria de Lula: la primera prueba será fiscal
Para Thomas Haugaard, gestor de carteras de Janus Henderson, el problema no está solamente en el resultado electoral, sino en las expectativas que ya estaban incorporadas en los precios.
“La deuda externa brasileña ya descontaba en gran medida una victoria de Bolsonaro,” sostuvo. Después del repunte de los activos brasileños tras la primera vuelta, el escenario favorable al candidato opositor había quedado incorporado en las cotizaciones.
Entre las primeras definiciones que seguirán los inversores aparecen la conformación del equipo económico, su capacidad de influencia dentro del Ejecutivo y un programa fiscal cuantificado que permita controlar el crecimiento del gasto y estabilizar la deuda.
Una depreciación del real puede elevar las expectativas de inflación y obligar a mantener tasas de interés más altas. Eso encarece el financiamiento del Gobierno y complica las cuentas públicas.
Pero la secuencia también puede funcionar al revés: si el nuevo gobierno logra recuperar credibilidad, una menor prima de riesgo puede aliviar las tasas y mejorar las condiciones financieras.
El real, la variable que conecta a Brasil con Argentina
Para la Argentina, el primer canal de transmisión está en la moneda. Brasil es el principal socio comercial del país y el valor del real influye directamente sobre la competitividad de las exportaciones argentinas.
Alfredo Marentes, analista de Mercados LATAM de VT Markets, resume la ecuación: “Para Argentina, Brasil es su principal socio comercial: un real fuerte y un Brasil en crecimiento favorecen las exportaciones argentinas, y un menor riesgo regional ayuda a comprimir el riesgo país”.
El mecanismo es sencillo. Un real fuerte mejora la posición relativa de los productos argentinos frente a los brasileños. Y un Brasil que crece necesita importar más bienes, lo que puede favorecer a los proveedores argentinos.
El movimiento contrario genera presión. Una depreciación fuerte del real vuelve relativamente más baratos los productos brasileños y puede reducir la competitividad argentina.
Por eso, la evolución de la moneda brasileña será una de las primeras señales que mirará el mercado argentino.
Riesgo país: cómo Brasil puede ayudar a comprimirlo
Los inversores internacionales no analizan a Brasil y Argentina como compartimentos completamente separados. Ambos forman parte del universo de mercados emergentes y una modificación en la percepción de riesgo sobre la principal economía de la región puede repercutir sobre sus vecinos.
Si Brasil consigue reducir su propia prima de riesgo, la mejora podría ayudar a comprimir el riesgo país argentino.
No significa que Argentina pueda desligarse de sus propios fundamentos. Su riesgo seguirá dependiendo de la capacidad de pago de la deuda, las reservas, la política económica y las necesidades de financiamiento.
Pero un Brasil más estable puede quitar presión al contexto regional.
La otra oportunidad: capitales que podrían mirar hacia Argentina
El economista Salvador Di Stefano planteó tras la elección que “Brasil deja de ser una oportunidad para grandes inversiones en este contexto”y que “Argentina tiene una oportunidad, no un problema”.
Su planteo apunta a un posible cambio en la competencia por el capital dentro de la región. Si los inversores reducen su exposición a Brasil por las dudas sobre el rumbo fiscal y económico, parte de esos fondos podría empezar a buscar otras alternativas.
Pero que exista esa oportunidad no significa que el capital vaya a trasladarse automáticamente a la Argentina. Para captarlo, el país debería ofrecer proyectos, reglas y retornos capaces de competir por esas inversiones.
Por otra parte, afirmó que la devaluación del Real hará más competitivo al campo y a la industria brasileña que, además podrá captar más turistas, aunque supone difícil que el real pase 6 por dólar.
Qué tiene que pasar para que Brasil termine favoreciendo a la Argentina
La primera es el Real: una depreciación desordenada complicaría la competitividad argentina y podría alimentar la inflación brasileña. Una moneda estable, en cambio, quitaría presión al comercio bilateral.
La segunda es el fisco: Lula deberá convencer a los inversores de que el gasto y la deuda pueden mantenerse bajo control.
La tercera es la actividad: un Brasil que crece genera una demanda diferente sobre las exportaciones argentinas que una economía estancada.
Y la cuarta es el riesgo financiero: si Brasil consigue recuperar la confianza del mercado, una menor prima regional podría ayudar a los activos argentinos.
Haugaard considera que la recuperación de la confianza dependerá de señales concretas: un equipo económico creíble, capacidad política para avanzar con las medidas y un programa fiscal cuantificado.
Mercosur y China, otra variable para Argentina
Marentes espera que Lula mantenga una relación más distante con Washington, priorice sus vínculos con China y otorgue mayor relevancia al acuerdo entre el Mercosur y la Unión Europea.
Para Argentina, el dato importa por el peso de Brasil dentro del bloque y por su importancia como destino de las exportaciones.
Un mayor dinamismo comercial brasileño podría favorecer a empresas argentinas, mientras que una política comercial más activa del Mercosur también podría modificar las oportunidades para los exportadores.
Pero, nuevamente, el efecto dependerá de las primeras decisiones del nuevo gobierno.