En esta noticia
El crédito hipotecario recuperó protagonismo en el mercado inmobiliario y volvió a convertirse en un factor decisivo para concretar operaciones. Solo en septiembre se firmaron en la Ciudad de Buenos Aires 1.256 escrituras con hipoteca bancaria, una cifra que representa el 19% de todas las compraventas realizadas durante el mes.
Detrás de ese volumen hubo cerca de u$s 133 millones prestados por las entidades financieras y un crédito promedio de alrededor de u$s 106.000 por operación. El dato refleja además una fuerte aceleración respecto de mayo, cuando se habían registrado apenas 584 escrituras con hipoteca.
En este contexto, en el que cada vez más compradores regresan al mercado apoyados en financiamiento bancario, que una propiedad sea considerada “apta crédito” pasó a tener un peso cada vez mayor en el precio como en la velocidad de venta.
Un inmueble que cumple con todos los requisitos exigidos por los bancos amplía significativamente su universo de interesados, mientras que uno con problemas documentales puede quedar fuera de carrera.
Por eso, conocer de antemano si una propiedad es apta para crédito hipotecario se volvió una herramienta clave para evitar contratiempos, demoras e incluso operaciones frustradas cuando el proceso ya está avanzado.
Qué requisitos debe cumplir una propiedad para ser apta crédito
Uno de los errores más comunes es creer que una propiedad es apta para crédito simplemente porque tiene escritura. Sin embargo, los bancos analizan mucho más que eso antes de aceptarla como garantía de un préstamo hipotecario.
“Es apta cuando su documentación, su situación legal y su estado permiten que un banco la tome como garantía”, explica Daniel Bryn, analista inmobiliario, en diálogo con El Cronista.

Según el especialista, la evaluación suele concentrarse en cuatro aspectos principales.
El primero es la situación legal del inmueble. El banco verifica que el título de propiedad sea correcto y que los actuales titulares estén en condiciones de vender. Para ello solicita informes de dominio e inhibición con el objetivo de detectar embargos, hipotecas, usufructos u otras restricciones.
El segundo punto son los planos y las superficies declaradas. Todo lo construido debe coincidir con los planos aprobados por las autoridades correspondientes. Esta es, precisamente, una de las causas más habituales de observaciones.
También se analiza el estado del inmueble. Un tasador designado por el banco evalúa que la propiedad presente condiciones razonables de habitabilidad y seguridad, sin patologías graves, fallas estructurales o instalaciones peligrosas.
Por último, cuando se trata de departamentos, se controla que el edificio esté correctamente subdividido en propiedad horizontal y que la unidad se encuentre perfectamente individualizada.
A esto se suma la necesidad de regularizar o cancelar eventuales deudas de ABL, impuestos y expensas antes o durante la escritura.
Qué problemas pueden solucionarse y cuáles pueden hacer caer la operación
En la práctica, el principal obstáculo suele aparecer cuando lo construido no coincide con la documentación oficial. “El clásico es la ampliación no declarada: el balcón cerrado, la terraza techada, el ambiente que se sumó y nunca pasó por planos”, señala Bryn.
El especialista advierte que una diferencia entre la superficie aprobada y la superficie real puede hacer que el banco observe la propiedad y rechace la operación. Por ejemplo, una vivienda que figura con 80 metros cuadrados en los planos pero posee 100 metros construidos en la realidad puede enfrentar dificultades para obtener la aprobación.
“Esta es la razón por la cual se caen muchos créditos”, sostiene. Y agrega que por eso resulta fundamental verificar estos aspectos antes de publicar una propiedad como apta crédito o antes de avanzar con una reserva.
En algunos casos, estas irregularidades pueden resolverse mediante la presentación de un plano conforme a obra, siempre que la construcción cumpla con las condiciones necesarias para su regularización.
También existen otras situaciones que pueden solucionarse, aunque requieren tiempo y gastos adicionales:
- Deudas de impuestos o expensas, que se cancelan antes o en la escritura.
- Una hipoteca vigente, que se levanta con la misma plata de la venta.
- Inhibiciones de los vendedores, si se resuelve la causa que les dio origen.
- Usufructos, si el usufructuario renuncia.
- Ampliaciones que se pueden regularizar con un plano conforme a obra.
- Una sucesión sin terminar: hay que completarla antes, y eso puede llevar meses.
Sin embargo, existen otros casos que suelen complicar seriamente las posibilidades de obtener financiamiento:
- Construcciones que exceden lo que permite el código y no se pueden regularizar.
- Títulos observables, como algunas donaciones, que muchos bancos no aceptan.
- Litigios sobre la propiedad.
- Un estado edilicio que comprometa la seguridad.
Bryn advirtió que algunas compraventas llegan a caerse cuando ya se firmó una reserva, se aprobó la carpeta y se realizó la tasación. “El vendedor tiene que volver a salir al mercado y el comprador se queda sin la propiedad que había elegido. La mayoría se podría haber evitado revisando antes”, advierte Bryn.
Qué debe revisar un comprador antes de señar una propiedad
“Antes de enamorarse de una propiedad, el comprador debería tener su propia preaprobación del banco, para saber cuánto le prestan realmente”, indica el analista. Recién después conviene profundizar el análisis de la propiedad elegida.
Antes de firmar, el comprador debería solicitar al vendedor:
- Copia de la escritura (título).
- Planos aprobados de la unidad y, en un departamento, el reglamento de copropiedad.
- Últimas boletas de ABL, AySA y expensas, más un libre deuda de la administración.
- Datos completos de los titulares, para pedir el informe de dominio y de inhibición.
“Esta misma información se la pide el banco al propietario una vez que reservas y avanzás”, explica Bryn.
El especialista también recomienda que intervengan profesionales capaces de detectar posibles inconvenientes con anticipación. Entre ellos menciona al escribano encargado del estudio de títulos, al arquitecto o agrimensor cuando existen dudas sobre superficies o reformas y al corredor inmobiliario matriculado, que debería haber realizado un primer filtro antes de promocionar la propiedad como apta crédito.
Además, aconseja incluir una cláusula específica en la reserva o seña que condicione la operación a la aprobación tanto del crédito como del inmueble por parte del banco. De esta forma, si la entidad rechaza la propiedad, el comprador puede recuperar el dinero entregado.
El sello “apto crédito” gana valor en el mercado
Según datos de Zonaprop, las escrituras con hipoteca representaron en septiembre el 19% del total de operaciones realizadas. En paralelo, las propiedades identificadas como aptas para crédito captan un interés significativamente superior al resto.
De acuerdo con el relevamiento, un aviso que cuenta con la etiqueta “apto crédito” recibe casi el doble de consultas que una publicación sin esa condición.
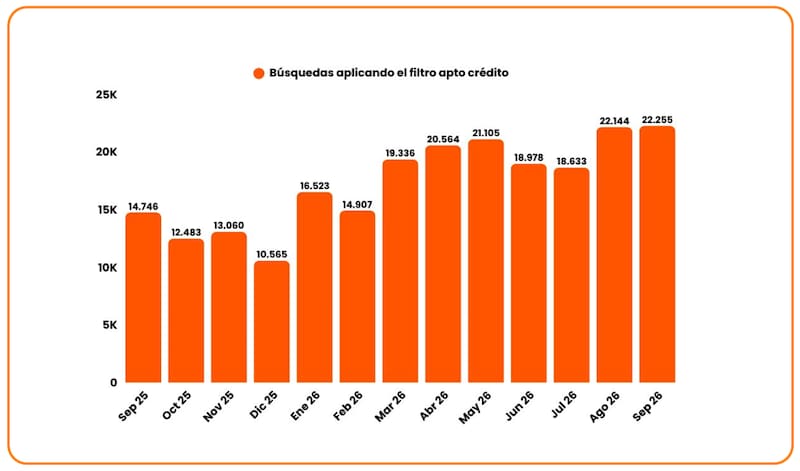
La plataforma también muestra que las unidades de tres ambientes son las más buscadas entre quienes utilizan el filtro apto crédito, mientras que el 60% de las búsquedas se concentra en propiedades con precios de hasta u$s 120.000.
En ese escenario, revisar la documentación antes de salir al mercado se convirtió en una estrategia comercial. Como resume Bryn, “hoy, con el crédito volviendo, una propiedad que no es apta pierde una parte importante de sus compradores potenciales”.