
En esta noticia
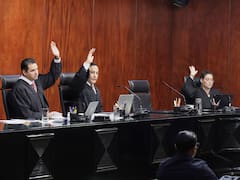
La Suprema Corte de Justicia de la Nación en su comunicado de prensa No.140/2026 dio a conocer los detalles de su veredicto final donde validó el límite de cinco años para el pago de intereses por devoluciones fiscales.
El Pleno de la Suprema Corte determinó la limitación al pago de los intereses por devolución de IVA a las empresas a un tiempo máximo de 5 años no atenta contra el derecho a la propiedad y aclaró que establecer un límite para dicho pago contribuye y evita que se genere una carga “excesiva para el erario y, con ello, proteger el interés público”.
“La Corte precisó que no toda afectación económica derivada de una actuación del Estado constituye una expropiación indirecta”, remarcó la SCJN.
La Suprema Corte validó el límite de 5 años de pago de intereses por devoluciones fiscales según la ley
El fallo de la Suprema Corte sobre el Amparo en Revisión 124/2026 fue resuelto en la sesión de Pleno el 05 de octubre de 2026 con un claro revés para las empresas que habían solicitado el amparo. “El Alto Tribunal determinó la validez del penúltimo párrafo del artículo 22-A del Código Fiscal de la Federación, que limita a cinco años el pago de intereses en devoluciones fiscales”, indicó la Corte.
En consecuencia y como precedente ante futuras demandas y amparos, la Suprema Corte validó que “los intereses posteriores al quinto año nunca se incorporaron al patrimonio de la empresa como un derecho exigible, ya que la propia ley establece que dejan de generarse una vez transcurrido ese plazo. Por ello, indicó que no existe una privación patrimonial ni una expropiación indirecta”.
El SAT podrá seguir pagando un máximo de intereses con el límite de 5 años
De ahora en más, autoridad fiscal como el SAT podrá aplicar válidamente la restricción legal sobre los intereses generados en devoluciones. Luego de que la Suprema Corte haya confirmado la “validez del penúltimo párrafo del artículo 22-A del Código Fiscal de la Federación, que limita a cinco años el pago de intereses en devoluciones fiscales”.
En futuros juicios de amparo, ya no se podrá alegar afectación patrimonial por el cese de dicha obligación. El Tribunal concluyó que “los intereses posteriores al quinto año nunca se incorporaron al patrimonio de la empresa como un derecho exigible, por lo que “no existe una privación patrimonial ni una expropiación indirecta”.