En esta noticia
- Por qué Goldman cree que los balances pueden cambiar el ánimo
- Applied Materials: una apuesta con dos catalizadores
- Microchip: la recuperación que el mercado podría estar subestimando
- Seagate: favorita para el balance, con poco recorrido al objetivo
- AMD: sube el objetivo y apuesta al crecimiento de servidores
- Cadence: beneficiarse de la IA desde el diseño de chips
- Qué mirar antes de comprar la caída
La caída de los semiconductores abrió un nuevo debate en Wall Street: si el retroceso anticipa un deterioro del negocio o dejó una oportunidad antes de los próximos balances.
Goldman Sachs se inclina por la segunda lectura. En su informe del 5 de octubre sobre el sector, el banco señala que el índice sectorial SOX perdió 11% en los últimos dos meses, mientras el S&P 500 avanzó 4%, y considera que esa caída mejoró las condiciones para una reacción positiva ante resultados superiores a lo esperado.
El diagnóstico marca un cambio frente a la temporada anterior. Antes de los balances del segundo trimestre, Goldman había planteado una postura más cautelosa. Ahora anticipa sorpresas positivas en buena parte del ecosistema de semiconductores, con especial atención a los fabricantes de equipos, los procesadores para servidores y el almacenamiento.
Applied Materials, Microchip y Seagate aparecen entre sus principales apuestas para la temporada de resultados. Cadence también recibe una lectura favorable, mientras AMD combina recomendación de compra con una mejora del precio objetivo.
Para los inversores argentinos, Applied Materials y AMD tienen vías de acceso mediante Cedear.
Por qué Goldman cree que los balances pueden cambiar el ánimo
La tesis se apoya en un posible desajuste entre los precios y las ganancias futuras. Mientras los inversores redujeron exposición al sector, el banco ve razones para elevar las estimaciones de resultados.
En los equipos para fabricar chips, espera revisiones positivas por adelantos de inversión y una mayor visibilidad del negocio hasta 2028. En procesadores, considera que el gasto de los grandes operadores de centros de datos mantiene un sesgo alcista y puede impulsar tanto las CPU para servidores como los chips diseñados para tareas específicas.
La IA agéntica, que permite a los sistemas ejecutar tareas, es uno de los motores de esa demanda. Goldman identifica una oportunidad para los proveedores de CPU y, al mismo tiempo, para las empresas que venden herramientas de diseño de semiconductores.
La recuperación también alcanza a los chips analógicos. El banco favorece a compañías con exposición a industria, aeroespacial, defensa y centros de datos. En almacenamiento, prefiere discos duros y memorias NAND por la limitada incorporación de nueva oferta en el corto plazo.
El mecanismo financiero es el siguiente: si las empresas presentan mejores números y elevan sus proyecciones, los analistas podrían revisar al alza las ganancias esperadas. Después de una corrección bursátil, esa mejora puede devolver atractivo a las acciones.
Applied Materials: una apuesta con dos catalizadores
Applied Materials ocupa un lugar destacado por su exposición a la inversión necesaria para fabricar chips más avanzados. Goldman mantiene una recomendación de compra y un objetivo a 12 meses de u$s 670, frente al precio de referencia de u$s 529,30 incluido en el informe.
La diferencia implica un potencial de aproximadamente 26,6%, calculado sobre esos valores, sin dividendos.
El primer catalizador aparece antes del balance. El banco espera que en SEMICON West, el 13 de octubre, la empresa aporte señales sobre el crecimiento de la inversión en equipamiento y sus objetivos de márgenes de largo plazo. Luego, en los resultados de mediados de noviembre, anticipa un desempeño sólido y mejores perspectivas.
La demanda de memorias DRAM y HBM, utilizadas en infraestructura de IA, junto con la lógica avanzada y el empaquetado de chips, sostiene esa expectativa. Goldman también señala una visibilidad de ocho trimestres como un elemento favorable para evaluar el ciclo de inversión.
Sin embargo, la oportunidad llega con una exigencia mayor: Applied Materials ya había subido alrededor de 12% en la última semana. Para prolongar el movimiento, deberá confirmar que el crecimiento futuro justifica las expectativas que volvieron a incorporarse al precio.
Microchip: la recuperación que el mercado podría estar subestimando
Microchip es una de las favoritas de Goldman por la combinación de recuperación industrial y crecimiento en centros de datos, aeroespacial y defensa.
El banco mantiene la recomendación “Comprar” y un objetivo de u$s 115, frente a u$s 78,50 de referencia. Eso representa un potencial calculado de 46,5% a 12 meses.
La recomendación pasa por una recuperación cíclica que Goldman cree que el consenso todavía no refleja plenamente. Espera ingresos trimestrales aproximadamente 1% superiores a las estimaciones del mercado y una proyección de crecimiento secuencial de un dígito bajo para el trimestre siguiente.
Los centros de datos representan alrededor del 17% de la exposición de la compañía, según el documento. El avance hacia su objetivo de u$s 1.000 millones de ingresos en ese negocio durante 2026 puede aportar señales sobre la magnitud de esa oportunidad.
Para el ejercicio fiscal 2027, que termina en marzo, Goldman proyecta una ganancia por acción de u$s 3,75, frente a u$s 3,65 del consenso: una diferencia cercana a 3%.
El riesgo está en la velocidad de la recuperación: los inventarios podrían demorar la expansión de márgenes. Por eso, el banco pone el foco en los pedidos pendientes, la reposición de existencias de los clientes y la visibilidad de ingresos.
Seagate: favorita para el balance, con poco recorrido al objetivo
En almacenamiento, Goldman favorece a Seagate por la combinación de demanda firme, oferta ajustada y avances en HAMR, una tecnología que permite aumentar la capacidad de los discos duros.
El banco espera ingresos trimestrales cerca de 2% superiores al consenso y una proyección para el trimestre siguiente aproximadamente 3% por encima de las estimaciones del mercado. También considera relevantes las novedades sobre devolución de capital a los accionistas y la expansión de productos de mayor capacidad.
Pero hay un matiz: su recomendación de compra no equivale a un gran potencial de suba desde el precio de referencia. El objetivo de u$s 960 está apenas 1,5% por encima de los u$s 945,57 consignados en el documento.
La preferencia es especialmente táctica y relativa. Goldman espera que Seagate se desempeñe mejor que Western Digital alrededor de los resultados por su avance tecnológico y las posibilidades de mejorar su mezcla de productos.
Además, las estimaciones de ganancias de Goldman para Seagate en 2027 y 2028 están por debajo del consenso. Es una distinción relevante: el banco puede anticipar una buena reacción al próximo balance sin compartir todas las expectativas de largo plazo del mercado.
AMD: sube el objetivo y apuesta al crecimiento de servidores
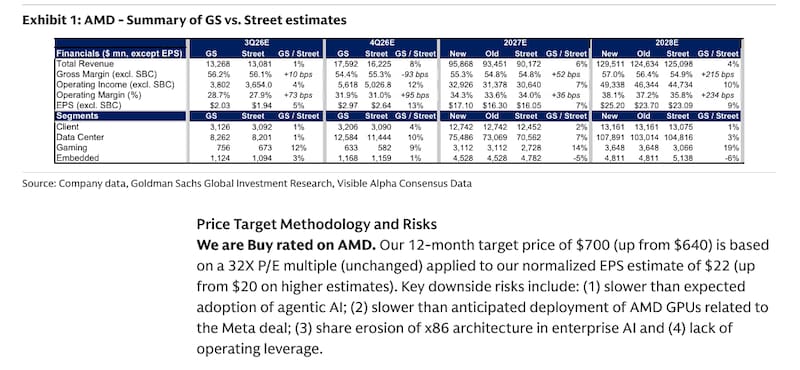
AMD también recibe una señal favorable. Goldman eleva su precio objetivo de u$s 640 a u$s 700 y mantiene Comprar. Frente a los u$s 615,73 de referencia, el nuevo objetivo implica un potencial calculado de aproximadamente 13,7%.
El banco espera un trimestre fuerte y mejores perspectivas por la demanda de centros de datos. Sus estimaciones de ganancia por acción para el tercer y cuarto trimestre están 5% y 13% por encima del consenso, respectivamente.
Para 2027, proyecta una ganancia por acción de u$s 17,10, alrededor de 7% superior a la estimación del mercado. Los principales motores son las CPU para servidores y el despliegue de Helios desde el cuarto trimestre.
La reacción de la acción dependerá de cuánto detalle aporte AMD sobre nuevos clientes, capacidad de suministro y contribución de Helios. Goldman cree que una mayor visibilidad sobre estos factores podría impulsar las estimaciones del negocio de centros de datos para 2027.
Entre los riesgos, menciona una adopción más lenta de IA agéntica, demoras en el despliegue de GPU relacionadas con el acuerdo con Meta y una menor capacidad de convertir el crecimiento de ventas en ganancias.
Cadence: beneficiarse de la IA desde el diseño de chips
Cadence ofrece otra vía de exposición al mismo ciclo desde el software de diseño. Goldman espera que eleve su proyección de crecimiento de ingresos de 2026 desde alrededor de 18% a aproximadamente 21%.
La oportunidad pasa por la adopción de herramientas de diseño con IA, la expansión de los chips personalizados y una persistente escasez de ingenieros especializados. El banco considera que esa combinación puede favorecer la monetización de sus productos y los ingresos recurrentes.
Mantiene un objetivo de u$s 470, que implica cerca de 34% de potencial frente al precio de referencia de u$s 350,73 del informe.
También aquí las expectativas subieron antes de los resultados: la acción había ganado aproximadamente 15% en dos semanas. El balance deberá mostrar cuánto del entusiasmo empieza a convertirse en ingresos.
Qué mirar antes de comprar la caída
La selección de Goldman distingue entre compañías con perspectivas favorables y acciones que todavía pueden superar las expectativas del mercado.
El banco mantiene Neutral en Qualcomm, KLA y Western Digital, y anticipa un desempeño táctico relativo menos favorable. En Qualcomm, por ejemplo, considera que las expectativas sobre IA agéntica pueden estar demasiado adelantadas al negocio, aunque la compañía presente un trimestre ligeramente superior a lo esperado.
Para quien opera Cedear, también hay una diferencia entre el objetivo de la acción estadounidense y el rendimiento del certificado en pesos. Los precios objetivos del informe corresponden a las acciones en el exterior; el resultado local también estará condicionado por el dólar CCL y la relación de conversión del certificado.
La prueba para “comprar la caída” llegará con los balances y, sobre todo, con las proyecciones para los próximos trimestres. Pedidos, inversión de los clientes, capacidad de suministro y márgenes serán las variables que definan si el retroceso abrió una oportunidad o si el mercado todavía exige demasiado crecimiento.