En esta noticia
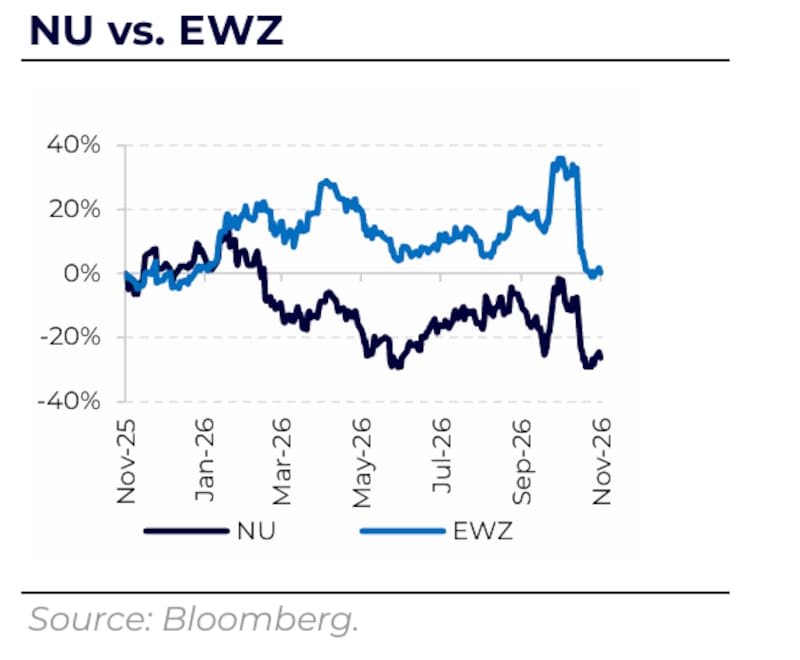
La acción de Nubank (NU), que cuenta con Cedear, saltó 10,6% en pesos el viernes 13 de noviembre y cerró en $10.980, después de que la fintech brasileña informara una ganancia récord de u$s 1.092 millones en el tercer trimestre.
En Nueva York, el papel avanzó 11,75% hasta u$s 13,22. El balance mostró una mejora del margen financiero recurrente y una menor previsión de gastos con relación a los ingresos para el conjunto del año. El rebote también recortó el recorrido hasta los u$s 15 que proyecta el gigante brasileño Safra. Desde el cierre del viernes, el objetivo implica una suba de 13,5% para la acción.
El movimiento tuvo volumen. Según el histórico de IOL, en la plaza local se negociaron 1,92 millones de certificados el viernes, cuatro veces lo operado en la rueda anterior.
El margen detrás de la ganancia récord
La utilidad neta de Nubank creció 39,5% interanual en dólares y 31% a tipo de cambio constante. La rentabilidad anualizada sobre el patrimonio (ROE) quedó en 32%. Aun con el récord, la utilidad diluida por acción de u$s 0,2235 quedó 1,2% por debajo del consenso que cita BDI Consultora de Inversiones. La ganancia neta, por su parte, superó en 1% el cálculo de Daniel Vaz y Rafael Nobre, analistas de renta variable de Safra, que estimaban u$s 1.078 millones.
Una de las razones para mirar más allá de esa diferencia estuvo en el margen financiero ajustado por riesgo, que descuenta el costo del crédito. El indicador reportado bajó de 12,4% a 12,1% respecto del trimestre previo.
En el segundo trimestre, el programa brasileño de renegociación de deudas Desenrola había favorecido la comparación, mientras que en el tercero Nubank registró un cargo puntual por cuentas por cobrar adquiridas a instituciones de pago que el Banco Central de Brasil puso en liquidación extrajudicial. Al excluir los efectos no recurrentes, el margen subió de 11,9% a 12,7%.
Rob Livingston, director financiero de Nu Holdings, estimó que el efecto de los ítems no recurrentes sobre la utilidad del trimestre fue de unos u$s 53 millones. BDI calculó que, al excluir ese impacto, la ganancia habría rondado los u$s 1.145 millones, por encima de los u$s 1.110 millones que esperaba el consenso que sigue la consultora.
También mejoró la perspectiva de eficiencia. El índice de eficiencia, que mide el peso de los gastos operativos sobre los ingresos netos, quedó en 19,3%. La compañía redujo su previsión para todo 2026 a un rango de 19% a 19,5% desde alrededor de 20%. Parte de la mejora del trimestre respondió a menores costos de personal y al traslado de gastos al cuarto trimestre. La propia empresa ya anticipó que el indicador volverá a subir respecto del tercer trimestre.
Por qué el crédito es la principal prueba del rebote
La cartera principal de crédito alcanzó u$s 41.600 millones, un 33% más que un año atrás a tipo de cambio constante. Los depósitos llegaron a u$s 47.500 millones y su costo bajó del 88% al 87% de la tasa interbancaria frente al trimestre previo. Ese fondeo favorece el crecimiento de los préstamos, pero la rentabilidad de la expansión depende de cuánto tenga que provisionar la compañía por posibles incobrables.
La mora de más de 90 días pasó de 6,9% a 7,3% y las reservas cubrieron el 234% de esa cartera vencida, frente al 244% previo, según BDI. NU atribuyó parte de la evolución a la composición de los préstamos y a su decisión de ampliar el crédito a segmentos de mayor riesgo. Entre los saldos que generan intereses, la mora de 15 a 90 días bajó de 8,2% a 8%, mientras que los atrasos de más de 90 días subieron de 11,6% a 12,1%. El costo del riesgo que sigue Safra bajó levemente frente al segundo trimestre, a 17,5%, pero quedó por encima del 14,4% de un año atrás.
Brasil se sostiene como la principal exposición. De los 142,6 millones de clientes que tenía Nu al cierre de septiembre, 119,9 millones estaban en ese país. Allí, el Banco Central autorizó el viernes la compra de Banco Porto Real de Investimentos, que le permitirá a Nubank sumar una licencia bancaria cuando se cierre la operación, según informó la compañía.
En México, donde ya completó su primer trimestre como banco, sumó 870.000 clientes y llegó a 16,6 millones. Colombia alcanzó los 6,1 millones. Esos mercados amplían las fuentes de crecimiento, aunque la evolución del crédito brasileño sigue pesando en el balance.
Cuánto potencial queda después de la suba
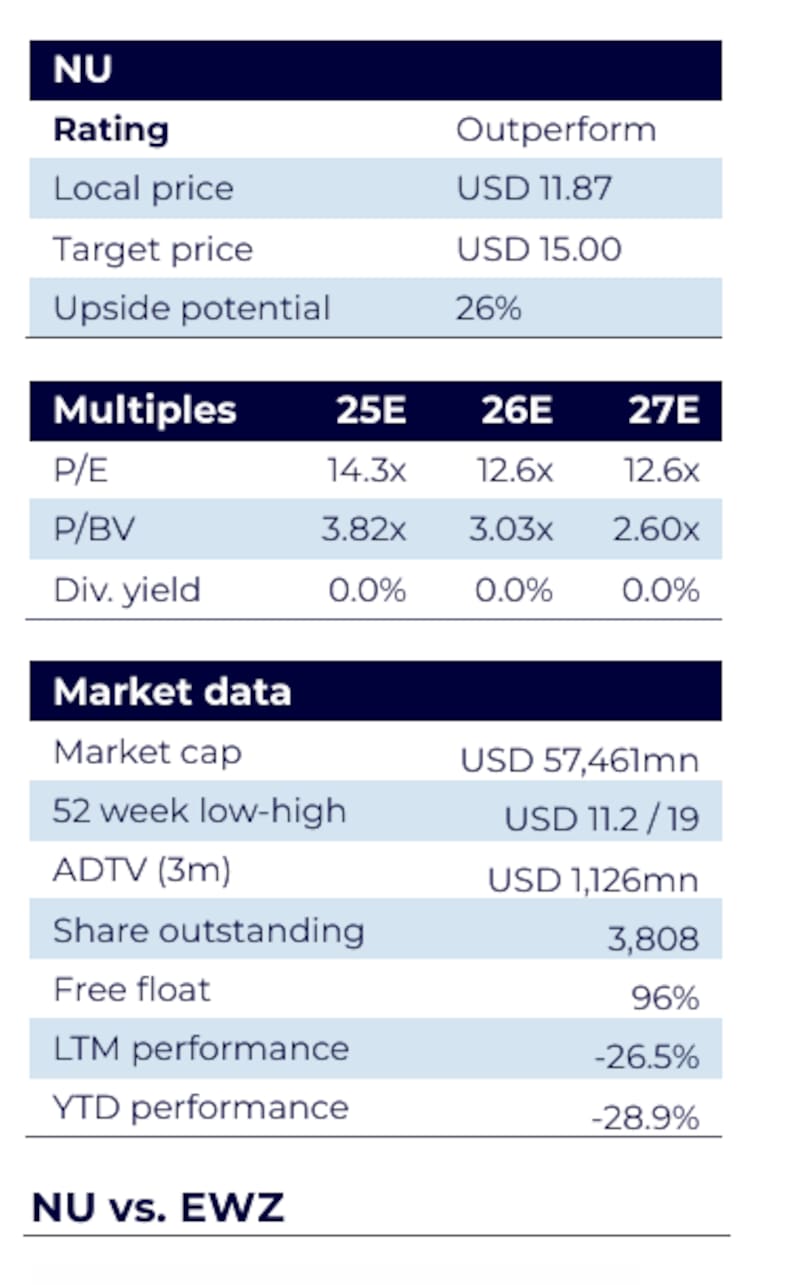
Safra reiteró su recomendación de Outperform, que equivale a esperar un desempeño superior al de su universo de cobertura, y mantuvo su objetivo de u$s 15. Su informe indicaba un potencial de 26% sobre un precio de referencia de u$s 11,87.
La suba del viernes dejó ese margen en 13,5%. El banco destacó el ritmo de “creación de créditos en Brasil” y la capacidad de los modelos de evaluación crediticia de Nu para sostener la calidad de la cartera en un entorno económico más exigente.
BDI Consultora de Inversiones mantiene una recomendación de compra escalonada para perfiles de alto riesgo. Según la consultora, la rentabilidad de Nubank ayuda a justificar que cotice a múltiplos más altos que los bancos brasileños tradicionales. Su condición para pasar a Mantener es que la mora de más de 90 días vuelva a subir en el cuarto trimestre.
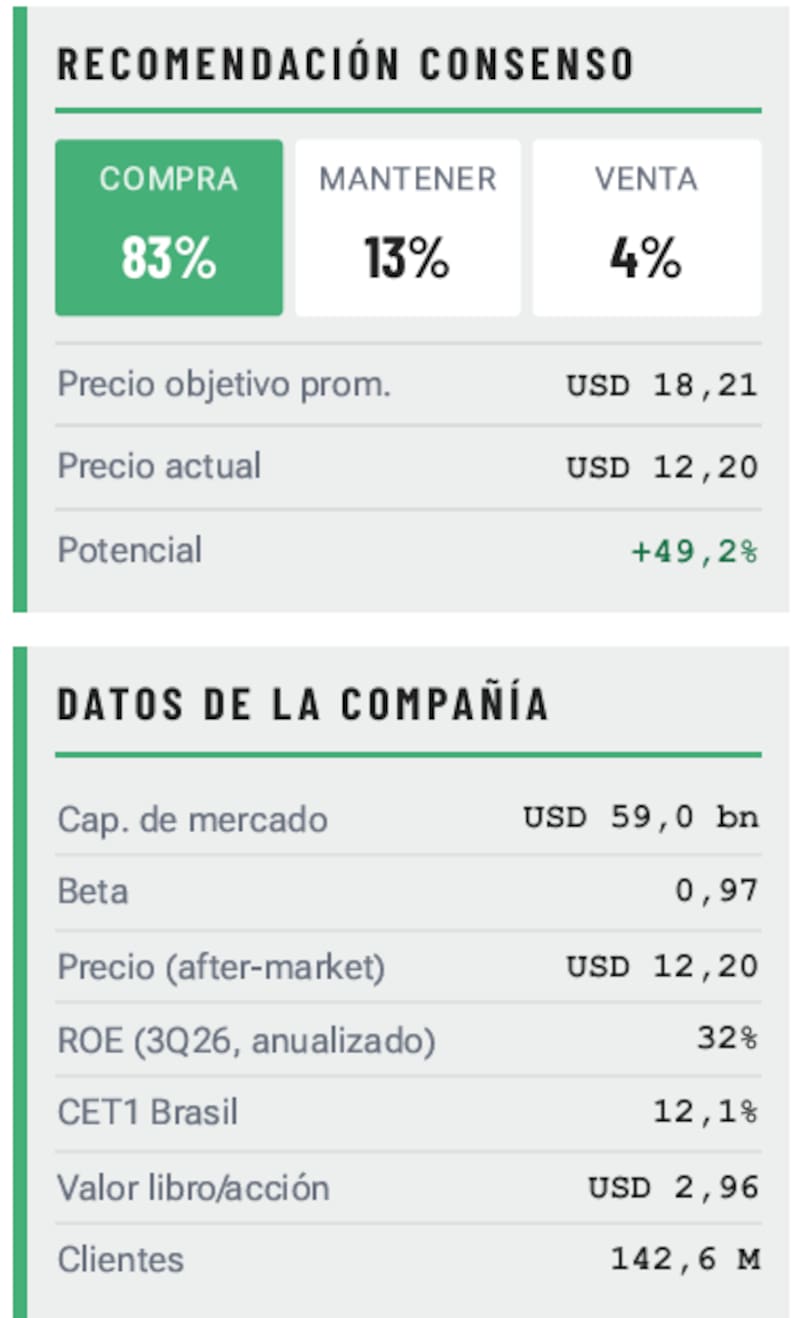
El objetivo promedio que recoge BDI es de u$s 18,21 por acción, con estimaciones en su mayoría anteriores al balance. Frente al cierre del viernes, equivale a un potencial de 37,7%.
El consenso de utilidades que cita la consultora prevé una ganancia de u$s 1,11 por acción en 2027, un 29% por encima de su estimación para 2026. A u$s 13,22, el mercado paga 11,9 veces esa ganancia esperada, frente a las 10,9 veces que calculaba BDI con la cotización de u$s 12,20 que tomó tras el anuncio.
La incógnita de 2027 y la próxima fecha del mercado
La carga impositiva es una de las variables que pueden cambiar esa valuación. La tasa efectiva contable del tercer trimestre bajó a 19,2% desde el 29,9% de un año antes.
Eso ayudó a que el resultado neto creciera 39,5%, frente al 21% de avance de la utilidad antes de impuestos. Para 2027, Livingston anticipó una tasa efectiva que BDI interpreta como un rango aproximado de 21% a 25%, frente al 14,6% de los primeros nueve meses de 2026.
Con una tasa de 23%, la consultora estima que Nubank necesitaría aumentar alrededor de 36% su resultado antes de impuestos para alcanzar la ganancia neta que espera el consenso en 2027.