En esta noticia
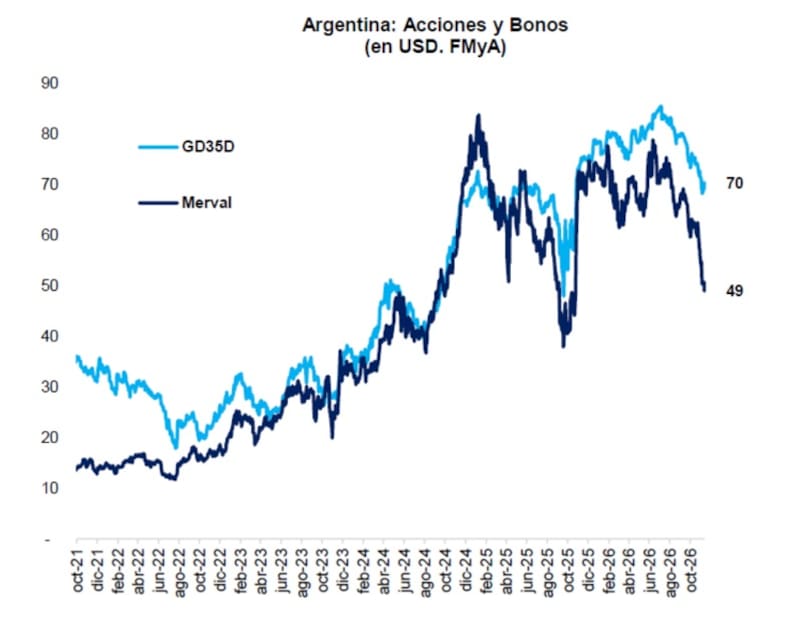
Los bonos argentinos caen mas del 20% desde sus máximos y se encuentran en un pleno mercado bajista. La deuda no se recupera a pesar de buenos datos fiscales y el mercado sigue atento a la dinámica electoral.
Señalan la existencia de un sobre castigo en los bonos, aunque advierten que la deuda argentina es para perfiles arriesgados. Los títulos recomendados.
Jornada bajista
Los bonos globales argentinos operan con una tendencia mayormente negativa en la rueda de este martes, con bajas generalizadas a lo largo de casi toda la curva de vencimientos.
La presión vendedora también se refleja en los bonos bajo legislación local (Bonares), que muestran un comportamiento similar.
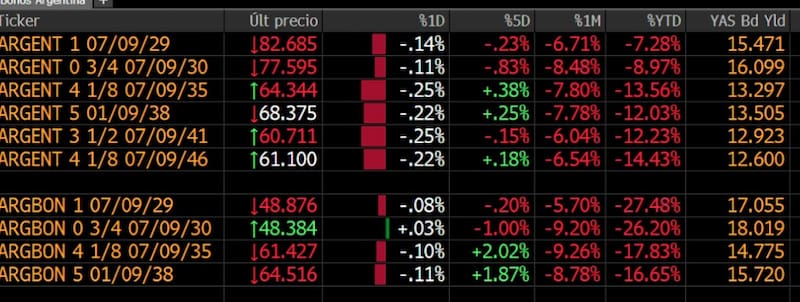
Entre los Globales, las caídas diarias se ubican entre 0,11% y 0,25%. El Global 2029 retrocede 0,14%, el 2030 pierde 0,11%, el 2035 cae 0,25%, mientras que los títulos con vencimiento en 2038, 2041 y 2046 registran bajas de entre 0,22% y 0,25%.
La debilidad también se observa en una perspectiva más amplia: en los últimos 30 días, los Globales acumulan retrocesos de entre 6% y 8,5%, mientras que en lo que va del año las pérdidas oscilan entre 7,3% y 14,4%. El Global 2046 es uno de los más castigados en el acumulado anual, con una baja del 14,43%.
Los Bonares también muestran un desempeño negativo: el AL29 baja 0,08%, el AL30 avanza marginalmente 0,03%, mientras que el AL35 y el AL38 retroceden 0,10% y 0,11%, respectivamente.
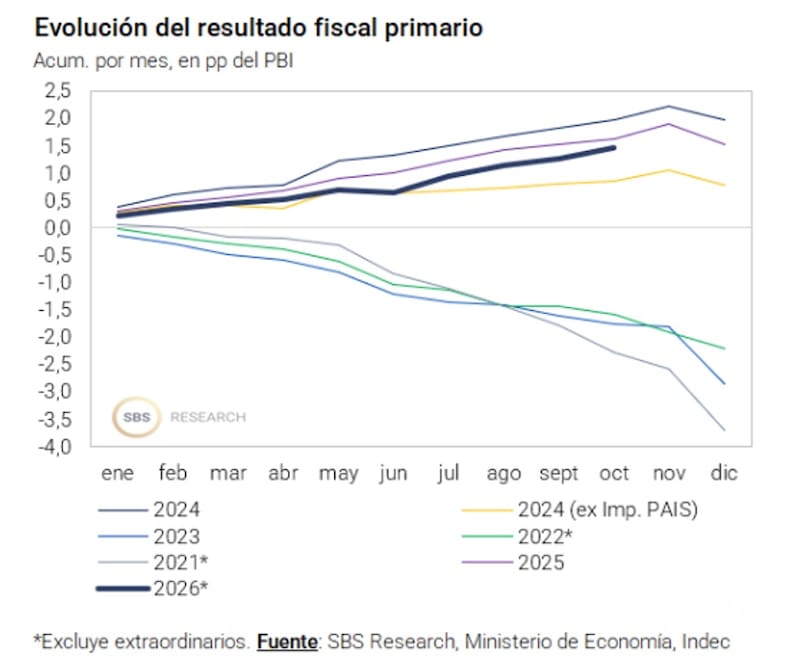
Los bonos locales no logran recuperarse incluso a pesar de que ayer se publicaron buenos datos fiscales.
En octubre, el gobierno registró un superávit primario de $1,9 billones y un superávit fiscal de $1,6 billones. En lo que va del año, el resultado equivale a un superávit primario de 1,4% del PBI y un superávit fiscal de 0,4% del PBI.
Por lo tanto, la dinámica refleja un mercado que continúa mostrando cautela frente a la deuda soberana argentina, en un contexto de elevada percepción de riesgo y dudas sobre las necesidades de financiamiento en dólares y la carrera electoral.
Entre los factores que condicionan el apetito por los títulos aparecen la incertidumbre sobre la continuidad del programa económico hacia 2027 y la capacidad del Gobierno para afrontar los próximos vencimientos.
Todos los bonos muestran perdidas este año, con los bonos mas cortos perdiendo entre 7% y 8,5% en 2026 mientras que los títulos más largos evidencian caídas de entre 11% y 14% en lo que va del año.
Tomando desde los máximos, los bonos muestran perdidas de entre 10% y 22%, colocando a la renta fija argentina en terreno de mercado bajista.
Juan Manuel Franco, economista jefe de Grupo SBS, coincide en que durante los últimos meses, los bonos soberanos argentinos bajo ley extranjera tuvieron una dinámica claramente negativa.
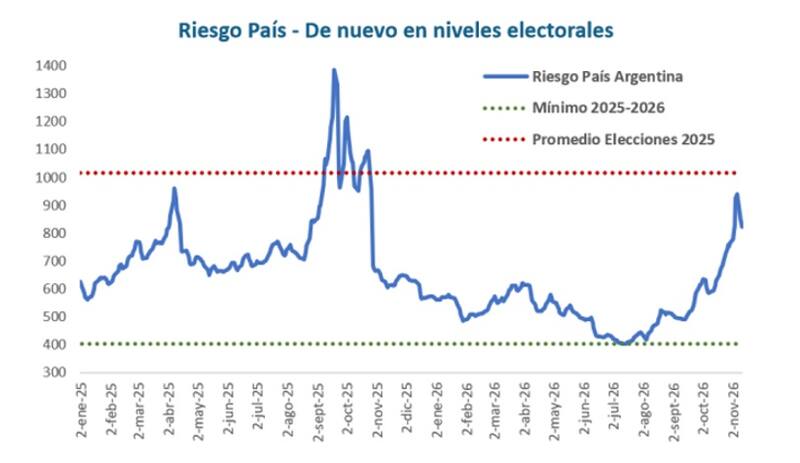
“El precio promedio ponderado de los Globales cayó 17% desde los máximos de jul-26 y el Riesgo País, que ese mes tocó 402 puntos, llegó a operar en 939 puntos previo al rebote de los Globales de la semana pasada. Vemos esto asociado a la prima electoral de cara a 2027”, detalló.
En cuanto al futuro de la deuda, Franco señaló que si bien hay argumentos para pensar en que los Globales siguen en un atractivo punto de entrada, la prima electoral podría volver a ganar terreno a medida que nos adentremos en el ciclo electoral de 2027.
“Si bien las perspectivas de flujos del país hacia los próximos años permiten ser optimistas con los soberanos en dólares, no es menos cierto que con las elecciones 2027 en menos de un año, perfiles con menor apetito por la volatilidad busquen otras alternativas. Los soberanos son atractivos pero que el punto de entrada es clave, y que el ciclo electoral podría traer mejores momentos en caso de exacerbarse la volatilidad, como se vio en el ciclo electoral de 2025”, dijo Franco.
Desde Grupo ST también advierten que la incertidumbre electoral vuelve a presionar sobre los activos argentinos y dispara el riesgo país.
Según un análisis de Grupo ST, el riesgo país se duplicó respecto de los valores de julio y el deterioro contrasta con la evolución de los mercados emergentes.
Mientras el EMBI Global retrocedió 19 puntos en el mismo período, el riesgo argentino prácticamente se duplicó.
“El mercado atraviesa un cambio en las expectativas sobre los distintos escenarios políticos y electorales. La falta de alternativas para acceder a dólares por la vía financiera obliga a forzar los equilibrios en pesos, mientras que la dificultad para reactivar la actividad económica agrega incertidumbre y pone en riesgo el caudal de votos del oficialismo. En este contexto, los inversores comienzan a descontar principalmente los escenarios adversos para el Gobierno, lo que se traduce en una mayor percepción de riesgo y presión sobre los activos argentinos”, dijeron desde Grupo ST.
Curva Invertida
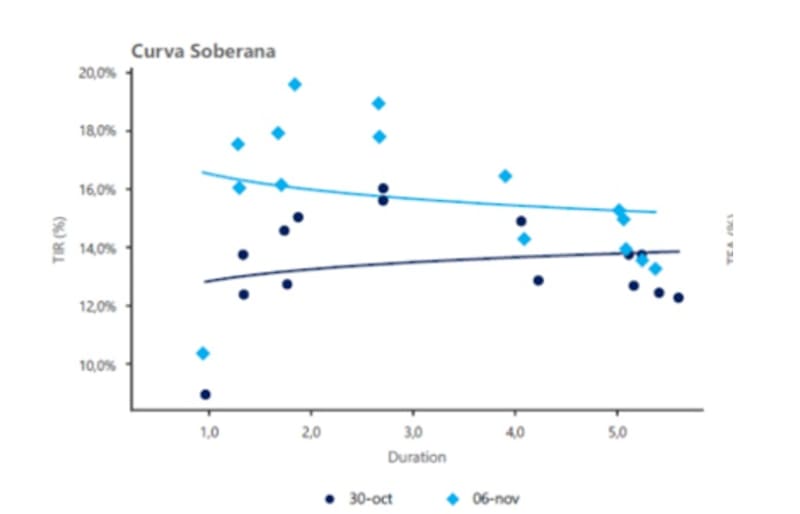
A causa del ajuste evidenciado en los bonos, la curva se invirtió y vuelve a incorporar riesgos de default.
El tramo corto de la curva rinde 15,17% en el GD29 y 15,7% en el Global 2030, mientras que los bonos del tramo medio y largo rinden entre 12,5% y 13,1%.
Es decir, los bonos mas cortos operan con tasas mas altas que los bonos mas largos, haciendo que la curva esté invertida, siendo esta una clara señal de riesgos de default.
La comparación con la curva de finales de octubre es notable ya que a fin de mes pasado la curva aun mostraba una pendiente positiva, mientras que en los primeros días del mes actual la misma se invirtió.
En el caso de los Bonares el castigo ha sido mayor, con perdidas de más del 17% en los distintos tramos de la curva.
A su vez, las tasas en los Bonares son mas elevadas, con rendimientos del 16% en el tramo corto y del 17% en el tramo medio y largo.
Por lo tanto, el sufrimiento en la deuda de ley local ha sido mayor, reflejado la incertidumbre del mercado sobre la capacidad y/o voluntad de poago de la deuda de Argentina en la próxima gestión.
El hecho de que la curva de Bonares muestra una dinámica peor que los Globales explica que el mercado demanda cobertura legal ante un eventual default ya que al tener bonos de ley internacional, un evento crediticio termina siendo juzgado en las cortes de Nueva York, mientras que, en el caso de los Bonares, el default caería en una corte local.
A su vez, el hecho de que los bonos de ley local caigan mas que los de ley externa hacen que los inversores argentinos muestran una perspectiva mas negativa respecto de los bonistas internacionales.
Los analistas de Balanz indicaron que la curva de los bonares continúa mostrando spreads amplios frente a la curva de los globales, en un contexto negativo para la renta fija argentina.
Según detallaron desde la compañía, este peor desempeño relativo de la legislación local podría reflejar una visión más pesimista de los inversores locales respecto de los externos, así como el efecto de las recientes emisiones bajo ley local frente a la ausencia de nuevas colocaciones bajo ley extranjera.
En este contexto, desde la compañía favorecen el Bonar 2027 (AO27) para un perfil moderado que busque exposición en activos de ley local a la vez que mantienen una postura neutral en globales, pero dentro de la curva preferimos el GD41.
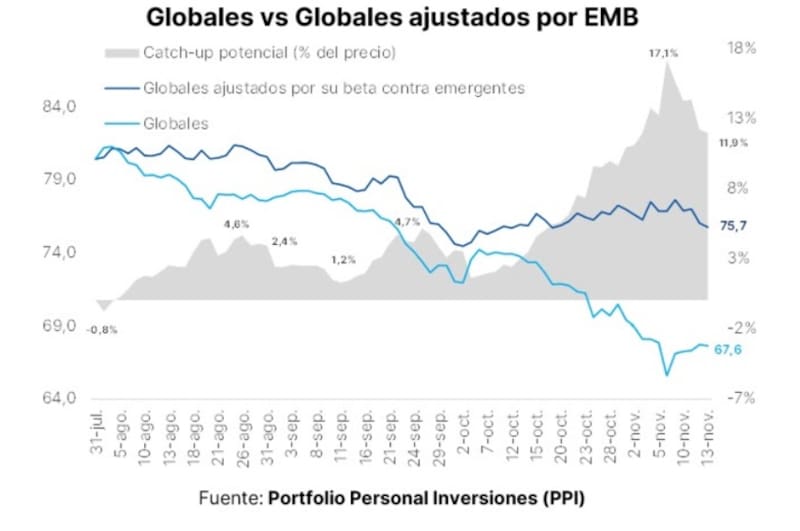
Según detallan desde PPI, los bonos soberanos argentinos acumulan un importante rezago frente a la deuda de los mercados emergentes y muestran un potencial de recuperación cercano al 12%.
Según un análisis de Portfolio Personal Inversiones (PPI), los Globales cotizan a un precio promedio de u$s 67,6, mientras que, si hubieran acompañado la evolución de los activos emergentes ajustada por su beta, deberían ubicarse en torno a 75,7.
Por lo tanto, el indicador refleja que la deuda argentina sufrió un castigo adicional respecto de sus pares emergentes y ante una eventual normalización de las condiciones financieras y una reducción del riesgo país podrían favorecer una recuperación de las cotizaciones.
Es decir, los bonos argentinos tienen margen para recuperar terreno frente a sus comparables emergentes, aunque ese potencial depende de que se reviertan los factores locales que explican su peor desempeño. No se trata de un rendimiento asegurado, sino de una estimación relativa de valuación.