En esta noticia
Según el Bank of America (BoFA), Brasil puede aprender tres lecciones del ajuste de Javier Milei: concentrar el esfuerzo en el gasto, definir una mejora fiscal suficiente para estabilizar la deuda y reunir el respaldo político necesario para sostenerla.
El banco menciona que Argentina logró un ajuste cercano a cinco puntos del PBI, principalmente mediante recortes, mientras que Brasil necesitaría una mejora de unos 3,5 puntos.
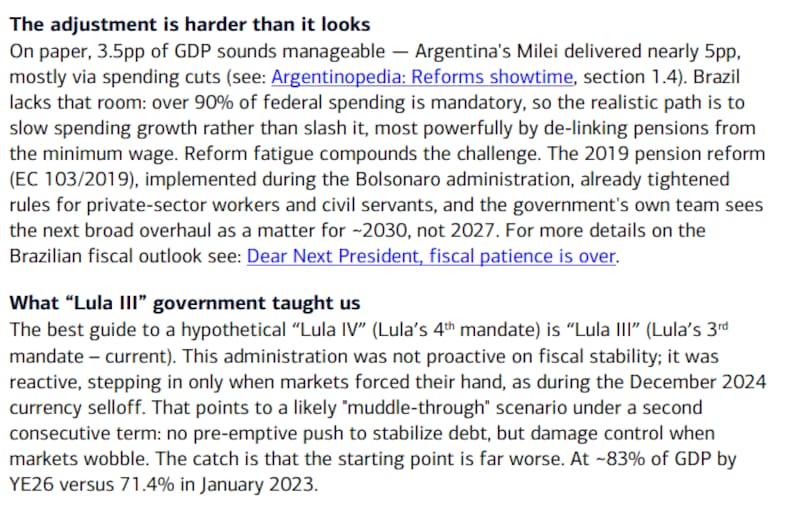
Sin embargo, con más del 90% del gasto federal obligatorio, el camino brasileño pasaría por desacelerar su crecimiento mediante reformas, como desvincular las jubilaciones del salario mínimo.
La enseñanza concreta es que la promesa de austeridad debe traducirse en medidas ejecutables y acuerdos en el Congreso: esa credibilidad podría reducir las tasas de largo plazo, aliviar el costo financiero de las empresas y favorecer las valuaciones de las acciones, dice el gigante de Wall Street.
La comparación aparece en un informe del banco sobre las perspectivas de la Bolsa brasileña y las elecciones presidenciales. Su argumento es que el resultado electoral puede impulsar inicialmente a los mercados, pero una recuperación sostenida de las valuaciones exige algo más: “Medidas fiscales creíbles y capacidad política para implementarlas”.
Para BofA, la experiencia argentina permite dimensionar el desafío. Un ajuste de 3,5 puntos del PIB puede parecer alcanzable frente a los casi cinco puntos que el banco atribuye a Milei.
Sin embargo, esa comparación numérica encuentra un límite inmediato en la composición del gasto brasileño: más del 90% del gasto federal es obligatorio, según el informe.
Por eso, el banco sostiene que el camino más realista para Brasil es la desaceleración del crecimiento del gasto. Entre las medidas con mayor impacto potencial menciona desvincular las jubilaciones del salario mínimo. Pero cambiar esas reglas requiere reformas y respaldo legislativo, en un contexto que BofA describe como de fatiga reformista tras los cambios previsionales aprobados en 2019.
Ajustar según las herramientas disponibles
La enseñanza que surge de la comparación es que la magnitud del ajuste debe evaluarse junto con las herramientas disponibles para ejecutarlo. Un compromiso de austeridad puede mejorar las expectativas, pero su efecto sobre la deuda depende de qué partidas pueden modificarse y de la posibilidad de sostener las decisiones en el tiempo.
El punto de partida brasileño explica la urgencia. BofA proyecta una deuda bruta de alrededor del 83% del PIB al cierre de 2026, frente al 71,4% registrado al comienzo del tercer mandato de Luiz Inácio Lula da Silva.
Para estabilizarla, estima necesario un superávit primario (antes del pago de intereses) cercano al 3% del PIB. Llegar a ese resultado demandaría una mejora fiscal de unos 3,5 puntos del producto.
El problema financiero combina un elevado volumen de deuda con tasas de interés altas. Según el banco, la deuda brasileña está denominada mayoritariamente en moneda local y financiada en el mercado doméstico. Su diagnóstico pone el foco en el costo de ese financiamiento: una oferta creciente de títulos públicos obliga a ofrecer rendimientos atractivos para captar inversores, especialmente en los plazos más largos.
Ese costo también pesa sobre las acciones. Una mejora fiscal creíble podría reducir la compensación que exige el mercado para financiar al Estado y favorecer una baja de las tasas largas. A su vez, menores tasas aliviarían los gastos financieros de las empresas y podrían elevar las valuaciones bursátiles. Esa secuencia ayuda a explicar por qué BofA ubica las cuentas públicas en el centro de su análisis electoral.
¿Cómo reaccionaría el mercado?
El informe también advierte sobre las limitaciones de las propuestas en discusión. En un eventual nuevo mandato de Lula, considera probable una continuidad de correcciones reactivas ante episodios de presión del mercado.
Respecto de Flávio Bolsonaro, identifica un mayor potencial de mejora en las propuestas de orientación fiscal más ortodoxa, aunque señala que su implementación todavía debe ponerse a prueba.
BofA recoge, además, declaraciones de integrantes del equipo económico de Flávio sobre un recorte del gasto equivalente al 1,5% del PIB. Esa magnitud queda por debajo del esfuerzo total que el propio banco calcula necesario para estabilizar la deuda, lo que deja abierta la discusión sobre las medidas adicionales.
La comparación con Milei ofrece así una referencia concreta, pero no una receta trasladable automáticamente. Para Brasil, el desafío consiste en convertir la intención de ajustar en cambios presupuestarios viables.
En la lectura de BofA, el Congreso será decisivo: la mejora duradera de las expectativas financieras dependerá de la capacidad del próximo gobierno para reunir los votos que vuelvan ejecutable su programa fiscal.