En esta noticia
El mercado del cobre empieza a mostrar una anomalía que puede convertirse en una de las claves para los inversores en los próximos meses: hay importantes inventarios a nivel global, pero una porción cada vez mayor está concentrada dentro de Estados Unidos y, por lo tanto, no necesariamente está disponible para abastecer al resto del mundo.
Para los inversores que busquen aprovechar la tendencia del metal, desde la Argentina hay Cedear para sumar exposición a las carteras.
La situación es consecuencia de dos fuerzas que comenzaron a cruzarse. Por un lado, la incertidumbre sobre posibles aranceles estadounidenses a las importaciones de minerales críticos está incentivando el traslado de metal hacia Estados Unidos.
Por otro, el crecimiento de la inteligencia artificial mantiene el interés por el cobre debido a la enorme infraestructura eléctrica necesaria para alimentar centros de datos.
En un nuevo informe, Goldman Sachs advierte que esa combinación puede dejar al mercado mucho más ajustado de lo que sugieren las cifras globales de inventarios y, especialmente, hacerlo más sensible ante una recuperación de la demanda de los inversores.
La amenaza de los aranceles ya está cambiando el mercado
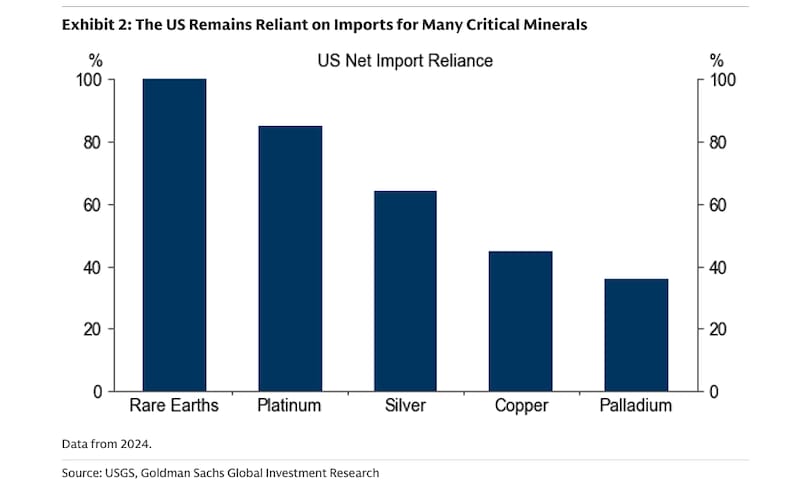
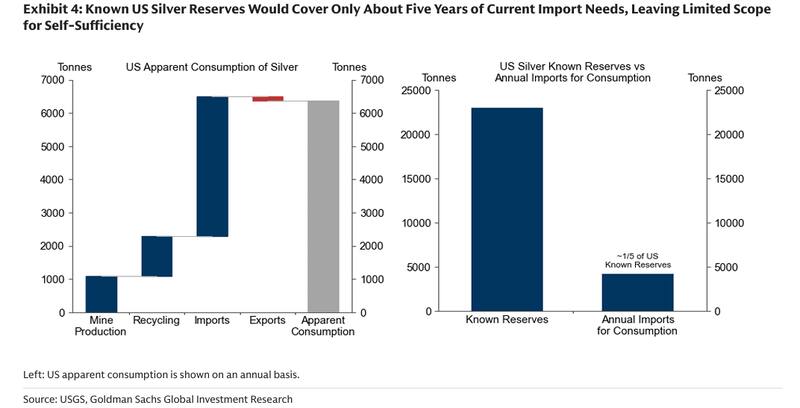
Estados Unidos busca reducir su dependencia externa de los minerales considerados estratégicos para sectores como defensa, electrificación, manufactura avanzada e infraestructura vinculada con inteligencia artificial.
Pero Goldman Sachs identifica una dificultad fundamental: los aranceles pueden aplicarse rápidamente, mientras que desarrollar nueva oferta minera lleva años.
El banco estima que construir una nueva mina de cobre puede demandar más de una década. Incluso una nueva fundición o refinería necesita varios años antes de comenzar a producir.
Por eso, encarecer las importaciones mediante aranceles difícilmente genere por sí solo una respuesta inmediata de la producción estadounidense.
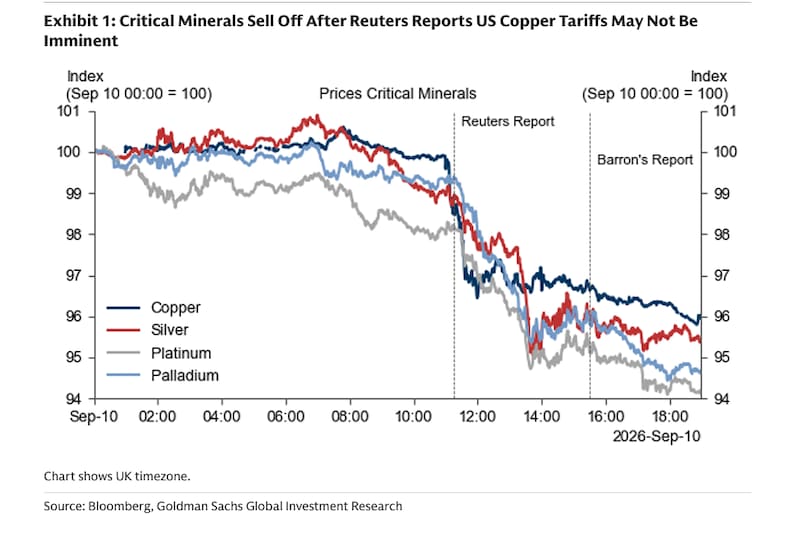
De hecho, Goldman considera poco probable la implementación de aranceles sobre minerales críticos en el corto plazo, al menos hasta que otras políticas, como la inversión respaldada por el Estado, permitan incrementar la capacidad productiva doméstica.
Sin embargo, la amenaza de los aranceles ya está consiguiendo otro resultado.
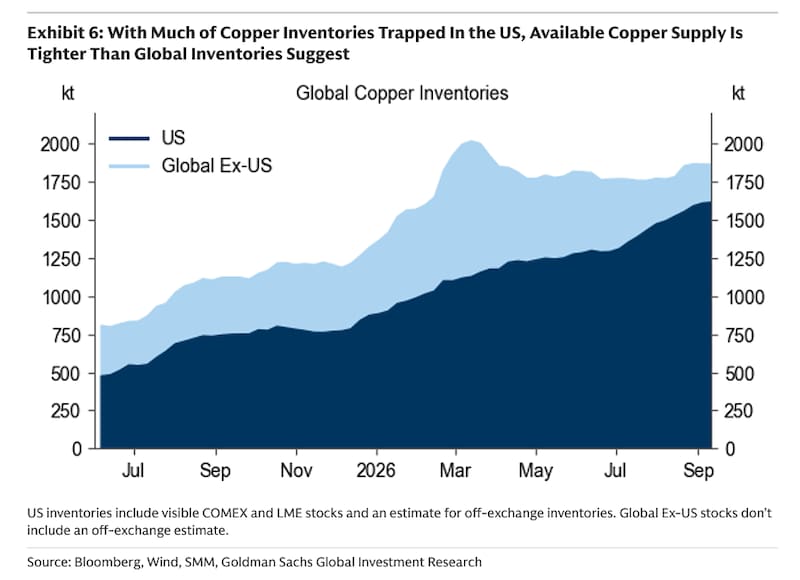
Ante el riesgo de que las importaciones sean gravadas posteriormente, los participantes del mercado trasladaron cantidades crecientes de metal hacia Estados Unidos. Una vez dentro del país, esos inventarios pueden quedar disponibles ante una eventual interrupción del suministro externo.
En términos prácticos, la incertidumbre comercial está ayudando a construir una suerte de reserva estratégica sin que el Gobierno estadounidense tenga que realizar directamente grandes compras de cobre.
Mucho cobre global, pero menos disponible
El problema aparece fuera de Estados Unidos.
Goldman sostiene que buena parte del metal que ingresó al país probablemente permanezca allí, particularmente en el caso de commodities industriales como cobre y paladio. Además, nuevos episodios de temor a los aranceles podrían incentivar otra ronda de acumulación.
Así aparece una situación aparentemente contradictoria: los inventarios mundiales pueden parecer cómodos, pero el mercado efectivamente disponible fuera de Estados Unidos está mucho más ajustado.
La IA entra en la ecuación
En el cobre aparece además una segunda fuerza: la inteligencia artificial.
La expansión de los centros de datos requiere inversiones masivas no solamente en chips y servidores. También necesita generación eléctrica, transmisión, transformadores, sistemas de distribución y refrigeración.
Y prácticamente toda esa infraestructura necesita cobre.
Goldman destaca que la demanda inversora por el metal continúa respaldada por las temáticas vinculadas con la inteligencia artificial. El punto es particularmente relevante porque buena parte de ese interés financiero se canaliza mediante COMEX, en Nueva York.
Ahí aparece un mecanismo que puede reforzarse a sí mismo.
Una mayor demanda de cobre en COMEX puede ampliar el diferencial de precios entre Nueva York y Londres. Cuando esa diferencia supera los costos necesarios para realizar el arbitraje, aparece un incentivo para trasladar todavía más cobre hacia Estados Unidos.
Más compras en Nueva York pueden significar entonces más metal viajando hacia Estados Unidos y, como consecuencia, menor liquidez disponible fuera del país.
La IA, por lo tanto, no solamente agrega una fuente estructural de consumo físico. También puede contribuir a intensificar una distorsión geográfica de los inventarios que ya está siendo generada por la política comercial estadounidense.
Cómo invertir desde Argentina
Para Milo Farro, Research de Rava Bursátil, esta diferencia entre los fundamentos estructurales y la coyuntura financiera resulta central al momento de pensar una inversión en cobre.
“Al momento de pensar en posicionarse en cobre, es necesario distinguir los fundamentos que sustentan la demanda a lo largo del tiempo de la dinámica del corto plazo”, explica Farro en diálogo con El Cronista.
El analista advierte que el escenario financiero internacional puede seguir jugando en contra del metal.
“El aumento significativo en las tasas de los bonos del Tesoro americano condujo a la apreciación del dólar a nivel global, movimiento que suele ser negativo para la cotización de las materias primas. Esto nos permite pensar que si bien la industria del cobre tiene buenas perspectivas a largo plazo, en el corto podemos seguir experimentando volatilidad por un contexto que no ayuda a este tipo de activos”, sostiene.
El diagnóstico coincide con uno de los puntos centrales planteados por Goldman: los fundamentos físicos del mercado pueden seguir ajustándose mientras, simultáneamente, las condiciones financieras reducen temporalmente el interés de los inversores.
El banco, de hecho, distingue entre ambos fenómenos. El flujo financiero puede desaparecer rápidamente. El cobre que ya fue trasladado físicamente hacia Estados Unidos no necesariamente regresará con la misma velocidad.
Por eso, Goldman considera que persisten las condiciones para que vuelva a registrarse una volatilidad similar a la observada entre la segunda mitad de 2025 y la primera mitad de 2026 si se recupera la demanda de los inversores.
El argumento de largo plazo
La cautela sobre el corto plazo no elimina, sin embargo, la tesis estructural detrás del cobre.
“Ahora bien, la demanda de cobre viene creciendo en forma sostenida en los últimos años y se espera que esta tendencia continúe al menos hasta 2028. Las razones que explican este incremento son la utilización de este elemento químico para redes eléctricas, energías renovables, centros de datos y electrificación del transporte”, señala Farro.
A ese crecimiento de la demanda se suma un problema del otro lado de la ecuación. “Por otro lado, la oferta viene creciendo a un ritmo más lento que la demanda y este es otro de los motivos que respaldan la tesis de inversión”, agrega.
Ese desbalance potencial es precisamente uno de los puntos que Goldman pone bajo la lupa. La demanda puede reaccionar relativamente rápido ante nuevas inversiones en inteligencia artificial, centros de datos, redes eléctricas o electrificación, mientras que aumentar la producción minera requiere plazos mucho mayores.
Goldman calcula que desarrollar una mina de cobre puede llevar alrededor de 16 años. Incluso si Estados Unidos consiguiera reactivar las fundiciones actualmente inactivas y llevar las instalaciones existentes al máximo de utilización, el país continuaría siendo importador neto de cobre refinado.
Cómo posicionarse en cobre desde la Argentina
Farro plantea que el contexto actual exige diferenciar también el horizonte de inversión. “En el corto plazo tomaríamos una posición cautelosa y en caso de que el inversor pretenda armar un posicionamiento a largo plazo, hacerlo en forma escalonada no es una mala idea”, sostiene.
Para los inversores argentinos, además, aparecieron nuevas alternativas para implementar esa estrategia.
“Para posicionarse en el mercado argentino, en el último tiempo se incorporó el ETF COPX, que agrupa a compañías dedicadas a la extracción, refinación y exploración de cobre a nivel global. Para los inversores que buscan exposición a una compañía particular, se encuentra disponible el Cedear de Southern Copper Corporation (SCCO)”, explica Farro.