En esta noticia
- JP Morgan: crecimiento de 1,5% y una recuperación apoyada en las exportaciones
- Goldman Sachs: recorte a 1,8% y riesgo de una nueva revisión
- Barclays: recorte a 1,8% y una advertencia sobre el tipo de cambio
- Bank of America: crecimiento de 2% y una mejora más marcada en 2027
- El ingreso de los hogares, una prueba para la recuperación
Cuatro bancos de Wall Street ajustaron sus expectativas sobre la economía argentina. JP Morgan, Goldman Sachs, Barclays y Bank of America (BofA) recortaron sus proyecciones de crecimiento para 2026, en un escenario en el que la expansión de las actividades exportadoras convive con dificultades persistentes en la industria, la construcción y el consumo.
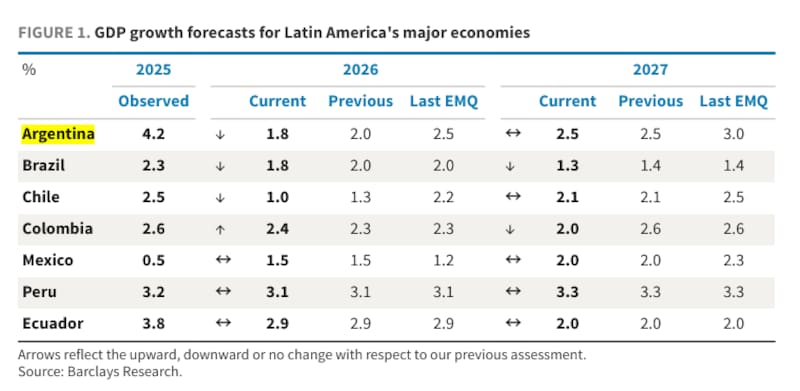
Entre las cuatro entidades, JP Morgan tiene la proyección más bajista, con un crecimiento de 1,5%; Goldman Sachs y Barclays coinciden en 1,8%; y el BofA mantiene la estimación más optimista, con 2%.
Los diagnósticos comparten una preocupación: la recuperación tarda en extenderse hacia el mercado interno.
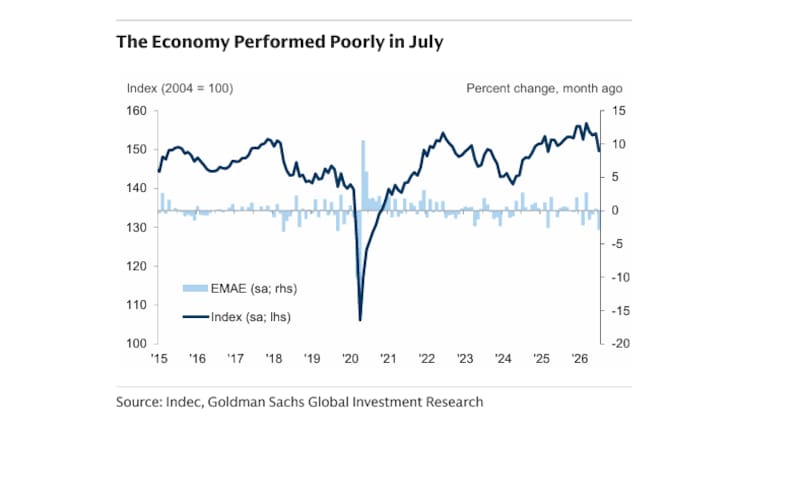
La caída de la actividad de julio profundizó esas dudas y motivó las revisiones de JP Morgan y Goldman Sachs.
Y es que el Estimador Mensual de Actividad Económica (EMAE) retrocedió 2,9% respecto de junio, en términos desestacionalizados, y 1,4% frente al mismo mes de 2025, según los datos citados por ambas entidades.
Barclays, cuyo informe fue publicado antes de conocerse ese dato, ya había reducido su pronóstico y advertido que el nivel del tipo de cambio real dificulta la recuperación de las actividades no primarias.
BofA, por su parte, puso el foco en las consecuencias de las tasas de interés elevadas y del deterioro del crédito al consumo.
Para los bancos, el problema es la composición del crecimiento tanto como por su velocidad. El dinamismo de la energía, la minería y el agro no alcanza para asegurar una mejora equivalente en el comercio, el empleo y los ingresos de los hogares.
JP Morgan: crecimiento de 1,5% y una recuperación apoyada en las exportaciones
JP Morgan redujo a 1,5% su proyección de crecimiento para la Argentina en 2026 (antes era de 2,7%), después de que la contracción de julio superara ampliamente la baja cercana al 1% mensual que esperaba.
El informe del 25 de septiembre, los economistas Diego Pereira y Lucila Barbeito señalaron que el retroceso de 2,9% fue el mayor descenso mensual desde el confinamiento de abril de 2020.
Con ese resultado, la actividad quedó 4,5% por debajo del máximo de marzo de 2026 y descendió hasta su menor nivel desde marzo de 2025.
El crecimiento acumulado entre enero y julio se desaceleró a 1,7%, frente al 2,2% registrado durante el primer semestre. La revisión también alcanzó al tercer trimestre: el banco pasó a proyectar una contracción de 4% a tasa trimestral anualizada, equivalente aproximadamente a una caída de 1% respecto del trimestre anterior.
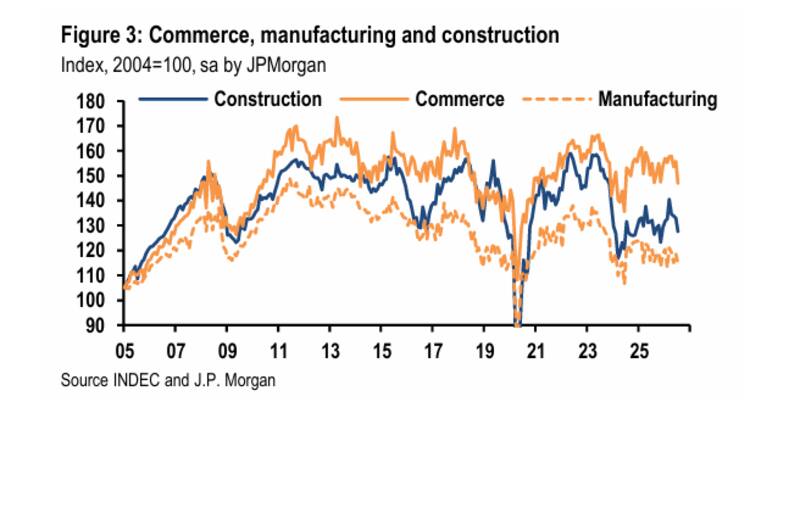
La industria manufacturera y la construcción retrocedieron 3,6% y 4% mensual, respectivamente, según los ajustes estacionales realizados por la entidad. Sin embargo, la principal sorpresa llegó del comercio, el agro, el transporte y los servicios financieros.
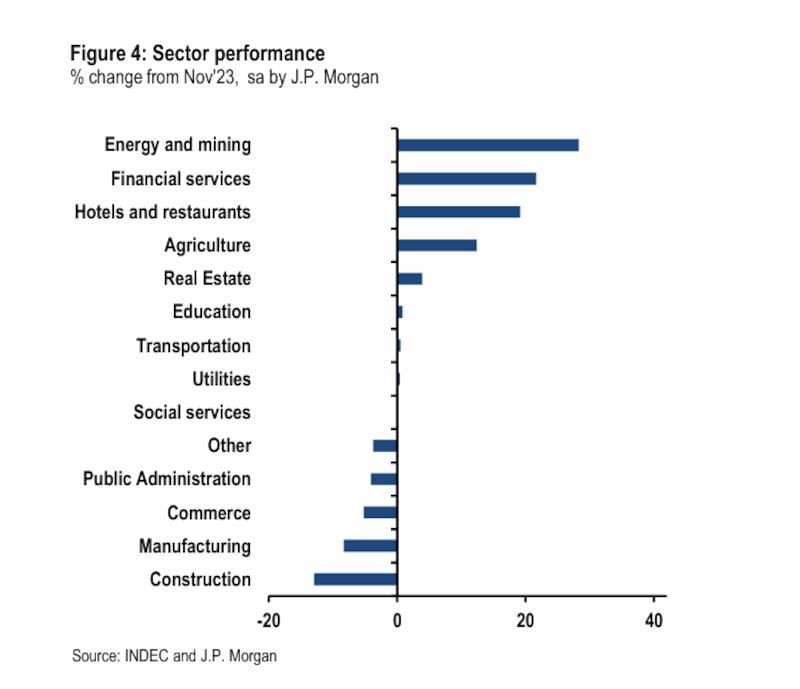
El comercio registró una contracción mensual de 5,5%, una magnitud que los analistas consideran desproporcionada para la etapa actual del ciclo económico. Por eso, plantearon que parte de la caída podría responder a distorsiones metodológicas, problemas de ajuste estacional y efectos del calendario. Como antecedente, recordaron que el sector había caído 4,8% mensual en octubre de 2025 para recuperarse 4,4% en noviembre.
JP Morgan también identificó factores transitorios que pudieron afectar la producción en julio: el día no laborable del 10, las menores horas trabajadas en algunos sectores durante el Mundial de fútbol, las interrupciones en el suministro de gas y las lluvias y nevadas superiores a los promedios históricos. Aunque el informe no cuantifica la incidencia de cada uno.
Esa cautela no elimina las señales de debilidad. Según el banco, los datos disponibles de agosto vuelven a mostrar dificultades en la industria y la construcción.
El consumo y el crédito aparecen como dos de los principales obstáculos para una recuperación sostenida. La inflación superior a la prevista durante el primer trimestre erosionó el poder adquisitivo, mientras que el aumento de la morosidad estuvo asociado a una desaceleración de los préstamos.
El mercado laboral tampoco aportó un impulso relevante: de acuerdo con el informe, el empleo urbano permaneció prácticamente sin cambios en julio, después de cinco meses consecutivos de contracciones moderadas, y se ubicó 1,1% por debajo del nivel de un año antes.
Hacia adelante, JP Morgan espera que algunos condicionantes pierdan intensidad. Su escenario auncontempla una moderación de la inflación, la continuidad de la recuperación de los préstamos en moneda local iniciada en el segundo trimestre y condiciones más flexibles para el financiamiento en dólares. Aun así, prevé que las políticas monetaria y fiscal sigan siendo restrictivas.
Pese al recorte para este año, mantuvo su estimación de crecimiento de 2,5% para 2027. La composición de ese avance revela una diferencia marcada: proyecta un aumento de 11% en las exportaciones y de apenas 0,4% en el consumo privado.
Las exportaciones netas seguirían contribuyendo al crecimiento, tanto por mayores ventas al exterior como por una demanda interna que no tendría fuerza suficiente para acelerar significativamente las importaciones. Ese escenario favorecería a la minería, el agro y otras actividades exportadoras frente a las orientadas al mercado doméstico.
El banco advierte, además, que la producción minera y energética destinada al exterior genera un movimiento relativamente limitado en el comercio mayorista y minorista local. Por eso, su expansión puede trasladarse de manera acotada a los indicadores comerciales.
Goldman Sachs: recorte a 1,8% y riesgo de una nueva revisión
Goldman Sachs redujo en 0,3 puntos porcentuales su proyección de crecimiento para 2026, hasta 1,8%, en un informe firmado por el economista Sergio Armella. La magnitud del ajuste implica que la estimación inmediatamente anterior era de 2,1%.
La secuencia es clave: el banco había proyectado un crecimiento de 2% antes de la sorpresa positiva del PBI del segundo trimestre. Ahora, después del mal dato de julio, su nueva previsión quedó incluso por debajo de aquel nivel.
La actividad también sorprendió negativamente a Goldman Sachs. Frente a la caída interanual de 1,4% que mostró el EMAE, la entidad esperaba un crecimiento de 2,2%, mientras que el consenso relevado en el informe anticipaba una suba de 1,3%.
Su diagnóstico combina una mejora de los fundamentos macroeconómicos con una pérdida de dinamismo de la economía. Según el banco, el crecimiento se desaceleró con fuerza y quedó más concentrado en los sectores primarios, como petróleo, minería, pesca y agro, mientras que las actividades más intensivas en empleo, entre ellas la industria, la construcción y los servicios, continuaron rezagadas.
Los datos sectoriales de julio reflejan esa disparidad. La pesca creció 424,5% interanual y aportó 0,6 puntos porcentuales a la variación de la actividad; la minería avanzó 8,4%, con una contribución de 0,4 puntos; y el agro y la ganadería aumentaron 0,7%.
En sentido contrario, la industria manufacturera cayó 4,6% interanual y restó 0,7 puntos porcentuales al indicador. El comercio retrocedió 5,1%, con un aporte negativo de 0,6 puntos, mientras que la intermediación financiera disminuyó 3%.
La advertencia central de Goldman Sachs es que incluso el crecimiento de 1,8% requiere un rebote significativo durante los próximos meses. Por esa razón, considera que los riesgos para su nueva proyección siguen “inclinados a la baja”.
El banco calculó que el arrastre estadístico para 2026 se ubicaba en -0,2%. Ese indicador muestra qué ocurriría con el promedio anual si la actividad permaneciera en el nivel más reciente durante los meses restantes: no es su pronóstico, pero permite dimensionar cuánto depende la expansión esperada de una recuperación posterior.
Para el tercer trimestre, el arrastre estadístico era de -2,9% respecto del trimestre anterior, en términos desestacionalizados. La cifra tampoco equivale a una previsión definitiva para ese período, sino que refleja el punto de partida desfavorable que dejó julio.
Barclays: recorte a 1,8% y una advertencia sobre el tipo de cambio
Barclays también redujo su proyección de crecimiento para la Argentina en 2026 de 2% a 1,8% y mantuvo en 2,5% su estimación para 2027. La revisión aparece en el informe Latin America: Far from over con un capítulo sobre el país firmado por Ivan Stambulsky y Jason Keene.
El recorte fue de 0,2 puntos porcentuales respecto de su estimación inmediatamente anterior. La comparación con su informe trimestral previo muestra una corrección más amplia: entonces esperaba una expansión de 2,5% para 2026.
Aunque coincide con Goldman Sachs en el pronóstico de este año, Barclays pone especial énfasis en el esquema cambiario. Su diagnóstico es que el peso está “más apreciado en términos reales que su nivel de equilibrio, dadas la combinación de políticas económicas y una confianza del sector privado que todavía considera insuficiente”.
Según el banco, una política fiscal restrictiva y una mayor apertura comercial requieren un tipo de cambio real más depreciado para que las actividades no primarias crezcan a un ritmo adecuado. Esa necesidad sería mayor mientras persista cierta incertidumbre sobre la continuidad de las políticas.
Barclays sostiene que una moneda más débil, después de un período de ajuste, redirigiría parte del gasto desde los bienes importados hacia los servicios locales, los sectores que compiten con las importaciones y el turismo interno.
Los analistas señalan que la construcción todavía se encuentra alrededor de 24% por debajo de los niveles del primer semestre de 2023 y la industria manufacturera, cerca de 12% por debajo. También observan debilidad en las importaciones de piezas, bienes de capital e insumos intermedios vinculados con la producción.
El consumo de bienes durables mostró un mejor desempeño, favorecido por la apertura comercial y los mayores salarios medidos en dólares. Sin embargo, según Barclays, los indicadores más relevantes para los hogares de ingresos bajos y medios siguen débiles.
El banco tampoco considera “suficiente” explicar ese comportamiento como un costo transitorio de las reformas. Recuerda que otros procesos de estabilización, desregulación y apertura comercial, como los de Argentina y Perú a comienzos de los años noventa, convivieron con una expansión rápida de actividades orientadas al mercado interno cuando los programas generaron confianza.
La preocupación de Barclays es que la debilidad económica termine afectando la sostenibilidad política del programa. Si la actividad permanece estancada y los salarios reales no se recuperan de manera convincente, advierte, el mercado podría asignar una probabilidad mayor a un cambio de rumbo y agravar las tensiones financieras.
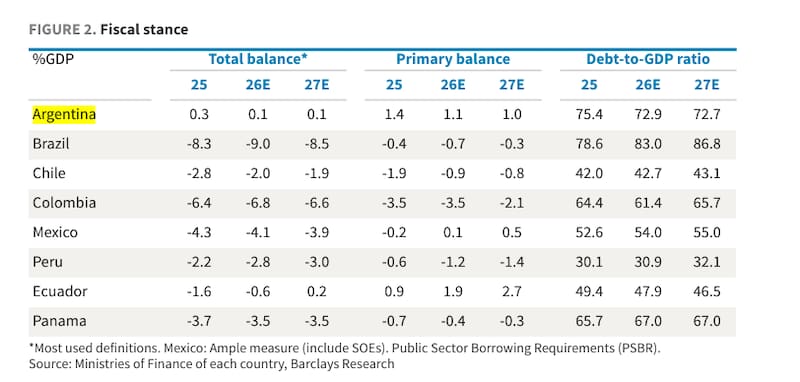
Esa advertencia convive con una valoración favorable de las cuentas externas y del ajuste fiscal. Barclays proyecta un superávit comercial de bienes de u$s 29.000 millones en 2026 y considera que las exportaciones, junto con una menor carga de deuda, aportan resistencia frente a los riesgos.
Por eso, pese al recorte del crecimiento, mantiene su recomendación de sobreponderar la deuda argentina. Su posición distingue entre la fragilidad de la actividad doméstica y el respaldo que la mejora externa puede ofrecer a los bonos.
Argentina: pronósticos de los bancos de Wall Street
Bank of America: crecimiento de 2% y una mejora más marcada en 2027
Bank of America recortó su estimación de crecimiento para la Argentina en 2026 al 2%, aunque mantiene una visión más favorable hacia 2027, cuando espera una expansión de 3,3%.
El diagnóstico surge de su informe World at a Glance, publicado el 24 de septiembre, en el que analiza el escenario global y dedica un capítulo a la economía argentina.
BofA considera que la actividad está demorando más en despegar después de un período marcado por tasas de interés muy elevadas y un deterioro de la calidad del crédito al consumo. Su lectura coincide con la preocupación de JP Morgan por las dificultades financieras de los hogares y por la velocidad con la que el crédito puede volver a impulsar la demanda.
Con una previsión de 2%, Bank of America queda como el más optimista de los cuatro bancos para este año, aunque la diferencia con JP Morgan es de apenas medio punto porcentual.
La distancia se amplía para 2027: BofA espera un crecimiento de 3,3%, frente al 2,5% que proyectan JP Morgan y Barclays. Los tres anticipan una aceleración respecto de 2026, pero difieren en su magnitud.
El ingreso de los hogares, una prueba para la recuperación
La debilidad del mercado interno también aparece en el análisis social de JP Morgan. Según las cifras del INDEC citadas por la entidad, la pobreza alcanzó al 32,3% de las personas en los 31 aglomerados urbanos relevados durante el primer semestre de 2026, un aumento de 0,7 puntos porcentuales respecto del mismo período de 2025.
Ese porcentaje representa aproximadamente 9,7 millones de personas dentro del universo cubierto por la encuesta, no en el total del país.
El banco vinculó el deterioro con la diferencia entre el aumento del costo de vida y el de los ingresos. En la comparación interanual presentada en el documento, la canasta básica total subió 33,1%, mientras que el ingreso familiar por habitante aumentó 31,3%, lo que implica una pérdida de poder adquisitivo cercana al 1,4%.
Los analistas consideraron que el incremento interanual de la pobreza fue moderado y probablemente no significativo desde el punto de vista estadístico, aunque el informe no presenta intervalos de confianza que permitan evaluar esa afirmación.