En esta noticia
- Una base demográfica cada vez más estrecha
- Vivir más también exige financiar más tiempo de retiro
- La informalidad complica una trayectoria de 30 años de aportes
- De dónde sale el dinero para pagar las prestaciones
- Más peso en el presupuesto no significa mejores haberes
- El tiempo como herramienta para construir ahorro
“Las personas que van a tener que mantener a los jubilados de 2050 no están naciendo”. Con esa frase, Alfredo Roisenzvit, profesor de Economía del Comportamiento y Cripto en el MBA de UCEMA y cofundador de MoonQuant Capital, resumió uno de los desafíos que enfrenta el sistema previsional argentino: la caída de la natalidad reduce el tamaño de las generaciones que ingresarán al mercado laboral, mientras el envejecimiento de la población aumenta las necesidades de financiamiento del retiro.
El docente abordó esa tensión durante la presentación “Jubilación en 2050: el desafío de la autogestión financiera”, realizada esta semana en el marco de la Semana Mundial del Inversor. Su diagnóstico combina problemas actuales como la informalidad, los aportes incompletos y la pérdida de poder adquisitivo, con cambios demográficos que se desplegarán durante décadas.
“Para el 2050, con todos los cambios tecnológicos, prevemos que no vamos a estar en un mundo similar al de hoy”, sostuvo. Desde esa perspectiva, Roisenzvit propuso discutir cómo prepararse para un retiro que podría requerir una mayor participación del ahorro personal.
La exposición cuestiona la sostenibilidad del esquema actual y plantea cuentas individuales, incentivos fiscales y educación financiera como herramientas complementarias.
Una base demográfica cada vez más estrecha
Según los datos de la Dirección de Estadísticas e Información de Salud recopilados en la presentación, los nacimientos en la Argentina pasaron de 777.012 en 2014 a 413.135 en 2024. La reducción fue de casi el 47% en diez años.
“Hoy nacen la mitad de personas de las que nacían hace diez años”, señaló Roisenzvit. El material también muestra una caída de la fecundidad desde aproximadamente 2,3 a 1,2 hijos por mujer, por debajo del nivel de reemplazo de 2,1, aunque aclaró que otras fuentes ubican el último registro en 1,3.
Por supuesto que el impacto previsional no es inmediato. Las generaciones más pequeñas que nacen hoy llegarán al mercado laboral en las próximas décadas, cuando una proporción mayor de la población estará en edad de retiro.
“Eso es una estructura demográfica que tiene muy poca solución en el corto plazo”, advirtió.
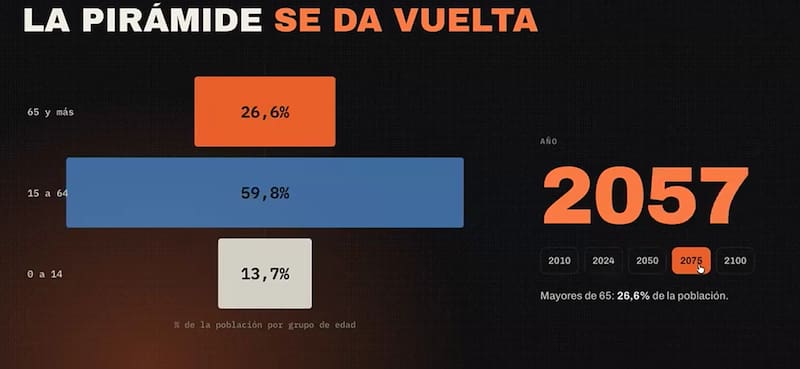
De acuerdo con las estimaciones y proyecciones de Naciones Unidas incorporadas a la presentación, los mayores de 65 años pasarían de representar alrededor del 12,4% de la población en 2024 a casi el 20% en 2050. Para 2075, esa participación se aproximaría al 30%.
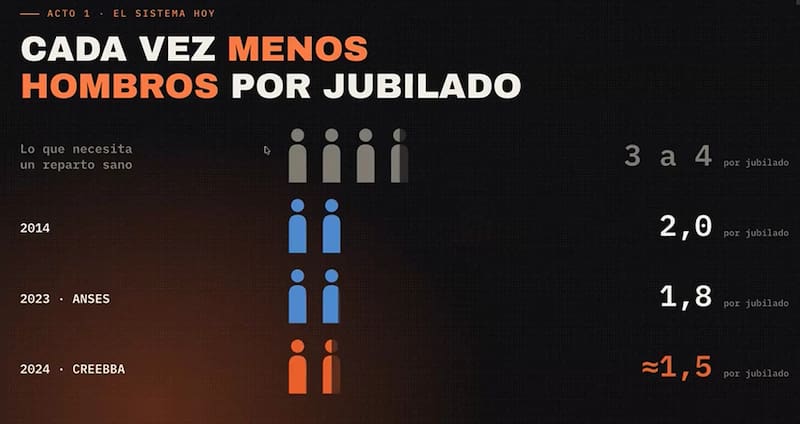
La relación entre personas de 15 a 64 años y mayores de 65 también se reduciría: de aproximadamente 5,3 en 2024 a 3,25 en 2050.
Roisenzvit hizo explícita esa diferencia al desarrollar el argumento: “Va a haber menos personas en condiciones de trabajar”. El desafío demográfico existe incluso antes de considerar cuántas de ellas tendrán empleo registrado.
Vivir más también exige financiar más tiempo de retiro
El envejecimiento incorpora otra dimensión: cuánto tiempo deben sostenerse los ingresos después de dejar de trabajar.
El expositor destacó los avances en salud, tecnología e investigación que permiten extender la vida. “Por suerte, nos alargan la vida”, afirmó. Su argumento es que, si la edad de retiro permanece igual y aumenta la supervivencia de los adultos mayores, también puede extenderse el período durante el cual necesitan una prestación.
La presentación cita proyecciones del INDEC que muestran un aumento de 5,3 años en la esperanza de vida al nacer de los varones entre 2022 y 2040. Esa variable describe una mejora general de la longevidad, aunque no mide directamente cuántos años adicionales vivirá una persona que ya alcanzó los 65.
Para dimensionar con precisión la duración del retiro se necesita la esperanza de vida a esa edad. La cuestión financiera, de todos modos, permanece: una etapa de jubilación más larga exige más recursos acumulados o mayores ingresos durante ese período.
La informalidad complica una trayectoria de 30 años de aportes
La presión demográfica se superpone con dificultades laborales que ya afectan al sistema. La exposición cita una informalidad del 43% entre los ocupados en el cuarto trimestre de 2025, sobre la base de la Encuesta Permanente de Hogares del INDEC.
El problema tiene dos efectos: limita la recaudación y dificulta que los trabajadores completen los 30 años de servicios con aportes necesarios para acceder a la jubilación ordinaria.
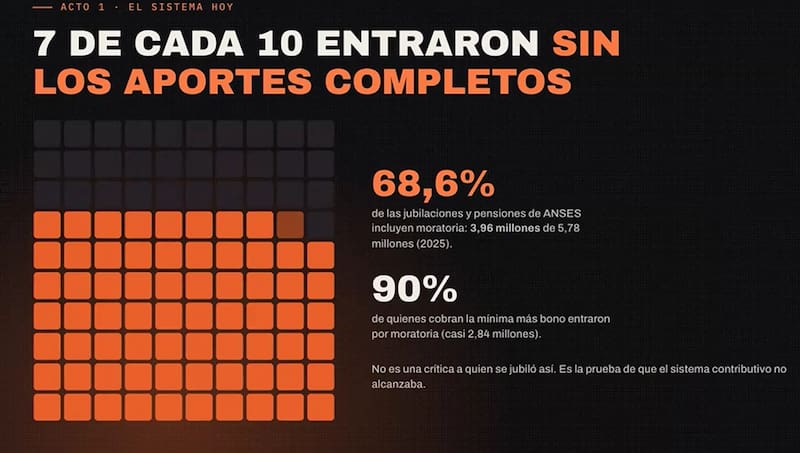
Según los datos de ANSES recogidos en el material, el 68,6% de las jubilaciones y pensiones incluía moratoria en 2025: 3,96 millones sobre 5,78 millones de prestaciones. Entre quienes cobraban la mínima más bono, la presentación ubica esa proporción cerca del 90%.
“Obviamente, no es una crítica a las personas que se jubilaron así”, aclaró Roisenzvit. Reconoció que necesitan ese apoyo y presentó la magnitud de las moratorias como una señal de las limitaciones del esquema contributivo.
Recurrir a una moratoria no significa no haber aportado nunca. Implica utilizar un mecanismo para completar períodos faltantes. La dificultad aparece especialmente en trayectorias que combinan empleo registrado, trabajo independiente, informalidad, desempleo y tareas de cuidado.
Para el expositor, la distancia entre esas carreras laborales y los requisitos previsionales obliga a revisar cómo se construye la protección para la vejez.
De dónde sale el dinero para pagar las prestaciones
La presentación también busca despejar una confusión sobre el sistema de reparto: los aportes no se acumulan en una cuenta de inversión individual que luego se devuelve al trabajador.
“No hay una cuenta personal”, explicó Roisenzvit. Los recursos ingresan a una caja común y financian prestaciones del período, junto con contribuciones patronales, impuestos y otras fuentes.
Eso no significa que no exista un registro de la historia laboral. La distinción es entre registrar aportes para determinar derechos previsionales y acumular un patrimonio financiero individual.
Según la composición de recursos de ANSES del Presupuesto 2026 utilizada en la exposición, aproximadamente 52 de cada $100 provienen de aportes personales y contribuciones patronales. El resto incorpora impuestos asignados y otras fuentes de financiamiento.
“Solo la mitad de la plata sale de aportes y contribuciones”, sostuvo el experto, al describir esa estructura.
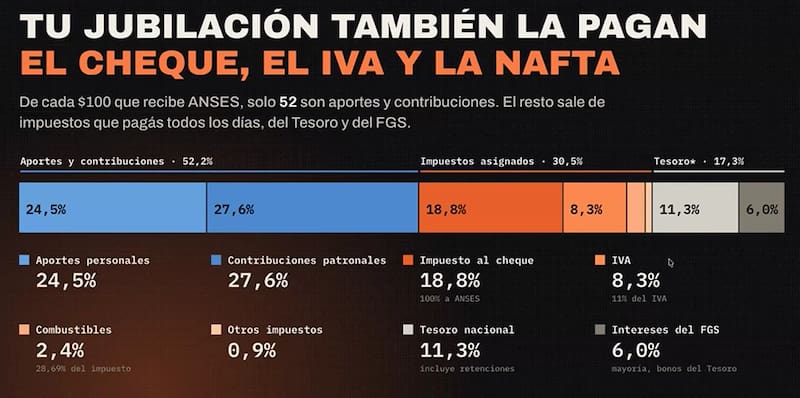
Entre los tributos vinculados al organismo, el material menciona el impuesto al cheque, el IVA y el impuesto sobre los combustibles. Por eso, la discusión previsional también atraviesa el debate tributario: modificar una fuente de ingresos obliga a definir cómo se reemplaza.
“Una de las dificultades de sacar impuestos”, señaló Roisenzvit, es precisamente el peso que esos recursos tienen en el financiamiento de las prestaciones.
Más peso en el presupuesto no significa mejores haberes
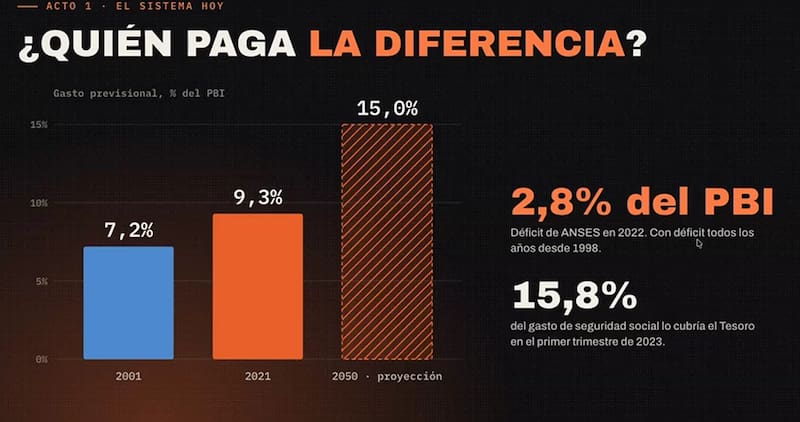
La exposición ubica las prestaciones de la seguridad social en el 53% del gasto primario de la Administración Nacional entre enero y agosto de 2026.
“Todo el funcionamiento del Estado dedica la mitad de su maquinaria a pagar el gasto previsional”, expresó Roisenzvit para describir su dimensión presupuestaria.
Sin embargo, esa participación no equivale a una mejora del ingreso de los jubilados. Una partida puede ganar peso porque otras se reducen más. El material cita cálculos del IARAF según los cuales, entre 2023 y 2025, el gasto primario real por habitante cayó un 27%, mientras el de jubilaciones y pensiones disminuyó un 4,2%.
El expositor también distinguió entre el mecanismo de actualización y su resultado para los beneficiarios. Describió la actualización por inflación como “muy justa desde lo lógico, pero insuficiente desde lo práctico”.
La presentación recoge una estimación publicada por La Nación, basada en índices oficiales de precios y movilidad, que ubica en 40,7% la pérdida de poder adquisitivo de la mínima con bono entre diciembre de 2019 y agosto de 2026.
Además, señala el deterioro del bono de $70.000, congelado desde marzo de 2024. Aunque el haber se actualice, un complemento fijo pierde capacidad de compra con la inflación.
La tensión es doble: financiar la cobertura y lograr que esa cobertura sostenga un nivel de ingresos suficiente.
El tiempo como herramienta para construir ahorro
Frente a ese escenario, Roisenzvit plantea complementar la protección estatal con ahorro propio. Uno de los ejercicios de su presentación muestra cuánto cambia comenzar antes.
Con aportes de u$s 100 mensuales hasta los 65 años, y bajo una tasa constante calculada como 5% anual dividido en doce períodos mensuales, una persona que empieza a los 25 acumularía aproximadamente u$s 152.602, frente a aportes propios de u$s 48.000.
Si comienza a los 35, el capital del ejercicio baja a u$s 83.226, con aportes de u$s 36.000. Si espera hasta los 45, reúne u$s 41.103, después de aportar u$s 24.000.
Empezar a los 25 en lugar de a los 35 eleva el resultado alrededor del 83%. La diferencia combina más aportes con un plazo mayor para reinvertir los rendimientos.
El ejemplo es ilustrativo, supone ahorro constante y una rentabilidad real estable. No constituye una proyección de una inversión concreta. Los resultados efectivos dependerán de los activos, las variaciones de precio, las comisiones y los impuestos.
La propuesta del expositor incluye cuentas individuales y heredables, portabilidad entre distintas modalidades de empleo, costos transparentes e incentivos fiscales al ahorro voluntario. El material contempla que el reparto continúe como piso solidario y que la autogestión funcione como un pilar propio.
Una reforma que desvíe aportes hacia cuentas individuales, sin embargo, debe resolver cómo se financian las prestaciones de los jubilados actuales durante la transición. Las simulaciones de ahorro privado presentadas no cuantifican ese costo.
La discusión hacia 2050 reúne así dos responsabilidades conectadas: cómo financiar el sistema colectivo y cómo ampliar la capacidad de ahorro de cada trabajador. La natalidad define una parte del escenario de largo plazo; la formalización, los salarios y la productividad determinarán con qué recursos se llega a él.