En esta noticia
Los dólares vuelven a los fondos cotizados (ETF) de América Latina, aunque su distribución muestra una marcada selección entre mercados.
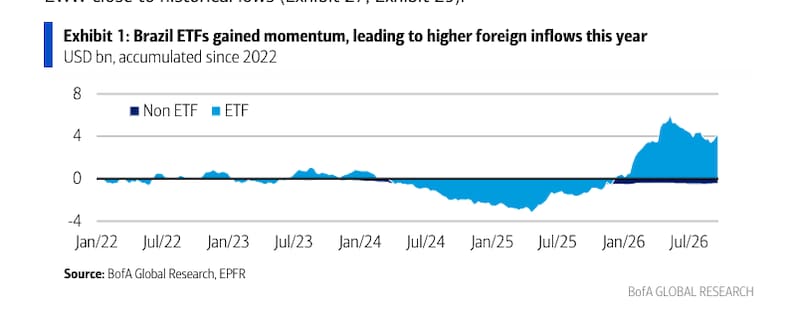
Según Bank of America Global Research, los ETF latinoamericanos acumulan ingresos netos por u$s 5.500 millones en lo que va de 2026, por encima de los u$s 4.600 millones registrados durante todo 2025. Brasil y los vehículos que invierten en la región concentran las entradas, mientras México enfrenta salidas de capital.
El informe del BofA identifica 114 ETF con foco en Latinoamérica y un patrimonio conjunto de u$s 50.000 millones. De ese universo, 74 cotizan en mercados locales y 40 en el exterior. Estos últimos funcionan como una de las principales vías de acceso de los inversores extranjeros a las acciones de la región.
Para la Argentina la noticia en flujos es bueno, más no así en rendimientos. Y es que el ETF dedicado al país registra un rendimiento acumulado de -1%, frente a la suba de 36% del principal vehículo brasileño (EWZ) y de 25% de uno de los fondos regionales más relevantes.
Brasil y los fondos regionales captan el dinero
Los ETF enfocados en Brasil recibieron u$s 3.800 millones en lo que va del año, frente a u$s 2.700 millones durante 2025. Los fondos regionales latinoamericanos sumaron otros u$s 2.900 millones, contra u$s 1.800 millones el año pasado, según los datos de flujos que presenta el BofA.
Ambas categorías superan, en conjunto, el ingreso neto total de la región porque las salidas de otros destinos compensan parte de esas compras.
México es el caso más importante: sus ETF registran retiros por u$s 1.500 millones, después de haber captado u$s 100 millones en 2025.
Los fondos enfocados en los países andinos, de menor tamaño, acumulan entradas por u$s 200 millones.
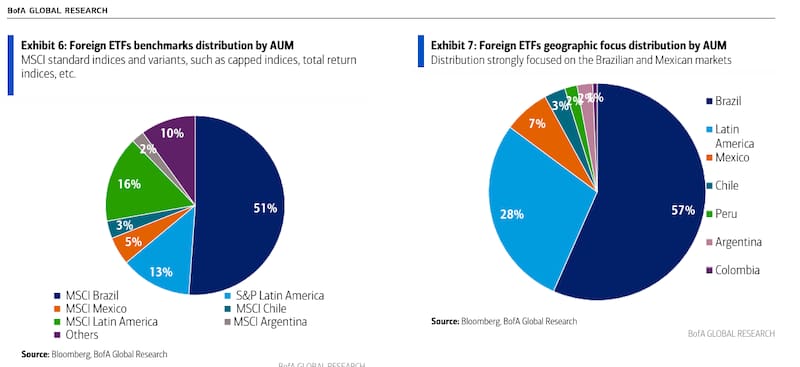
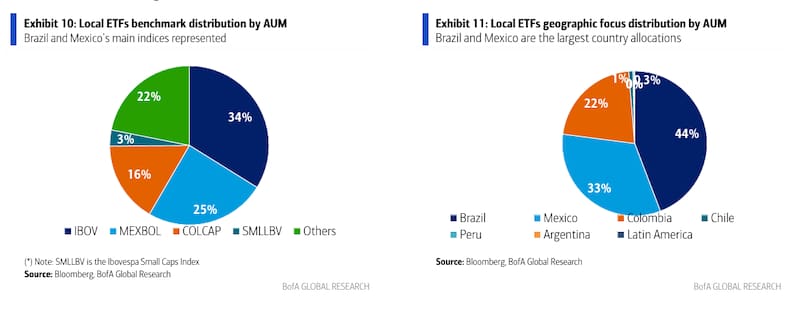
La concentración también se refleja en el patrimonio. Brasil representa más de la mitad de los activos de los ETF latinoamericanos listados en el exterior. Además, BofA señala que alrededor de 64% de la exposición de los fondos regionales corresponde al mercado brasileño, por el peso del país en el índice regional.
Así, parte de los dólares que llegan a un vehículo denominado “Latinoamérica” también termina invertida en Brasil.
Los ETF que muestran las mayores diferencias
La tabla por instrumento del reporte permite observar cómo se traduce esa tendencia en fondos concretos.
El iShares MSCI Brazil ETF, conocido por su ticker EWZ, administra u$s 9.085,4 millones, acumula entradas netas por u$s 1.349,9 millones y registra una suba de 36% en el año.
El iShares Latin America 40 ETF, identificado como ILF, tiene u$s 3.814,2 millones bajo administración. Sus ingresos netos alcanzan u$s 1.005,2 millones y su rendimiento acumulado es de 25%.
El contraste aparece en el iShares MSCI Mexico ETF, o EWW: pese a registrar una ganancia de 5%, muestra retiros netos por u$s 469,5 millones y un patrimonio de u$s 1.480,3 millones. La evolución del precio y los flujos cuentan historias distintas.
Otros mercados presentan combinaciones diferentes. El ETF de Colombia, COLO, acumula una suba de 39% y entradas por u$s 45,4 millones. El EPU, enfocado en Perú y exposición global, avanza 27% y capta u$s 201 millones. En Chile, el ECH retrocede 4%, aunque recibe u$s 13,5 millones.
Argentina, la rezagada en rendimiento
El Global X MSCI Argentina ETF, identificado como ARGT, aparece con u$s 687,4 millones bajo administración, un rendimiento acumulado de -1% y salidas netas por u$s 1,3 millones.
La comparación de los retornos consignados en el anexo deja al fondo argentino 37 puntos porcentuales por debajo del EWZ brasileño y 26 puntos por debajo del ILF regional.
En materia de flujos, el informe presenta una diferencia que limita las conclusiones. El reporte señala que los ETF enfocados en Argentina recibieron u$s 100 millones durante 2026, después de perder u$s 100 millones en 2025.
Bancos y commodities compiten con la inteligencia artificial
La composición sectorial ayuda a entender qué compran los inversores cuando ingresan a estos fondos. Según BofA, financieras y commodities representan alrededor de dos tercios de la exposición de los ETF latinoamericanos, frente a 30% en los mercados emergentes y 25% a escala global.
Tecnología y consumo discrecional, en cambio, explican apenas 2% de la exposición regional, contra 50% en emergentes y 40% a nivel mundial.
Esa estructura ofrece una cartera muy diferente de la que domina el impulso de la inteligencia artificial. BofA advierte que, más recientemente, los flujos vinculados con la IA hacia mercados con fuerte presencia tecnológica desviaron capital desde Latinoamérica.
El banco menciona a Corea del Sur y Taiwán como mercados que sostuvieron el desempeño de los emergentes gracias a esa temática. También señala que la incertidumbre electoral, comercial y fiscal pudo haber afectado los flujos hacia la región.
La implicancia es que una inversión en ETF latinoamericanos concentra la exposición en bancos, energía y materiales. Su evolución responde a variables distintas de las que impulsan a los mercados tecnológicos, aunque esa diferencia no elimina el riesgo de concentración.
Tasas y petróleo explican parte de la divergencia
BofA describe un comienzo de año favorable para Brasil y México, acompañado por el avance de los emergentes y las expectativas de fuertes recortes de tasas en ambos países.
El conflicto en Medio Oriente deterioró después las expectativas de flexibilización monetaria. México tuvo menos apoyo de la suba del petróleo por su baja exposición energética, mientras aumentaban las expectativas de inflación y se debilitaba la actividad doméstica.
Brasil se benefició inicialmente de su mayor presencia de compañías energéticas. Más adelante, el deterioro de las expectativas de recortes de tasas afectó su desempeño.
Durante el último mes analizado, la renovada expectativa de un ciclo de bajas más profundo favoreció una recuperación y redujo la distancia frente al conjunto de emergentes.
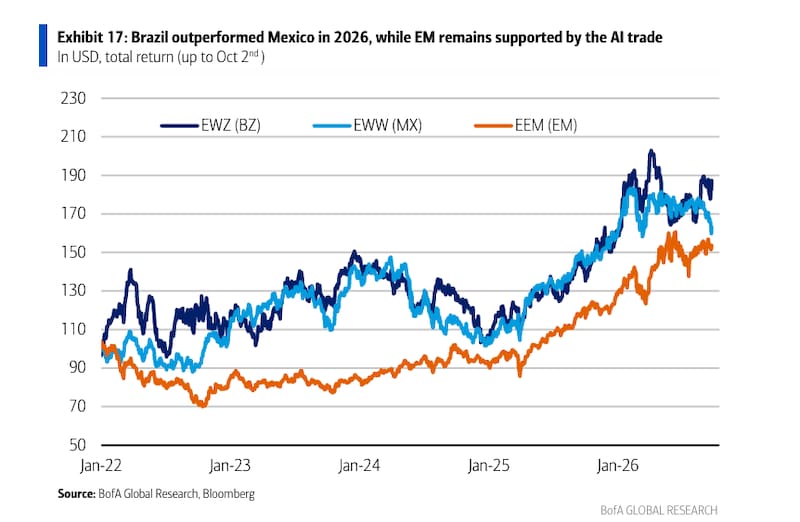
Esa secuencia muestra por qué los flujos regionales dependen tanto del escenario monetario como de la composición de cada mercado.