El mercado se ajusta a las condiciones de liquidez de la plaza, así como a las expectativas de inflación y eso hace que las tasas en pesos suban. En ese contexto, los analistas evalúan las oportunidades de inversión en bonos en pesos y buscan la mejor estrategia rumbo al final del año.
Tasas más altas en pesos
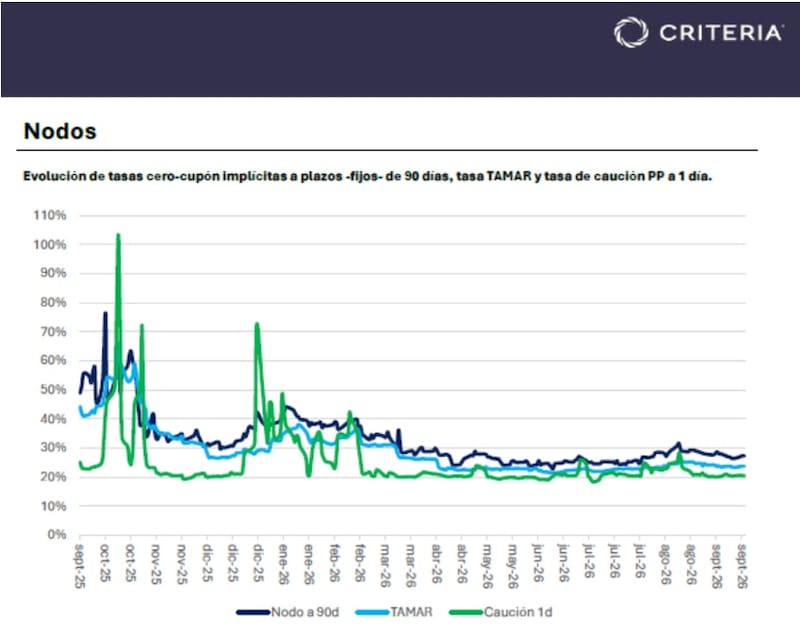
Las tasas de las Lecap muestran un repunte marcado en el corto plazo, luego de haber alcanzado sus niveles más bajos del año durante julio.
El movimiento es especialmente visible en las letras de menor duración ya que la Lecap a 30 días pasó de un mínimo cercano al 18,5% a ubicarse en 24,2%, mientras que la Lecap a 90 días avanzó hasta 24,6%.
El rebote se produjo después de varias semanas en las que las tasas cortas se habían comprimido con fuerza.
En julio, la Lecap a 30 días llegó a ubicarse incluso por debajo del 20%, mientras que las letras a 90 días y a un año se movían en torno del 22%–23%.
Desde entonces, la curva comenzó a recuperar niveles de rendimiento, con una aceleración más reciente en los instrumentos de corto plazo.
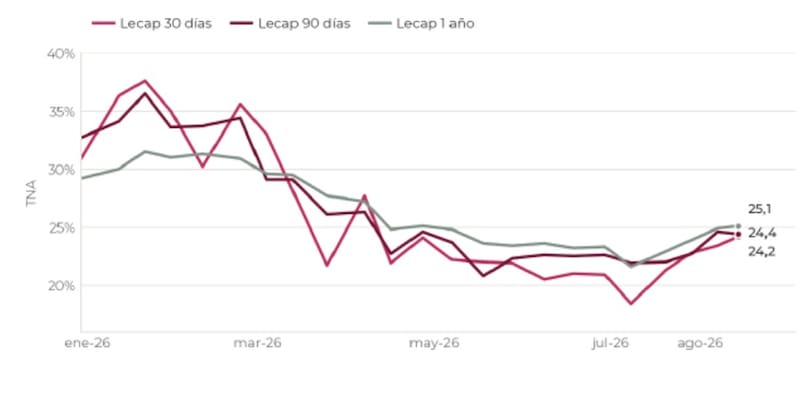
Los analistas de Cohen explicaron que la curva de Lecap se comprimió hasta julio de este año, cuando las tasas volvieron a subir, ubicando el tramo de 30 días en 24,2%, el de 90 días en 24,4% y el de un año en 25,1%.
En ese sentido, los analistas de Cohen remarcan que “la curva quedó prácticamente plana, con pendiente levemente positiva, lo que es consistente con expectativas de tasa estable”.
En relación con la dinámica de los bonos en pesos y de las tasas de los títulos a plazo fijo, desde Cohen indicaron que la secuencia no es casual y respondieron que el Banco Central dejó de comprar dólares al ritmo previo y la tasa en pesos subió para sostener el atractivo relativo de permanecer en moneda local.
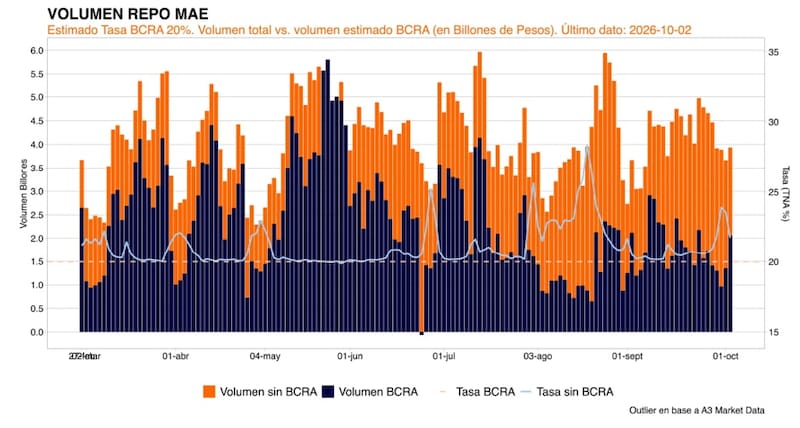
La suba de tasas de los bonos en pesos se da como respuesta a un escenario de restricción monetaria, la cual se percibe en el volumen de repos de corto plazo.
El mercado de repos muestra una recuperación de los volúmenes operados en las últimas semanas, luego de la fuerte contracción registrada durante agosto.
El volumen total volvió a ubicarse entre $4,5 y $5 billones diarios, con jornadas que llegaron a aproximarse a los $5 billones a comienzos de octubre.
La dinámica del mercado de repos refleja una normalización de las condiciones de liquidez, aunque todavía con una presencia relevante del BCRA.
Tras las tensiones registradas en agosto, cuando la tasa de las operaciones entre privados llegó a superar el 25%, el costo del fondeo volvió a acercarse a la zona del 20% al 22%.
Al mismo tiempo, el aumento del volumen canalizado a través del BCRA muestra que el organismo continúa cumpliendo un papel relevante como proveedor de liquidez de corto plazo.
Fernando Menéndez, analista de Renta Fija Soberana de Research Mariva, detalló que la suba de las tasas a corto plazo responde principalmente a condiciones de liquidez más restrictivas.
“Estamos en un contexto en el que el Gobierno mantiene la desinflación como uno de sus principales objetivos de política económica. Desde agosto, las tasas en pesos volvieron a ubicarse en terreno real positivo, mientras que los elevados rollovers del Tesoro y las compras acotadas de divisas por parte del BCRA limitaron la inyección de pesos al sistema. Este combo mantuvo elevada la tasa de corto plazo y llevó a las LECAP a sus mayores rendimientos desde mayo”, explicó Menéndez.
Expectativas de más inflación
En las últimas semanas se observa, además, una reducción de la brecha entre los distintos plazos.
La Lecap a un año rinde actualmente 25,1%, apenas 0,9 puntos porcentuales más que la letra a 30 días y 0,5 puntos porcentuales por encima de la de 90 días.
Esto implica que el mercado está exigiendo rendimientos similares incluso para colocaciones de muy corto plazo, en contraste con la mayor diferencia que se observaba durante buena parte del año.
El dato relevante hacia adelante está, por lo tanto, en el tramo corto de la curva: el fuerte repunte de las tasas de 30 y 90 días muestra un cambio respecto del escenario de compresión que predominó hasta julio.
Al mismo tiempo, la cercanía entre las tasas a corto y a largo plazo sugiere que la curva se encuentra relativamente plana en este segmento, con poco premio adicional por extender los vencimientos.
Esto podría estar asociado también con un escenario de expectativas de inflación que se mueven ligeramente al alza.
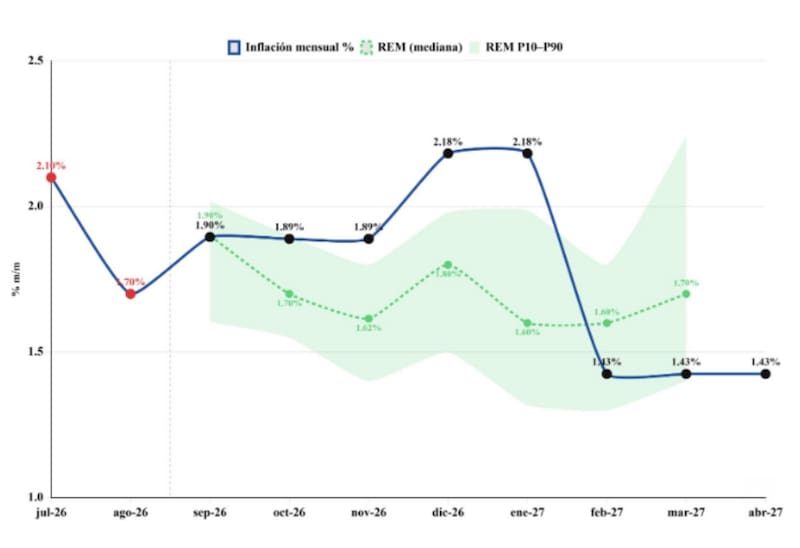
A corto plazo, las expectativas de inflación mensual del REM se ubican en 1,90% para septiembre, 1,89% para octubre, 1,89% para noviembre, 1,80% para diciembre, 1,60% para enero y febrero de 2027 y 1,70% para marzo y abril.
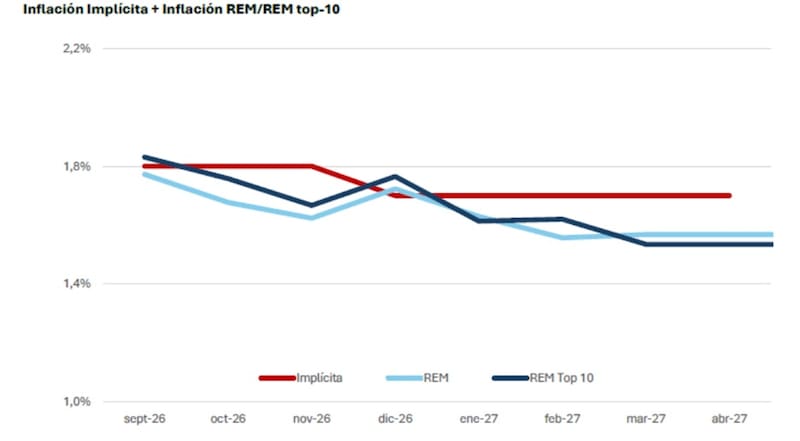
En cambio, los break-even esperan una inflación más elevada, en torno al 2% promedio mensual hasta enero, para luego caer a 1,4% promedio hacia abril.
Es decir, el REM incorpora un sendero desinflacionario con correcciones levemente más pesimistas.
Alejandro Fagan, analista research de Balanz, detalló que en las últimas semanas el mercado ha ido incorporando una inflación implícita en las curvas en pesos cada vez mayor, desplazando a las tasas en pesos al alza.
Bajo este escenario de expectativas ligeramente al alza, Fagan ve valor en los bonos CER, aunque también reconoce el atractivo en la curva a tasa fija.
“A pesar de que hoy en día nuestras estimaciones se ubican bastante en línea con lo esperado por el mercado, seguimos teniendo una leve preferencia por la curva CER. Sin embargo, en un escenario en el que el BCRA mantenga una postura restrictiva y no haya una caída marcada en la popularidad de Milei, el tipo de cambio podría mantenerse estable y la inflación podría sorprender a la baja, lo que beneficiaría a los instrumentos de tasa fija”, indicó Fagan.
Por su parte, Matías Ballestrín, jefe de inversiones de Banco Piano, remarca que el desplazamiento de la curva a tasa fija responde a una normalización del mercado de deuda a tasa fija.
“La curva pesos se está normalizando en torno a 20% (TNA) a un día y las tasas un poco más largas en torno al 23% para fines de este año y 25% para el primer trimestre del 27. Si la inflación continúa a estos niveles y no se mete ruido electoral de forma anticipada seguramente la curva algo debería ajustar, pero siempre pagando premio sobre la inflación. La estrategia en pesos es ir corto y quien quiera alargar ir a CER”, indicó el jefe de inversiones de Banco Piano.
Oportunidades en pesos
El desplazamiento al alza en las tasas hace que los títulos a tasa fija muestren un mejor punto de entrada.
En el tramo más corto, las letras con vencimiento entre octubre y noviembre ofrecen tasas de alrededor del 1,8% al 2% mensual, mientras que los instrumentos que vencen entre enero y junio de 2027 se ubican en torno al 2% a 2,2% mensual.
El mayor rendimiento aparece en el tramo medio de la curva, donde los Boncap con vencimiento en abril y mayo de 2027 ofrecen tasas cercanas al 2,15%-2,20% mensual.
El T30J7, con vencimiento en junio de 2027, se mantiene también en torno al 2,1 % mensual.
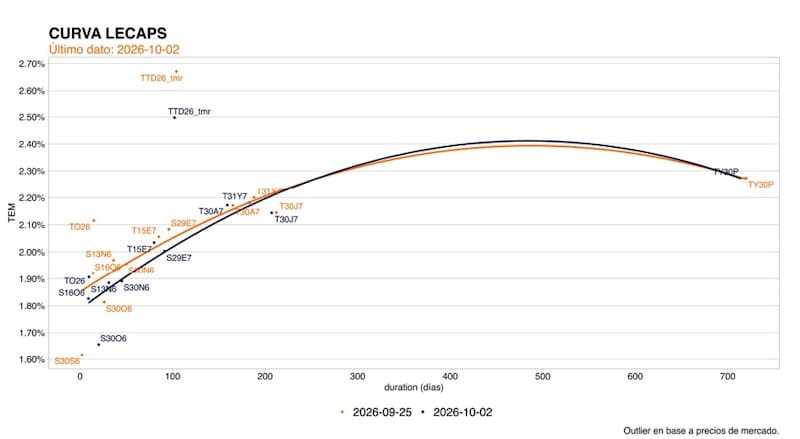
Matias Waitzel, socio de AT Inversiones, entiende que a estos niveles la tasa fija vuelve a ser atractiva, pero principalmente para el manejo de tesorería y plazos cortos.
“Las tasas están en niveles interesantes para capturar carry sin asumir demasiada duration. Para carteras de inversión con un horizonte más largo, en cambio, seguimos prefiriendo dolarizar antes que extendernos demasiado en tasa fija en pesos. La curva ya ofrece rendimientos cercanos al 28% en los vencimientos desde abril de 2027”, comentó Waitzel.
A la hora de definir el posicionamiento, el especialista de Research Mariva ve valor en los títulos a tasa fija de corto plazo.
“A estos niveles, vemos más atractiva una LECAP a tres meses que un BONCER de similar plazo. Tomando como referencia la Lecap a enero (S29E7) frente al Lecer de enero (X29E7), el mercado descuenta un breakeven de inflación cercano al 1,9% mensual, por encima del 1,7% promedio que anticipa el REM para los próximos tres meses. Además, nuestra estimación se ubica algo por debajo del REM, lo que refuerza aún más la preferencia por la tasa fija en este tramo”, dijo.
Una variable importante para definir el posicionamiento en pesos pasa no solo por la inflación, sino por el futuro del tipo de cambio.
Con el dólar en torno a $1530, el margen que ofrece el carry en pesos antes de volverse perdedor varía considerablemente según el plazo.
En las Lecap más cortas, el colchón cambiario es reducido, ya que la Lecap a fin de octubre (S30O6) soporta una suba del dólar de apenas 2%, hasta unos $1560, mientras que la Lecap a noviembre (S30N6) tolera una suba del dólar de cerca de 4%, hasta $1590.
El margen aumenta a medida que se extiende el plazo.
La Lecap a enero (S29E7) permite absorber una suba del dólar de alrededor de 7%, mientras que el T30A7 soporta una depreciación cercana al 16%.
En los instrumentos más largos, como el T31Y7 y el T30J7, el break-even se ubica en torno a $1.820 y $1.850, respectivamente, lo que implica que el dólar podría subir aproximadamente 19% y 21% desde los $1.530 actuales antes de que el carry resulte perdedor.
Maximiliano Tessio, asesor financiero, agregó que a estos niveles la discusión dejó de ser si conviene tener pesos y pasó a ser qué plazo conviene fijar.
En ese sentido, Tessio indicó que para un inversor que espera continuidad en la desaceleración inflacionaria y relativa estabilidad cambiaria, fijar hoy una tasa permite capturar un carry interesante y si las tasas comprimen, sumar una potencial ganancia de capital.
“El principal enemigo de la tasa fija sería una reaceleración de la inflación, un salto cambiario o una nueva ampliación de la prima electoral. Las tasas fijas volvieron a niveles que justifican empezar a fijar rendimiento, pero todavía no necesariamente a maximizar duration”, comentó.
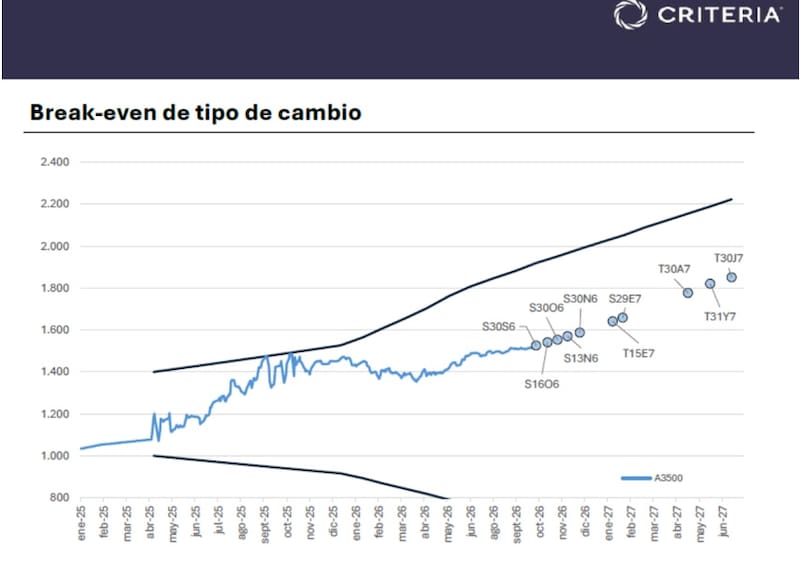
En cuanto a las inversiones, desde Criteria detallaron que para quienes deban mantener exposición en pesos, la curva a tasa fija luce atractiva, en particular los tramos mas cortos, con títulos que vencen entre octubre y enero de 2027.
Desde la compañía ven valor en la Lecap a octubre (S30O6), la lecap a noviembre (S30N6) y la Lecao a enero (S29E7).
“Estos títulos permiten reducir la exposición a eventuales episodios de volatilidad y preservar capacidad de reinversión”, detallaron.
A su vez, y para perfiles menos adversos al riesgo, desde Criteria favorecen instrumentos que permitan capturar una eventual mejora del escenario político y macroeconómico sin renunciar a la protección frente a un escenario de tasas o tipos de cambio más elevados.
En este grupo, ven valor en el dual dólar-TAMAR (TMVE8) y, con una mirada más orientada al preámbulo electoral de octubre de 2027, ven atractivo al bono ajustado por CER a septiembre de 2027 (TZXS7).
Finalmente, desde el lado de las inversiones, Filippini consideró que la pendiente de la curva de tasa fija invita a alargar duration aunque selectivamente.
“El punto importante es que alargar duration no necesariamente significa ir al bono más largo. Hoy parece más atractivo pasar del tramo largo al medio de la curva, donde se captura una parte importante de la pendiente sin asumir todo el riesgo de 2027 y 2028”, indicó.
En esa línea, detalló que el tramo alrededor de mayo de 2027 de la curva de tasas fijas empieza a resultar más interesante.
“Ofrece un rendimiento significativamente superior al frente corto, pero todavía tiene una exposición electoral relativamente limitada. En cambio, BONTE 2030 obliga a atravesar todo el ciclo electoral y queda mucho más expuesto a una eventual”, dijo Filippini.