En esta noticia
La curva soberana argentina muestra debilidad desde hace tiempo, con la renta fija cotizando en su menor nivel desde abril y el riesgo país en su mayor valor desde marzo.
El factor local relacionado con las variables electorales complica la dinámica de la deuda. A su vez, los factores externos con el rally en las tasas de EE. UU. implican un viento de frente para los bonos soberanos argentinos.
Caen los bonos
Los bonos soberanos argentinos vuelven a operar en baja, en una rueda marcada por la debilidad generalizada de la curva y una mayor presión sobre los títulos a largo plazo. Los bonos bajo ley local registran retrocesos de entre 0,23% y 0,99%, mientras que los globales presentan pérdidas de hasta 0,69%.
La presión se concentra especialmente en los vencimientos más largos. El AL46 cae 0,99%, seguido por el AL38, que cae 0,89%, y el AL35, que cae 0,75%. Entre los globales, el GD35 retrocede 0,68% y el GD38 pierde 0,69%.
El deterioro de los precios mantiene elevados los rendimientos exigidos por el mercado, ya que los Globales largos se ubican entre el 11% y el 12%, mientras que los títulos de ley local también muestran tasas superiores al 10% en buena parte de la curva.
El escenario refleja que el mercado continúa demandando una prima elevada para mantener deuda argentina, en un contexto en el que el riesgo país se había ubicado en 555 puntos básicos al cierre de la rueda previa, su nivel más alto desde mayo.
Desde Max Capital, advierte que los riesgos electorales parecen ejercer presión a la baja sobre las valuaciones, y remarca que los precios de los bonos ya se encuentran en terreno negativo en lo que va del año.
“La presentación del ministro Caputo en Nueva York confirmó que el gobierno no emitirá deuda antes de las elecciones, lo que profundiza los temores a algún tipo de evento crediticio ante un escenario electoral negativo. Según nuestras estimaciones, los bonos ahora descuentan 7 p.p. menos de probabilidad de continuidad que en julio, con spreads frente a créditos B que superan los 200pb como resultado, principalmente debido a un movimiento idiosincrático”, indicaron desde Max Capital.
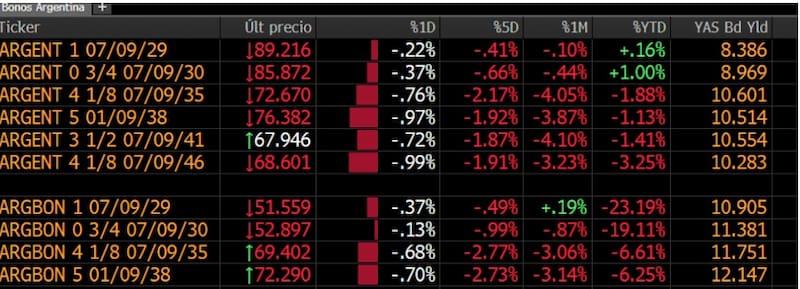
Con la actual baja, los bonos argentinos vuelven a ofrecer rendimientos de hasta 12%
La deuda soberana argentina mantiene rendimientos elevados, particularmente en los títulos bajo ley extranjera y en los vencimientos más largos. Según la pantalla de mercado, los bonos bajo ley local ofrecen tasas de entre 8,4% y 10,6%, mientras que los globales llegan hasta 12,15%.
Dentro de la curva local, el AL29 rinde 8,39%, el AL30 ofrece 8,97% y los bonos de mayor duration se ubican por encima del 10%: AL35 en 10,60%, AL38 en 10,51%, AL41 en 10,55% y AL46 en 10,28%.
En los Globales, el rendimiento aumenta con la duration: 10,91% para el GD29, 11,38% para el GD30, 11,75% para el GD35 y 12,15% para el GD38.
La curva refleja que el mercado continúa exigiendo una prima elevada para financiar al soberano argentino, especialmente en los vencimientos largos.
Los analistas de Outlier coinciden en que existen riesgos electorales detrás del movimiento en los bonos soberanos locales.
“Parece mucho lógico asignar este movimiento a una profundización de las preocupaciones que existen en el mercado de cara a las elecciones presidenciales de 2027, dada la dinámica de la economía local y el desgaste de la administración Milei durante el año en curso, con un núcleo de la oposición peronista que no solo no garantiza la continuidad de la mayor parte de sus políticas económicas, sino que directamente plantea su reversión. En ese contexto, Kicillof hoy es una de las principales figuras y posibles candidatos”, dijeron desde la consultora.
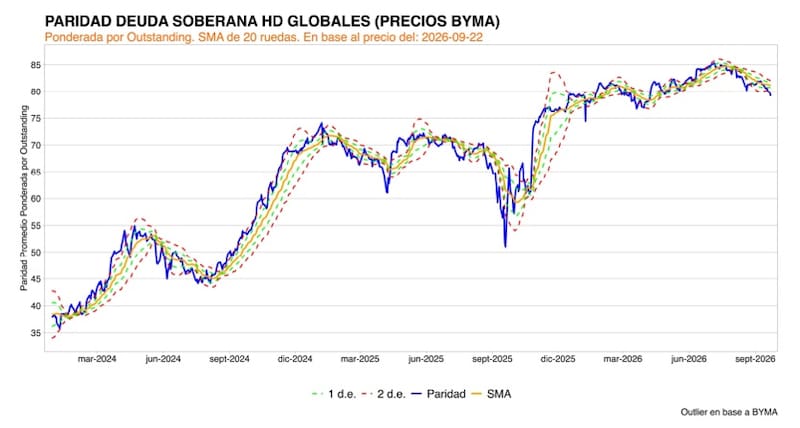
Evidentemente, los factores locales están jugando en contra de la tendencia de los bonos soberanos.
Desde PPI, remarcan que la deuda mantiene su racha bajista y destacan los rendimientos de dos dígitos en la curva soberana local.
“Los Globales no logran acoplarse a la rueda relativamente amena que tuvieron los emergentes y distressed ayer ya que el ETF de deuda emergente (EMB) avanzó 0,1% y ayer los bonos operaron a la baja. El movimiento bajista de los bonos llevó las TIR del tramo corto a la zona de 8,8% a 9,3%, mientras que las del largo se ubicaron entre 10,6% y 10,9%. En paralelo, el riesgo país trepó a 555 puntos básicos, su nivel más alto en más de cinco meses”, indicaron.
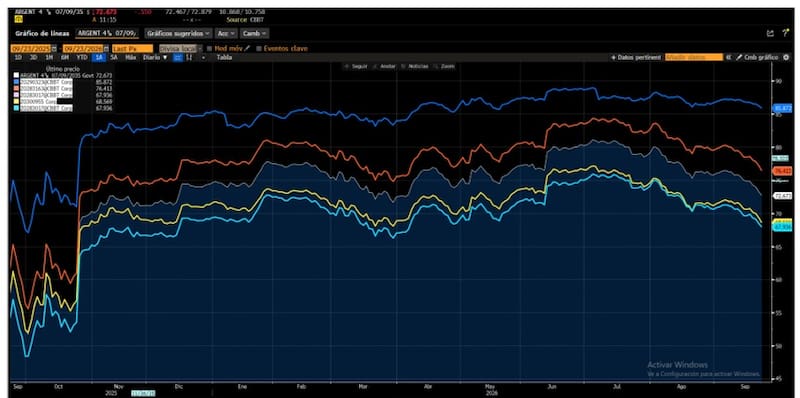
Los bonos argentinos se alejan de sus máximos y las mayores caídas se concentran en el tramo largo
Los bonos soberanos argentinos acumulan una corrección significativa respecto de los máximos alcanzados durante el último año, con un deterioro que se profundiza a medida que aumenta la duration.
El GD29 es el título que menos se alejó de su máximo, con una caída de 3,5%, mientras que el GD30 registra un retroceso de 9,4%.
Entre los bonos más largos, la corrección es mayor , ya que el GD35 cae 10,4%, el GD38 cae 10,5% y el GD41 alcanza una baja de 11,2% desde su máximo.
Los factores globales también complican
El deterioro de los bonos soberanos argentinos se debe a los factores globales que están haciendo que todo el universo de la renta fija internacional opere bajo presión y a la baja, lo cual implica un desplazamiento al alza en los rendimientos de todos los instrumentos de deuda.
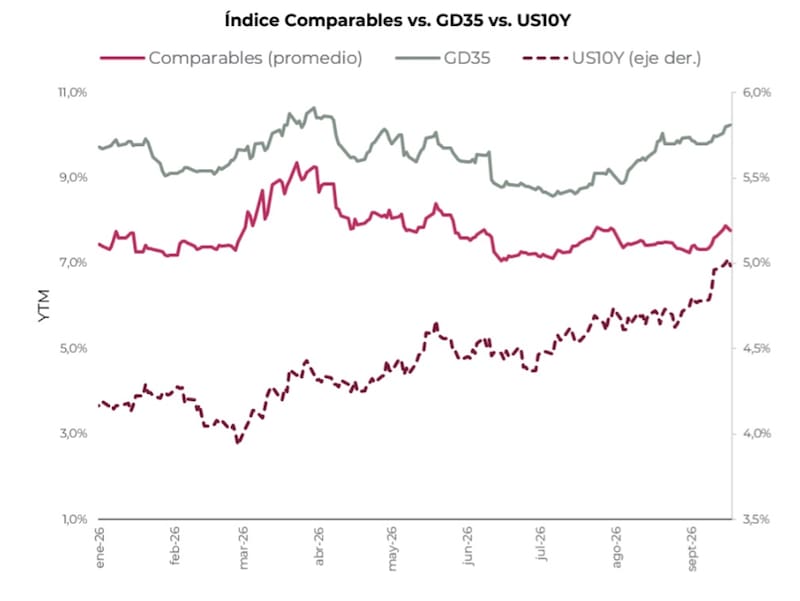
Los rendimientos de los bonos del Tesoro de EEUU se dispararon a medida que la Fed elevó la tasa de interés en 25 puntos básicos la semana pasada, junto con dudas sobre la sostenibilidad fiscal de EEUU que hace que la deuda sea más riesgosa y por lo tanto, que los inversores les exijan una tasa más alta por su deuda.
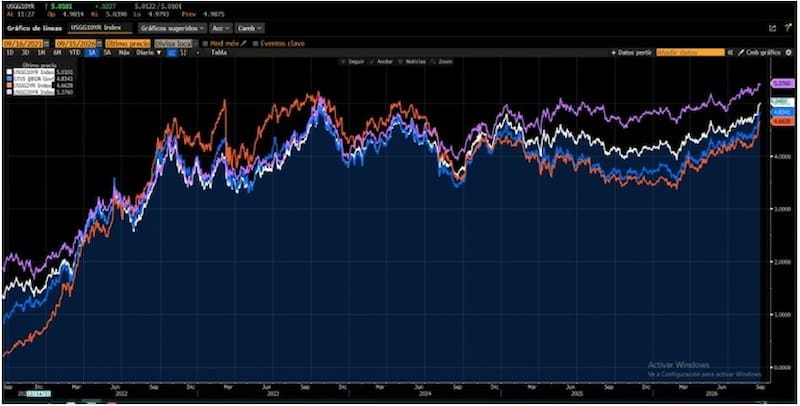
Desde Research Mariva, agregaron que los bonos soberanos se han deteriorado en línea con la debilidad observada en la deuda de los mercados emergentes, en un contexto de fuerte aumento de las tasas de interés a nivel mundial.
“El rendimiento del bono del Tesoro estadounidense a 10 años superó el 5%, alcanzando su nivel más alto desde 2023 y ejerciendo presión sobre los activos de renta fija de los mercados emergentes. Ante este escenario, los bonos soberanos registraron caídas, situándose los títulos del tramo largo de la curva con rendimientos cercanos al 10%”, comentaron desde Research Mariva.
Desde Cohen coinciden en que la dinámica externa sigue complicando los activos financieros locales.
“El frente externo marcó el tono de la semana. La Fed subió la tasa y los rendimientos largos de EE. UU. siguieron en máximos, un marco que castigó a la deuda hard dollar, llevó al riesgo país al nivel más alto en un mes y arrastró al Merval, que borró la ganancia que traía en septiembre”, dijeron desde Cohen.
Por su parte, los analistas de Balanz indicaron que la curva soberana continuó mostrando signos de debilidad, incluso peor que sus comparables.
“La deuda soberana en dólares anotó un nuevo mes a la baja, en un contexto de bastante volatilidad de tasas a nivel internacional. La renta fija internacional estuvo muy afectada en el último mes, especialmente en los países desarrollados y en el tramo largo de la curva (de 10 a 30 años). Este contexto no resultó positivo para los bonos argentinos pese a que la deuda soberana emergente de alto rendimiento no fue la más afectada en ese lapso”, explicaron desde Balanz.