El rally en las tasas de los bonos de EEUU no se detiene y genera presión sobre la renta fija local.
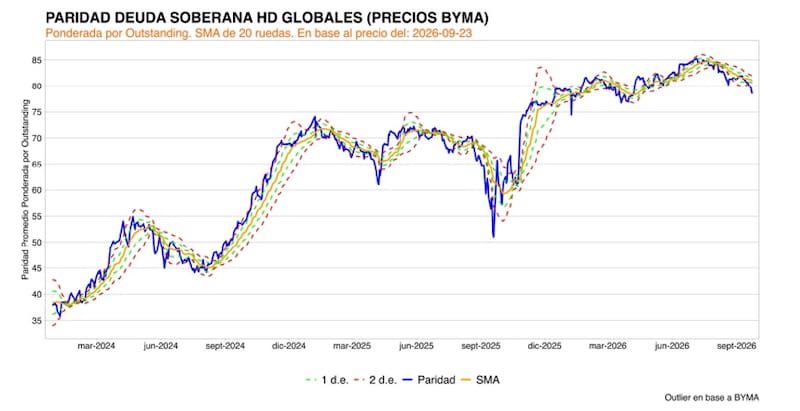
Todos los bonos de la curva soberana argentina vuelven a operar en rojo este jueves. El mercado atraviesa un proceso correctivo profundo, en donde los títulos bajamásas del 10%, asediados por factores locales y externos.
Inicio bajista de los bonos
La renta fija argentina vuelve a operar a la baja el jueves, sin poder encontrar un piso al proceso de ajuste actual.
Los bonos soberanos argentinos operan con una marcada tendencia negativa, profundizando la corrección en los distintos tramos de la curva.
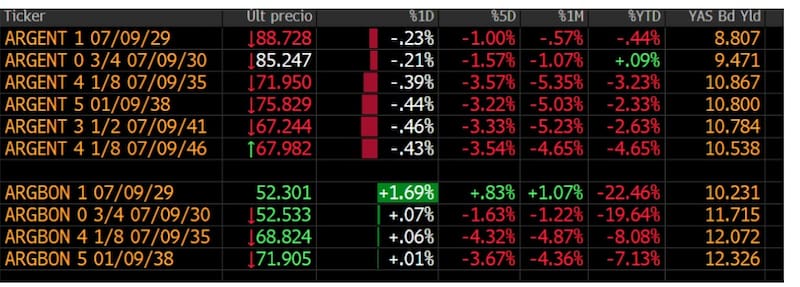
Los bonos argentinos profundizan las bajas este jueves y operan con retrocesos generalizados. Los títulos pierden entre 0,21% y 0,46%, con el tramo largo de la curva encabezando las caídas. El bono 2041 retrocede 0,46%; le siguen el 2038, el 2046 y el 2035, que caen 0,44%, 0,43% y 0,39%, respectivamente. En tanto, los títulos más cortos muestran descensos de 0,23% en el 2029 y 0,21% en el 2030.
Los bonos soberanos argentinos acumulan fuertes pérdidas en el último mes, especialmente en el tramo largo de la curva.
El Global 2035 encabeza las bajas, con un retroceso de 5,35%, seguido por el título a 2041 (-5,23%), el GD38 (-5,03%) y el bono a 2046 (-4,65%).
En contraste, los títulos cortos presentan una corrección significativamente menor, ya que el Global 2030 cae 1,07% y el GD29 apenas 0,57%.
Los bonos argentinos están siendo asediados por factores locales y externos.
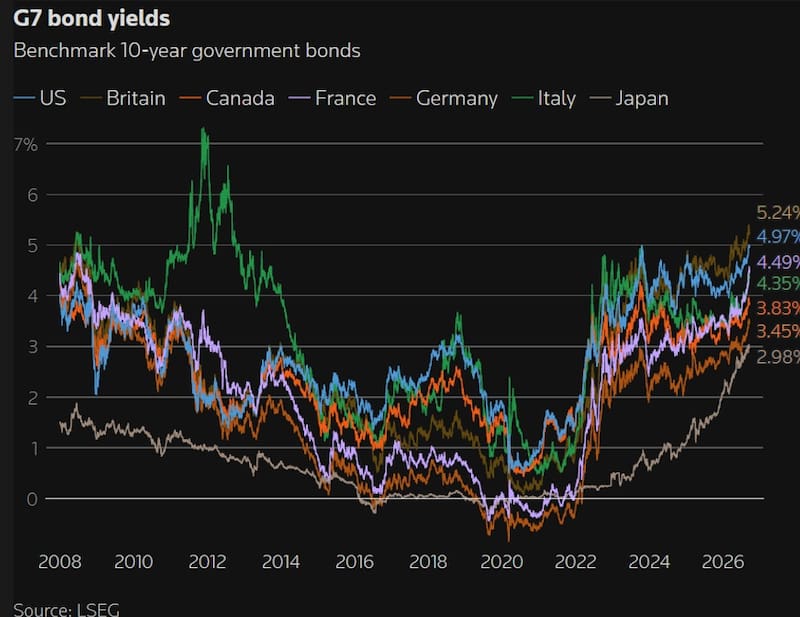
Entre las variables externas, el rally en los rendimientos de los bonos del tesoro americano está siendo el principal factor.
El jueves, los costos de endeudamiento a 30 años en Estados Unidos alcanzaron su nivel más alto en más de dos décadas, lo que aumentó la presión sobre las finanzas gubernamentales a largo plazo, ya que los inversores exigieron una mayor compensación por mantener bonos ante el sólido crecimiento económico y los elevados precios de la energía.
Los bonos del Tesoro de EE.UU. operan con rendimientos elevados y una curva ascendente. El bono del Tesoro a 3 meses rinde 4,13%, mientras que el bono a 5 años ofrece 4,995%. En el tramo largo, el rendimiento del bono a 10 años alcanza 5,132% y el de 30 años llega a 5,433%, su nivel más alto desde 2004.
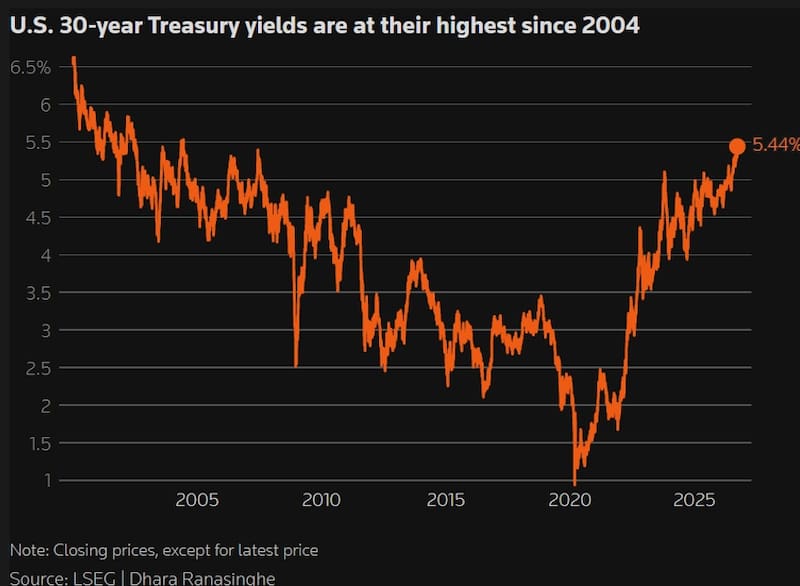
Los rendimientos de los bonos a nivel mundial se dispararon el miércoles y el jueves después de que los datos de actividad empresarial apuntaron a un fuerte crecimiento en EE. UU. y a crecientes presiones inflacionarias, alimentando las apuestas sobre nuevas subidas de tasas de interés por parte de la Reserva Federal.
Los mercados mundiales de bonos han estado bajo presión durante meses debido a que el conflicto relacionado con Irán ha impulsado los precios de la energía, el crecimiento económico se ha mostrado resiliente y los inversores temen los elevados niveles de deuda pública.
Impacto local y drivers domésticos
Los bonos argentinos se alejan de sus máximos y las mayores caídas se concentran en el tramo largo
Los bonos soberanos argentinos acumulan una corrección significativa respecto de los máximos alcanzados durante el último año, con un deterioro que se profundiza a medida que aumenta la duration.
El GD29 es el título que menos se alejó de su máximo, con una caída de 3,5%, mientras que el GD30 registró un retroceso de 9,4%.
Entre los bonos más largos, la corrección es mayor, ya queel GD35 cae 10,4%, el GD38 cae 10,5% y el GD41 cae 11,2% desde su máximo.
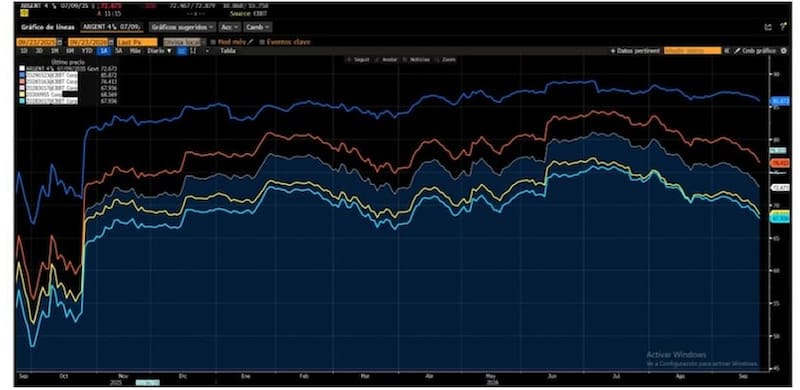
El deterioro de los bonos soberanos argentinos se da en un contexto internacional más adverso para la renta fija, con presión sobre los precios de los títulos y un consecuente aumento de los rendimientos exigidos por los inversores.
En Estados Unidos, las tasas de los bonos del Tesoro avanzaron con fuerza luego de que la Fed elevara la tasa de interés en 25 puntos básicos la semana pasada. A esto se suman las preocupaciones en torno a la situación fiscal estadounidense, que incrementan la percepción de riesgo sobre su deuda y llevan a los inversores a exigir mayores rendimientos para mantener exposición a los bonos del Tesoro.
Este escenario de tasas internacionales más altas eleva el costo de financiamiento global y genera presión adicional sobre los activos de renta fija de mercados emergentes, entre ellos los bonos argentinos.
Desde Cohen, se coincide en que la dinámica externa sigue complicando los activos financieros locales.
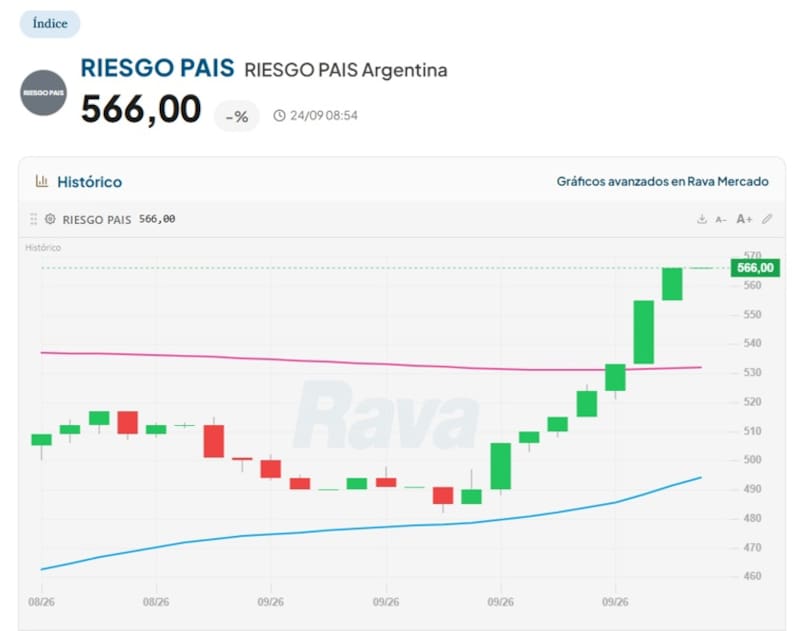
“El frente externo marcó el tono de la semana. La Fed subió la tasa y los rendimientos largos de EE. UU. siguieron en máximos, un marco que castigó a la deuda hard dollar, llevó al riesgo país al nivel más alto en un mes y arrastró al Merval, que borró la ganancia que traía en septiembre”, dijeron desde Cohen.
Por su parte, los analistas de Balanz indicaron que la curva soberana continuó mostrando signos de debilidad, incluso peor que la de sus comparables.
“La deuda soberana en dólares anotó un nuevo mes a la baja, en un contexto de bastante volatilidad de tasas a nivel internacional. La renta fija internacional estuvo muy afectada en el último mes, especialmente en los países desarrollados y en el tramo largo de la curva (de 10 a 30 años). Este contexto no resultó positivo para los bonos argentinos pese a que la deuda soberana emergente de alto rendimiento no fue la más afectada en ese lapso”, explicaron desde Balanz.
La caída en los bonos provocó que el riesgo país alcanzara los 566 puntos, su mayor valor desde mayo pasado.
Sin embargo, no son solo factores externos, sino que también el mercado mira con atención la dinámica electoral en el ámbito local.
Todas las noticias y los eventos domésticos se evalúan con un tinte electoral rumbo a las elecciones de 2027, por lo que el mercado se tensa ante dicha incertidumbre, provocando bajas en los bonos.
Desde Max Capital, advierten que los riesgos electorales parecen ejercer presión a la baja sobre las valuaciones y remarcan que los precios de los bonos ya se encuentran en terreno negativo en lo que va del año.
“La presentación del ministro Caputo en Nueva York confirmó que el gobierno no emitirá deuda antes de las elecciones, lo que profundiza los temores a algún tipo de evento crediticio ante un escenario electoral negativo. Según nuestras estimaciones, los bonos ahora descuentan 7 p.p. menos de probabilidad de continuidad que en julio, con spreads frente a créditos B que superan los 200pb como resultado, principalmente debido a un movimiento idiosincrático”, indicaron desde Max Capital.
Los analistas de Outlier remarcan que la combinación de la tasa a 10 años cruzando el 5,10% anual, la subasta de 5 años con la peor demanda del ciclo y el gobernador de la Fed Barr pidiendo más subas configura un entorno cada vez más hostil para la renta fija emergente, y Argentina sigue amplificando el castigo tanto en renta variable como en bonos sin lograr diferenciarse del bloque.
Además, advierten que los factores locales constituyen un factor negativo para la deuda argentina.
“Parece mucho lógico asignar este movimiento a una profundización de las preocupaciones que existen en el mercado de cara a las elecciones presidenciales de 2027, dada la dinámica de la economía local y el desgaste de la administración Milei durante el año en curso, con un núcleo de la oposición peronista que no solo no garantiza la continuidad de la mayor parte de sus políticas económicas, sino que directamente plantea su reversión. En ese contexto, Kicillof hoy es una de las principales figuras y posibles candidatos”, dijeron desde la consultora.
Los bonos argentinos vuelven a ofrecer rendimientos de hasta 12 %
La deuda soberana argentina mantiene rendimientos elevados, particularmente en los títulos bajo ley extranjera y en los vencimientos más largos. Según la pantalla de mercado, los bonos de ley local ofrecen tasas de entre 8,4% y 10,6%, mientras que los globales llegan hasta 12,15%.
Dentro de la curva local, el AL29 rinde 8,39%, el AL30 ofrece 8,97% y los bonos de mayor duration se ubican por encima del 10%: AL35 en 10,60%, AL38 en 10,51%, AL41 en 10,55% y AL46 en 10,28%.
En los Globales, el rendimiento aumenta con la duration: 10,91% para el GD29, 11,38% para el GD30, 11,75% para el GD35 y 12,15% para el GD38.
Jornada bajista en Wall Street
Los futuros de los índices bursátiles de EE. UU. inician el jueves a la baja, lastrados por un repunte en el rendimiento de los bonos, mientras los inversores se preparan para las conversaciones entre el presidente Donald Trump y su homólogo chino, Xi Jinping.
El Nasdaq 100 encabeza las pérdidas con un retroceso de 1,06%, seguido por el S&P 500, que cae 0,63%, y el Dow Jones, que baja 0,40%.
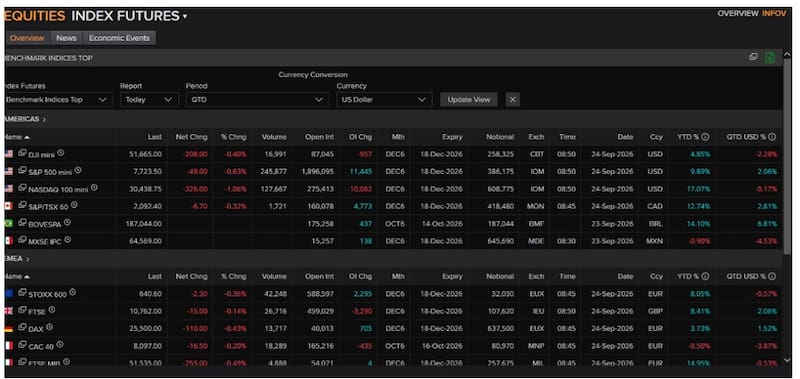
El movimiento se produce en un contexto de fuerte presión sobre los bonos del Tesoro, con el rendimiento del Treasury a 10 años por encima del 5 %, mientras los inversores recalibran sus expectativas sobre las próximas decisiones de la Fed.
Los futuros cayeron tras una sesión negativa en Wall Street, ya que los sólidos datos de actividad empresarial en EE. UU. y un nuevo repunte en los precios del petróleo desencadenaron una venta masiva en el mercado de deuda que sacudió a la renta variable.
Un factor que impulsó al alza el rendimiento de los bonos fue el ajuste de las expectativas sobre los tipos de interés de la Reserva Federal hacia una postura más agresiva (hawkish).
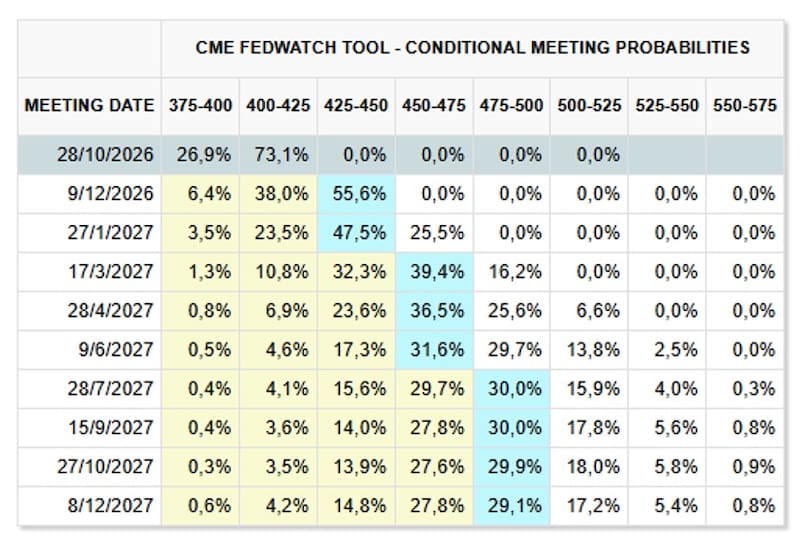
Los operadores estiman ahora una probabilidad de aproximadamente el 77,5 % de que se produzca una subida de tipos en octubre —frente al 55,4 % de hace una semana— según datos de CME FedWatch.
La probabilidad de un nuevo incremento en los costes de financiación en diciembre supera ya el 58 %, en comparación con el 41,7 % de la semana pasada.
A pesar de la venta masiva en el mercado de bonos, algunos analistas sostuvieron que los sólidos datos de actividad empresarial en EE. UU. reflejaban una resiliencia de la economía en general que podría augurar buenos resultados para las acciones en los próximos meses.