La curva a tasa fija evidenció un desplazamiento en el que los tramos más cortos cayeron con más fuerza que los largos.
Esto provocó un empinamiento en la curva, y dado que ahora los bonos más largos rinden más que los más cortos, el mercado evalúa el atractivo en alargar duration en los títulos a tasa fija. ¿Cuáles son los bonos recomendados por los analistas?
Empinamiento de la curva a tasa fija
La curva de bonos soberanos a tasa fija experimentó una nueva compresión de rendimientos durante la semana analizada, aunque con una dinámica diferenciada según el tramo.
Las tasas exigidas por el mercado descendieron prácticamente a lo largo de toda la curva, con una reducción particularmente marcada en los instrumentos de menor duration.
El movimiento implicó un desplazamiento descendente de la curva, aunque la particularidad del movimiento estuvo en que la compresión fue más intensa en los vencimientos cortos que en los vencimientos largos.
La curva de tasa fija mostró una compresión de rendimientos, concentrada principalmente en el tramo corto.
Mientras las tasas de los instrumentos de menor duration retrocedieron con mayor intensidad, el segmento largo permaneció relativamente estable en torno al 2,2%–2,25% TEM. Esta dinámica generó un empinamiento de la curva, al reducirse con mayor fuerza el rendimiento exigido para los vencimientos cortos que para los largos.
La curva soberana a tasa fija presenta actualmente rendimientos de entre 1,8% y 2,25% equivalente mensual (TEM), con una pendiente positiva a medida que aumenta la duration.
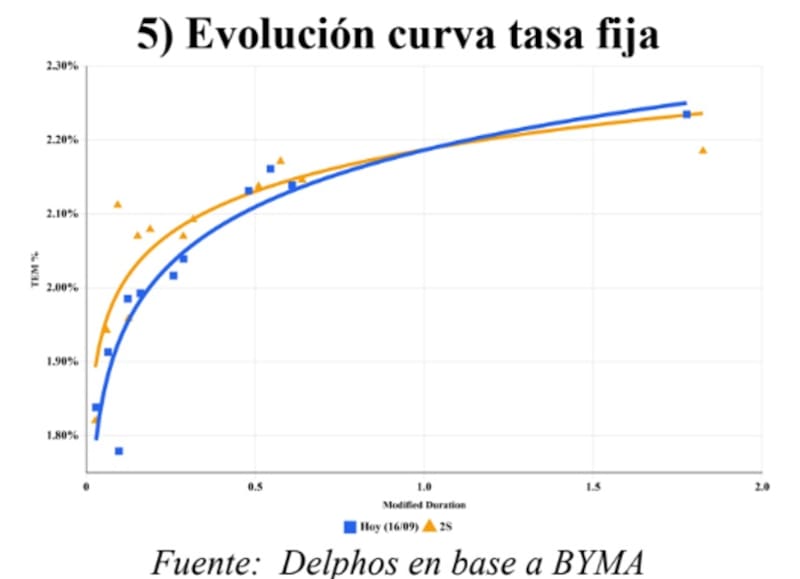
Por lo tanto, lo que se percibe es que si bien las tasas bajaron de manera generalizada a lo largo de la curva, la reducción fue proporcionalmente mayor en el tramo corto, ampliando la brecha entre los rendimientos de los instrumentos de corto y largo plazo.
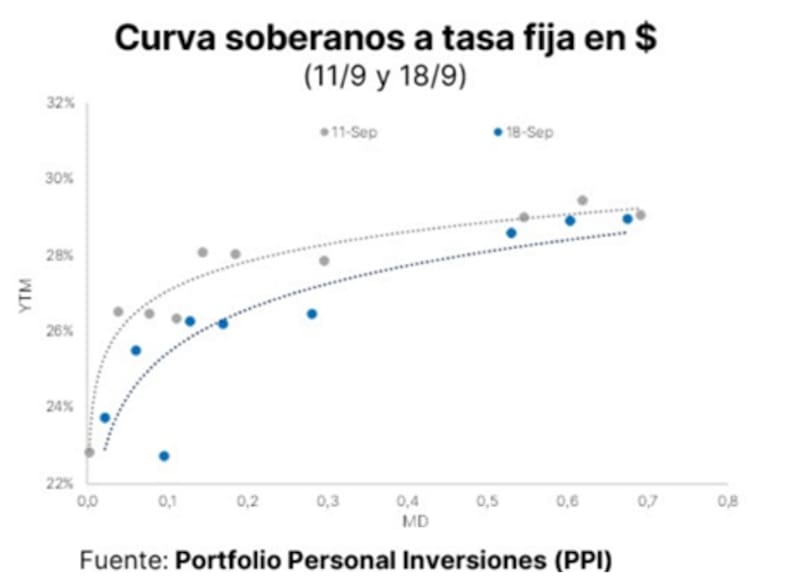
La curva soberana a tasa fija se ubica actualmente en rendimientos de entre 27% y 29,5% anuales, con una pendiente positiva hacia los vencimientos más largos.
El tramo corto presenta las mayores tasas de compresión, mientras que el tramo largo se mantiene cerca del 29%, lo que configura un empinamiento en la curva.
Federico Filippini, Head of Research & Strategy de Adcap, explicó que el primer factor para entender tal movimiento en la curva a tasa fija es la normalización de las tasas de fondeo.
“Después del episodio de estrés de agosto 2026, la caución se estabilizó cerca de 20%–21%, muy por debajo de los máximos recientes. Eso comprime casi mecánicamente las tasas de las Lecap y Boncap más cortas, cuyo pricing está mucho más ligado al costo marginal de liquidez”, sostuvo.
Por otro lado, Filippini agregó que el Tesoro dejó de competir agresivamente por duration.
“En las últimas licitaciones privilegió menús relativamente cortos y evitó aumentar significativamente la oferta de títulos con vencimiento en 2028 o más adelante. Al reducir el supply en el tramo largo permitió cierta recuperación de precios, pero no suficiente como para cerrar la pendiente. Vale resaltar que los escenarios más largos quedan muy afectados por la incertidumbre electoral,” comentó.
Finalmente, se da un proceso de expectativas de inflación a corto plazo que se estabilizó.
“Con el mercado priceando los próximos meses cerca de 1,7% a 1,8% mensual, hay más comfort para comprar tasa fija corta. Pero esa confianza todavía no se traslada completamente hacia 2027, en particular comparando con lo que el mercado ya tiene comprado”, dijo Filippini.
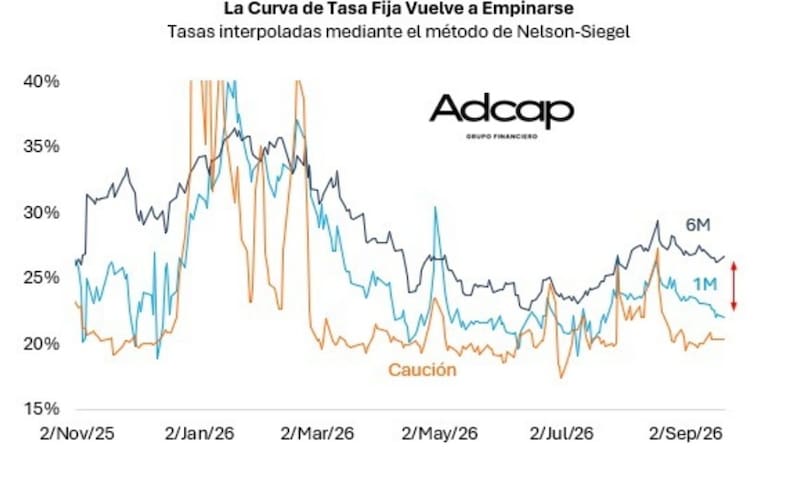
Según las tasas interpoladas mediante el método de Nelson-Siegel, el rendimiento de referencia a un mes se ubica actualmente entre el 22% y el 23%, mientras que la tasa correspondiente a seis meses se mantiene entre el 26% y el 27%.
De esta manera, la brecha entre ambos extremos de la curva se amplió nuevamente hasta aproximadamente 4 puntos porcentuales, luego de que durante los meses previos la diferencia se había reducido.
El movimiento implica que las tasas de muy corto plazo muestran una mayor compresión relativa, mientras que los rendimientos exigidos para extender los plazos permanecen en niveles más elevados.
La dinámica resulta particularmente visible desde julio, cuando la curva comenzó a recuperar pendiente.
Mientras la tasa a seis meses avanzó hacia la zona del 27% al 28%, la tasa a un mes se mantuvo más contenida, entre el 22% y el 24%.
Hacia septiembre, ambas tasas cedieron parcialmente, aunque la diferencia entre ellas continuó siendo significativa.
Normalización del mercado de pesos
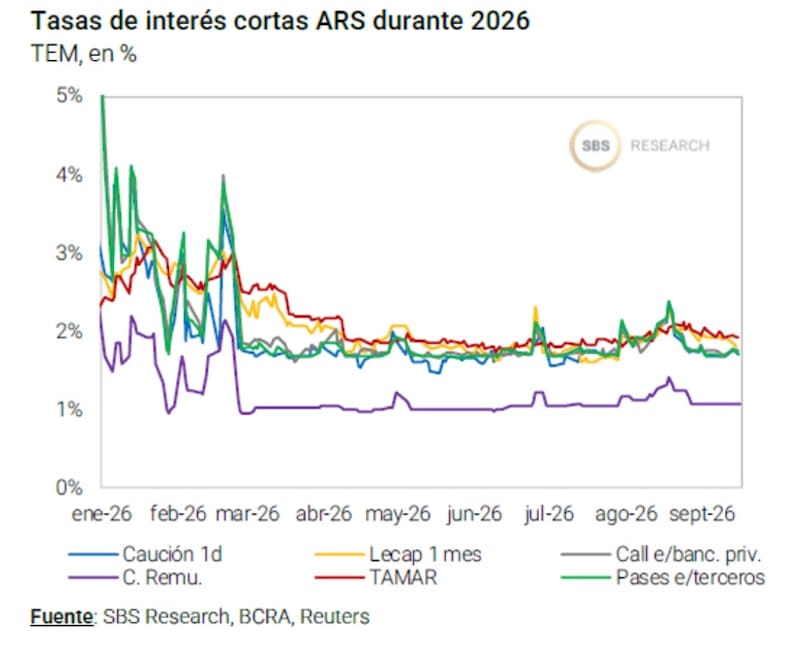
La normalización de la curva a tasa fija surge como respuesta a que el mercado de tasas de interés de corto plazo en pesos muestra una marcada estabilización luego de la fuerte volatilidad registrada durante los primeros meses del año.
Las principales tasas del mercado monetario convergieron en las últimas semanas hacia una zona de entre 1,7% y 2% mensuales, muy por debajo de los niveles de 3% a 4% observados durante enero y febrero.
En el corto plazo, la TAMAR se mantiene cerca del 1,9% TEM, mientras que las Lecap a un mes, las cauciones y las operaciones de mercado se ubican mayormente entre 1,7% y 1,9%.
El comportamiento refleja una menor volatilidad en el costo del dinero y una curva de tasas cortas que, tras la fuerte normalización del primer trimestre, permanece relativamente estable.
El principal cambio respecto del comienzo de 2026 es, por lo tanto, la reducción del nivel y de la volatilidad de las tasas de muy corto plazo.
Inversiones en pesos: ¿alargar duration?
El escenario de empinamiento de la curva podría abrir oportunidades de inversión en los distintos tramos de la misma.
El hecho de que los bonos más largos operen con tasas más elevadas respecto de los rendimientos mas cortos hace que crezca el atractivo de los títulos de mayor duration y que, por lo tanto, los inversores busquen también alargar durtion en sus carteras.
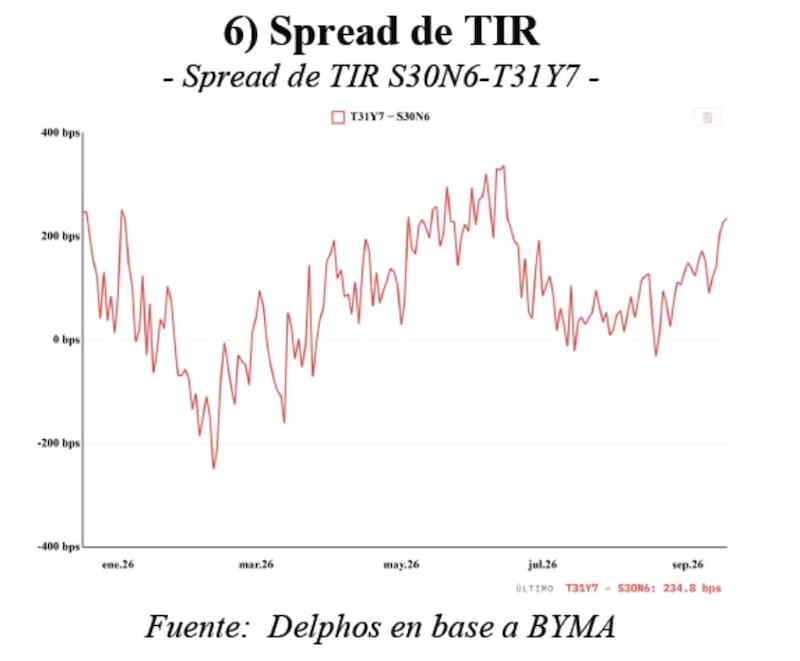
Un reflejo de dicho empinamiento se percibe a partir del spread de la TIR entre la lecap a noviembre (S30N6) y la Boncap a mayo (T31Y7), el cual volvió a ampliarse con fuerza y alcanzó los 234,8 puntos básicos.
Tras ubicarse entre 0 y 100 puntos básicos durante buena parte de julio y agosto, la brecha escaló nuevamente por encima de los 200 puntos básicos durante septiembre.
Así, la T31Y7 mantiene actualmente una prima de rendimiento de casi 2,35 puntos porcentuales frente a la S30N6, ampliando el diferencial entre corto y largo plazo.
El movimiento vuelve a poner el foco en el tramo corto de la curva, donde una eventual continuidad de la compresión de tasas podría profundizar la pendiente positiva.
Desde el lado de las inversiones, Filippini consideró que la pendiente de la curva a tasa fija invita a alargar duration aunque selectivamente.
“El punto importante es que alargar duration no necesariamente significa ir al bono más largo. Hoy parece más atractivo pasar del tramo largo al medio de la curva, donde se captura una parte importante de la pendiente sin asumir todo el riesgo de 2027 y 2028”, indicó.
En esa línea, detalló que el tramo alrededor de mayo de 2027 en la curva a tasa fija empieza a resultar más interesante.
“Ofrece un rendimiento significativamente superior al frente corto, pero todavía tiene una exposición electoral relativamente limitada. En cambio, BONTE 2030 obliga a atravesar todo el ciclo electoral y queda mucho más expuesto a una eventual”, dijo Filippini.
Por su parte, Matías Ballestrín, jefe de inversiones de Banco Piano, remarca que el desplazamiento de la curva a tasa fija responde a una normalización del mercado de deuda a tasa fija.
“La curva pesos se está normalizando en torno a 20% (TNA) a un día y las tasas un poco más largas en torno al 23% para fines de este año y 25% para el primer trimestre del 27. Si la inflación continúa a estos niveles y no se mete ruido electoral de forma anticipada seguramente la curva algo debería ajustar, pero siempre pagando premio sobre la inflación. La estrategia en pesos es ir corto y quien quiera alargar ir a CER”, indicó el jefe de inversiones de Banco Piano.
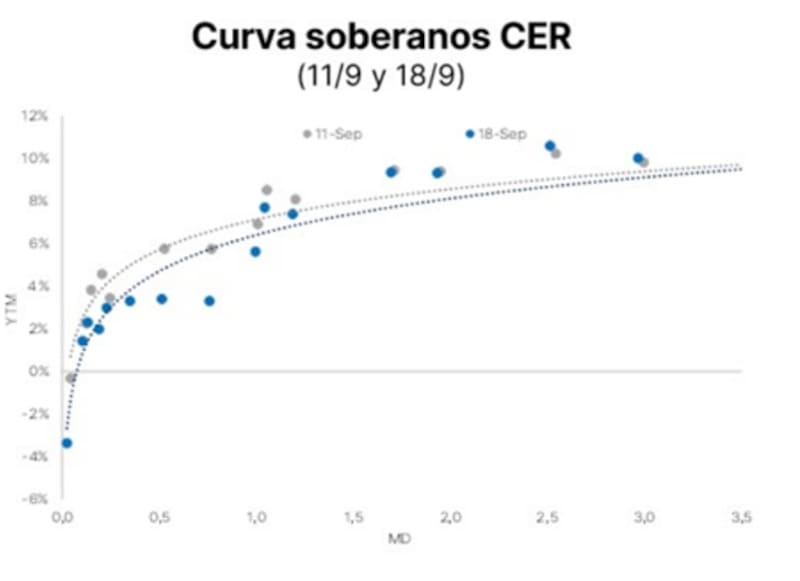
La curva soberana CER muestra actualmente rendimientos reales crecientes a medida que se extiende el plazo.
Mientras los instrumentos de muy corto vencimiento presentan tasas cercanas a cero e incluso negativas, los bonos con duration de entre uno y dos años ofrecen rendimientos reales de aproximadamente entre 6% y 9%.
En el extremo largo, la tasa real alcanza niveles cercanos al 10% anual, reflejando una pendiente positiva y una prima creciente por extender duration.
Los analistas de Grupo SBS consideraron que el dato de inflación de agosto devuelve una tasa real positiva ex post al tramo corto de la curva a tasa fija.
“Las Lecap cortas conservan su lugar como posición base para perfiles conservadores, con el aval adicional de un Tesoro que mostró en la última subasta que no está dispuesto a pagar premios”, señalaron.
A su vez, desde Grupo SBS consideraron que para quienes busquen extender duration, encuentran en los duales CER/TAMAR como atractivos debido a su estructura con mejor asimetría ante los distintos senderos de nominalidad posibles, capturando desinflación sin quedar descalzados si la tensión de tasas retorna, algo que no puede descartarse con vencimientos abultados por delante.
“La parte corta de la curva CER mantiene su atractivo como seguro frente a un eventual traslado tardío del movimiento cambiario de agosto, con algunos relevamientos privados de alimentos de septiembre como argumento adicional. Finalmente, las forwards de CER hacia 2028 continúan luciendo atractivas para constructivos en crédito, siempre con la salvedad de que episodios de volatilidad podrían ofrecer puntos de entrada superiores”, comentaron.
Inversiones y menos inflación esperada
Una variable clave para determinar la conveniencia de las inversiones a tasa fija consiste en definir el futuro de la inflación.
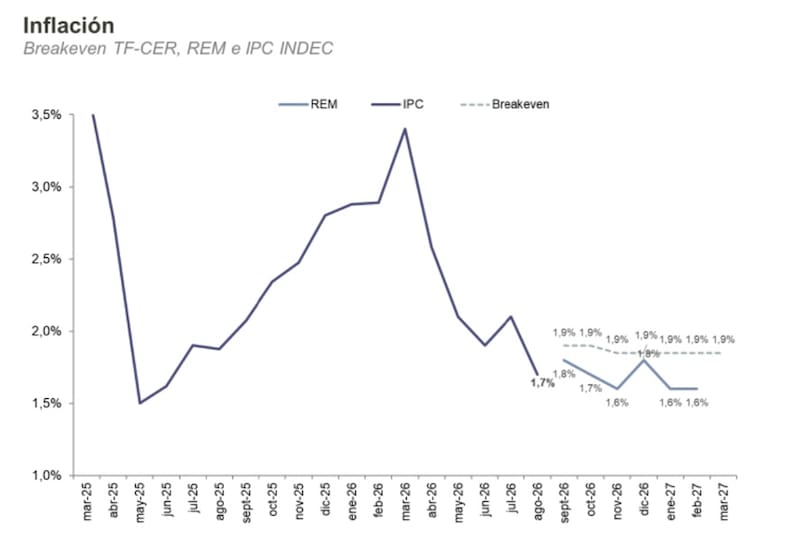
Las expectativas de inflación implícitas en el mercado se mantienen estabilizadas en torno al 1,9% mensual para los próximos meses.
El breakeven de los bonos ajustables por CER muestra una inflación esperada cercana a ese nivel hasta comienzos de 2027, por encima de las proyecciones puntuales del REM para los últimos meses de 2026.
En paralelo, el mercado continúa descontando un proceso de desinflación gradual, aunque sin una caída significativa de la inflación mensual por debajo de la zona de 1,5% a 1,7%.
Los analistas de Delphos Investments ven valor en la apoyadas en las expectativas de menor inflación hacia adelante.
“Esperamos que continúe el proceso de desinflación. La dinámica esperada de carne, electricidad, combustibles y transporte apunta a una menor incidencia de varios componentes relevantes del índice”, dijeron.
En este escenario, desde Delphos ven valor en la curva de tasa fija y particularmente en el tramo largo, donde el reciente empinamiento amplió el atractivo relativo y dejó mayor margen de compresión si la inflación se ubica por debajo de lo que descuenta el mercado.
“El reciente empinamiento de la curva amplió el atractivo relativo del tramo largo. En las últimas dos semanas, el tramo corto comprimió alrededor de 185 bps en promedio, frente a apenas 12 bps en el largo, favoreciendo también el roll-down de la curva. En particular, destacamos la T31Y7, cuyo spread de TIR frente a la S30N6 se ubica cerca de máximos, en 235 bps y rinde alrededor de 30 bps por encima de la T30J7 pese a tener menor duration”, detallaron.
Finalmente, Maximiliano Tessio, asesor financiero, coincide con los analistas de Delphos al resaltar que actualmente se dan oportunidades en la curva a tasa fija, apoyadas por una expectativa de menor inflación hacia adelante.
“Vemos mayor atractivo en el tramo largo de la curva, luego del reciente empinamiento y en donde aparecen oportunidades en ese tramo, pudiendo esperar una eventual compresión de tasas si la inflación termina ubicándose por debajo de las expectativas actuales del mercado”, sostuvo.
Tessio también ve valor en la Boncap a mayo de 2027 (T31Y7), cuyo spread de TIR frente a la Lecap a noviembre (S30N6) ronda los 235 puntos básicos, mientras que ofrece un rendimiento unos 30 puntos básicos superior al de la Boncap a junio de 2027 (T30J7) pese a presentar una menor duration.