El mercado proyecta una suba de tasas y espera que se abra un potencial riesgo para las acciones en Wall Street. El mercado americano llega a la reunión de la Fed cerca de sus máximos históricos.
Qué impactos podría tener una suba de tasas en las acciones y las estrategias con Cedear recomendadas por los analistas.
Nueva suba de tasas
El mercado llega a la próxima reunión de la Reserva Federal con una expectativa prácticamente consolidada de suba de tasas.
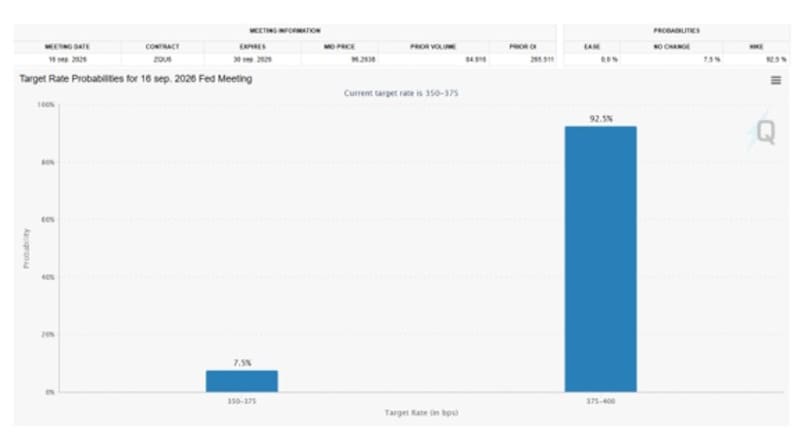
Según las probabilidades implícitas en los futuros, los inversores asignan un 92,5% de chances a un incremento de 25 puntos básicos, que llevaría el rango objetivo de la tasa desde el actual 3,50%-3,75% hasta 3,75%-4,00%.
De esta manera, el foco de los inversores ya no está tanto en si la Fed subirá la tasa, sino en las señales que entregue sobre los próximos pasos de política monetaria.
Una postura más restrictiva podría reforzar la presión alcista sobre los rendimientos de los bonos del Tesoro y fortalecer al dólar, mientras que un mensaje que sugiera que el ajuste será puntual podría moderar la reacción de las tasas largas.
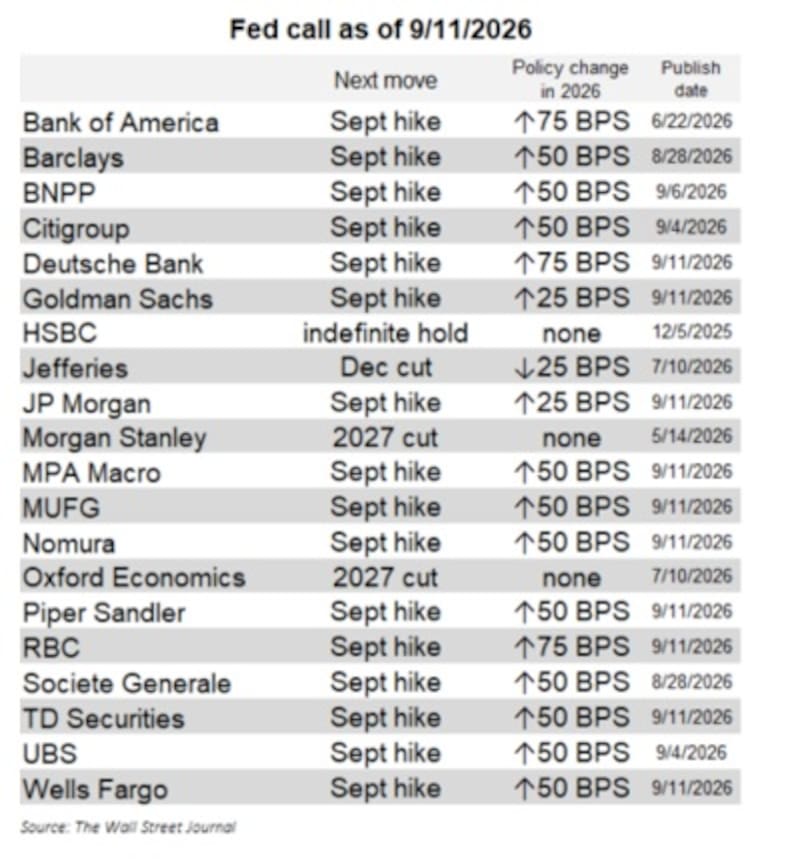
Los principales bancos de inversión de Wall Street llegan a la próxima reunión de la Reserva Federal con un consenso mucho más definido a favor de una suba de tasas en septiembre.
Según el relevamiento de The Wall Street Journal al 11 de septiembre, 16 de las 20 entidades relevadas esperan que el próximo movimiento de la Fed sea un aumento de tasas este mes, reflejando un marcado giro hacia una postura más restrictiva.
Dentro de ese grupo, la mayoría proyecta además que el endurecimiento continuará durante 2026.
Dentro de ese grupo, Bank of America, Deutsche Bank y RBC son los más agresivos, con una suba acumulada esperada de 75 puntos básicos en el año. Barclays, BNP Paribas, Citigroup, MPA Macro, MUFG, Nomura, Piper Sandler, Société Générale, TD Securities, UBS y Wells Fargo proyectan 50 puntos básicos de aumentos, mientras que Goldman Sachs y JP Morgan anticipan un ajuste más limitado, de 25 puntos básicos.
Como dato clave, los bancos Goldman Sachs y JPMorgan han cambiado a esperar un aumento de 25 pb por parte de la Fed en la reunión de septiembre tras la inflación de agosto más alta de lo esperado y el renovado repunte del petróleo.
Los bancos de inversión que no esperan subas de tasas en septiembre son pocos.
En ese sentido, HSBC espera que la Fed mantenga las tasas sin cambios por tiempo indefinido, mientras que Morgan Stanley y Oxford Economics consideran que el próximo movimiento será un recorte recién en 2027.
Finalmente, Jefferies es la visión más dovish, al proyectar una baja de 25 puntos básicos en diciembre.
Así, el relevamiento evidencia un fuerte cambio de expectativas hacia una Fed más hawkish.
El debate dejó de estar centrado en la posibilidad de una suba en septiembre y comienza a desplazarse hacia cuánto deberá seguir endureciendo la política monetaria después de esta reunión.
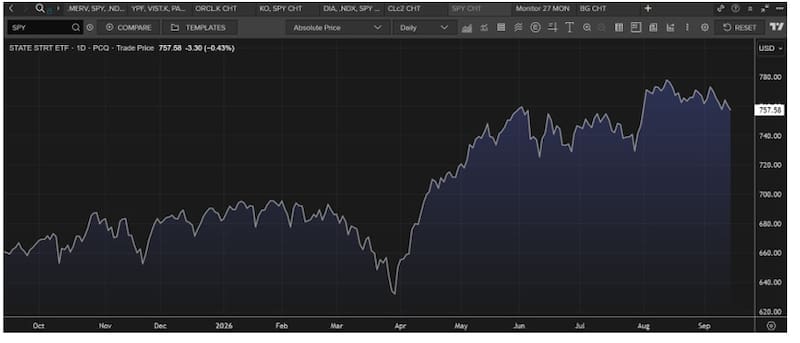
De cara a la reunión de la Reserva Federal, Wall Street mantiene un balance ampliamente positivo en 2026, aunque llega a la decisión monetaria atravesando una corrección de corto plazo.
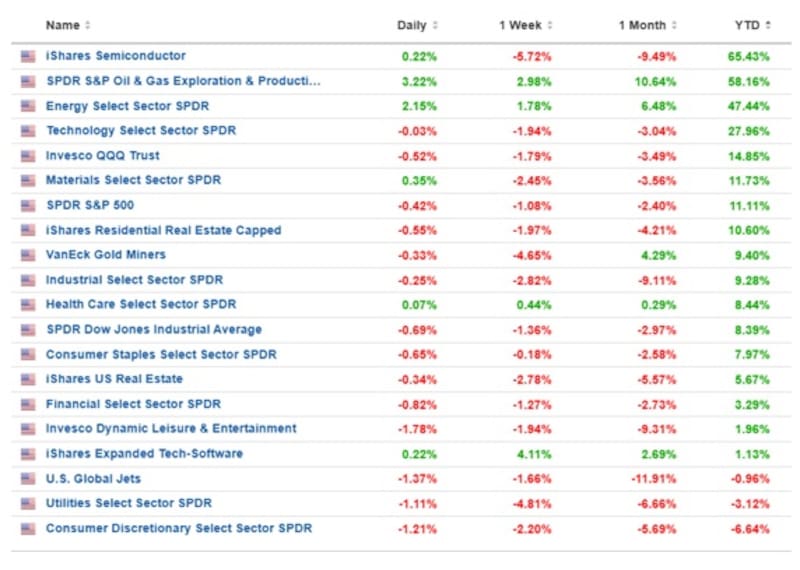
El Nasdaq 100 (QQQ) lidera las ganancias anuales con una suba de 14,9%, seguido por el S&P 500, que avanza 11,2%, mientras que el Dow Jones acumula un incremento de 8,4%.
Sin embargo, el escenario se deterioró en las últimas semanas ante el aumento de las expectativas de una suba de tasas de la Fed y el fuerte avance de los rendimientos de los bonos del Tesoro.
En el último mes, el QQQ retrocede 3,4%, el Dow Jones cae 3% y el S&P 500 pierde 2,4%. La presión se intensificó con el Treasury a 10 años rondando el 5% y el petróleo por encima de USD 100, combinación que reavivó los temores inflacionarios y elevó el costo de oportunidad de mantener acciones.
Así, la Fed encuentra a la Bolsa estadounidense todavía con fuertes ganancias acumuladas en 2026, pero con mayor vulnerabilidad a una política monetaria más restrictiva.
El punto central para las acciones será determinar si una eventual suba de 25 puntos básicos constituye un ajuste aislado o el comienzo de un nuevo ciclo de aumentos. Este último escenario podría generar mayor presión sobre las valuaciones, particularmente en tecnología, growth y compañías sensibles al costo del financiamiento.
En el escenario actual, además, una suba de 25 puntos básicos aparece ampliamente descontada por el mercado, por lo que la reacción de Wall Street probablemente dependa más del mensaje posterior de la Fed que de la suba en sí misma.
Si el mercado interpreta que se trata de un ajuste puntual, el impacto podría ser limitado.
En cambio, si la Fed anticipa más subas y tasas altas durante más tiempo, la presión sobre las valuaciones podría intensificarse, especialmente en los segmentos más sensibles a las tasas.
Maximiliano Tessio, asesor financiero, alerta que una Fed más contractiva en la política monetaria aumenta la tasa de descuento y obliga a ser más exigentes con las valuaciones.
Sin embargo, no considera que hoy sea un escenario para salir indiscriminadamente de Cedear sino en ser más selectivos.
“Estamos reduciendo las apuestas de beta y trabajando mucho más la selección sectorial, con oportunidades puntuales en tecnología y semiconductores. En este contexto preferimos mantener flexibilidad y aprovechar selectivamente las correcciones antes que tomar posiciones demasiado direccionales.”, comentó.
Por su parte, Dante Ruggieri, socio de AT Inversiones, consideró que gran parte del movimiento de la Fed ya está incluida en los precios del mercado.
“Durante la última semana las expectativas de suba de tasas para este miércoles se dispararon arriba del 70%, si la Fed convalida el view de mercado no creo que cambie demasiado la dinámica, ya que, estaría todo puesto en precios por el mercado que viene en los últimos meses operando con tasas al alza de los TBILLS”, detalló.
Bajo este escenario de mayor riesgo y volatilidad, Ruggieri entiende que aparecen oportunidades en acciones tecnológicas.
Según detalló Ruggieri, la primera de ellas es Google (GOOG) y META.
“Google que se encuentra con un P/e alrededor de 22x (ntm), en donde además la diversificación del negocio es clave para estos contextos. El segundo elemento es META, en donde su P/e está en 18x (ntm) y donde parece haber dejado atrás los problemas sobre el juicio gracias a llegar a un acuerdo más que favorable para la compañía.
Una suba de tasas podría afectar de manera dispar a distintos sectores y modificar el balance en los rendimientos que vienen mostrando las acciones en Wall Street en lo que va del año.
Entre los grandes ganadores aparecen los sectores vinculados a semiconductores y energía.
El ETF de semiconductores lidera con una ganancia de 65,4% en 2026, mientras que las compañías de exploración y producción de petróleo y gas avanzan 58,2% y el sector energético gana 47,4%. Tecnología también conserva una fuerte suba de 28%, pese a haber perdido alrededor de 3% durante el último mes.
En el otro extremo, los sectores más sensibles al ciclo y a las tasas muestran un desempeño considerablemente más débil.
Las acciones financieras suben apenas 3,3% en el año, real estate 5,7%, mientras que utilities caen 3,1% y consumo discrecional pierde 6,6%. Industriales avanzan 9,3%, pero retroceden más de 9% durante el último mes.
Lisandro Meroi, Research Analyst de TSA Bursátil, detalló que toda la atención esta puesta en la decisión de la Fed y en la que se espera una nueva suba de tasas.
“Hoy el mercado, a raíz de los datos de empleo e inflación, comenzó a descontar casi con seguridad una suba de 25 pbs. Dado que las expectativas sobre las tasas han ido cambiando a lo largo del año, y aun así los índices se mantienen cerca de máximos, pareciera que los inversores valoran otros fundamentos más allá del “higher for longer” de la Fed”, explicó.
A su vez, y en materia de inversiones, Meroi coincide en que, con precios objetivos para el S&P 500 relativamente cerca de la cotización actual, se hace necesario pensar en la selectividad de la renta variable.
“Los perfiles más conservadores podrían evaluar posicionamientos dentro de los sectores de consumo básico o industrial, mientras que los más agresivos podrían aprovechar las bajas en tecnología, semiconductores y el espectro IA para aumentar exposición, con expectativas de ganancias que validan la inversión”, sostuvo.
¿Ciclo alcista de tasas?
El mercado ya no descuenta una suba aislada de tasas por parte de la Reserva Federal, sino que comienza a poner en precios un verdadero ciclo de endurecimiento monetario que se extendería durante 2027.
Para la reunión de septiembre, los futuros asignan un 92,5% de probabilidad a una suba de 25 puntos básicos, que llevaría la tasa desde el actual rango de 3,50%-3,75% hasta 3,75%-4,00%.
Hacia diciembre, el escenario más probable pasa a ser una tasa de 4,00%-4,25%, con una probabilidad de 49,7%, mientras que existe otro 28,9% de chances de que alcance 4,25%-4,50%.
El sesgo restrictivo se profundiza durante 2027 ya que, para marzo, el rango con mayor probabilidad es 4,25%-4,50%, y hacia junio y julio aumenta significativamente la posibilidad de que la tasa alcance 4,50%-4,75%.
De esta manera, la curva de probabilidades de la Fed refleja un desplazamiento progresivo hacia tasas más altas.
El mercado contempla que la tasa de referencia podría pasar del actual 3,50%-3,75% a ubicarse mayormente entre 4,25% y 4,75% durante 2027, lo que implicaría entre 75 y 125 puntos básicos de endurecimiento adicional respecto de los niveles actuales. Incluso aparecen probabilidades, aunque menores, de tasas cercanas al 5%.
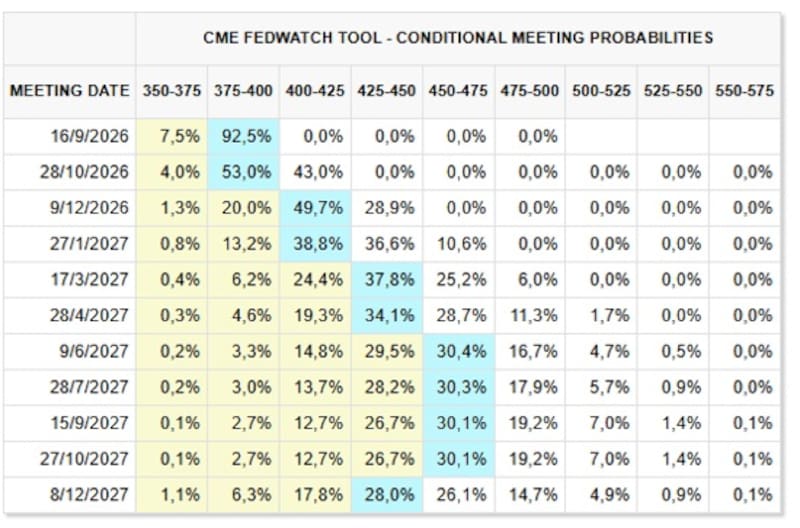
Los inversores están dejando atrás el escenario de una única suba preventiva y comienzan a descontar una Fed más restrictiva durante varios trimestres.
Este cambio puede mantener elevada la presión sobre los rendimientos de los Treasuries y las valuaciones de las acciones, además de fortalecer al dólar y endurecer las condiciones financieras globales.
Juan Manuel Franco, economista jefe de Grupo SBS, agregó que la probabilidad de mercado de una suba de tasa de la Fed se ubica en 91%, tras la fuerte escalada del Brent de las últimas ruedas por el conflicto en Medio Oriente.
En ese sentido, advierte que, en términos de impacto de mercado, las tasas más altas golpean no solo a la renta fija más larga sino también a acciones, en particular al segmento de crecimiento (tecnológico), que tienen su valor más atado a flujos futuros.
Bajo este panorama, recomienda diversificar entre sectores.
“En este contexto en que la velocidad de la IA es impresionante, un trade a mediano largo plazo puede ser materiales, que serán insumos críticos para los próximos años no solo en IA propiamente dicha sino también en infraestructura energética”, explicó.
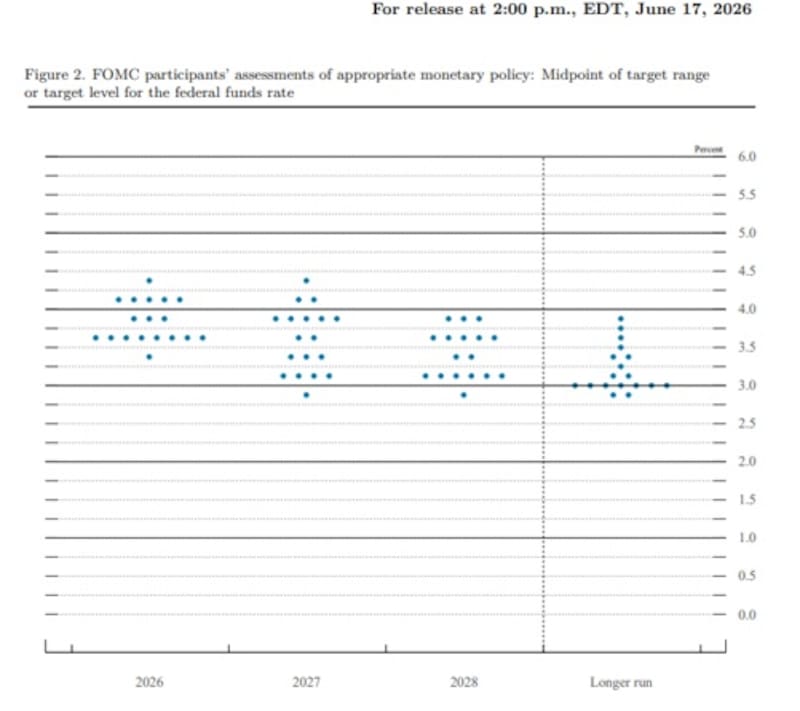
Dado que se trata de una reunión con cierre trimestral, en esta oportunidad la Fed deberá dar a conocer su Dot Plot, es decir, el diagrama de puntos que plantea las proyecciones de la tasa de la Fed a mediano plazo.
Esto hace que la reunión sea especialmente importante ya que además de la decisión sobre la tasa, el mercado podrá comparar qué sendero de tasas proyectan los miembros de la Fed para 2026, 2027, 2028 y el largo plazo, junto con las nuevas previsiones de inflación, crecimiento y desempleo.
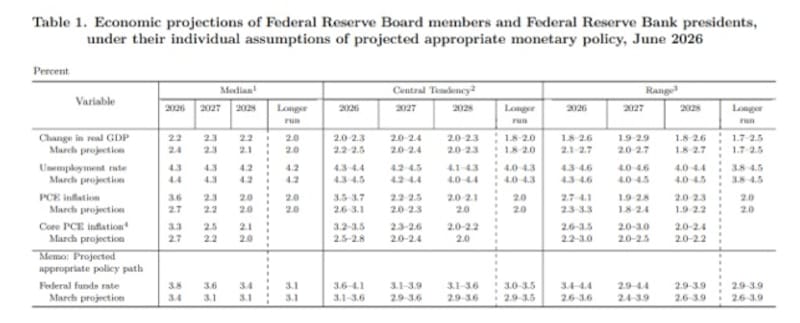
El dot plot anterior mostraba una mediana de la tasa de fondos federales de 3,4% para fines de 2026 y 3,1% para 2027.
Con el mercado ahora descontando un ciclo de subas, la gran pregunta será cuánto se desplazan hacia arriba esos puntos.
Si la mediana del nuevo dot plot anticipa varias subas adicionales, sería una señal hawkish y podría presionar al alza a los Treasuries y al dólar y a la baja a las acciones. Si los puntos suben menos de lo que actualmente descuentan los futuros, la lectura podría ser más favorable para los activos de riesgo.
Mauricio Villacorta, Estratega de Inversión de IOL, coincide en que la suba de tasas en septiembre ya está incorporada en los precios.
Por este motivo, y salvo un escenario que hoy el mercado prácticamente no contempla (un ajuste de 50 puntos básicos, con probabilidad cercana a cero según los futuros de Fed Funds), Villacorta no espera una reacción demasiado negativa de las acciones en el corto plazo, más allá del ruido geopolítico.
“De concretarse ese escenario extremo, sí creemos que podría derivar en una corrección más profunda”, dijo.
Sin embargo, lo que sí remarca es la trayectoria de mediano plazo que puedan tener las tas.
“El mercado le va a dar más peso al guidance y al dot plot que a la decisión puntual sobre la tasa. Esa proyección de la Fed para los próximos trimestres es el dato clave que realmente va a mover a los activos de riesgo”, afirmó.
Por lo tanto, la estrategia de IOL con CEDEARs pasa por mantenernos posicionados en activos de calidad (quality), con balances sólidos, bajo apalancamiento y una generación de caja robusta.
“Esto no implica ponderar únicamente a los sectores tradicionalmente defensivos (salud, consumo básico o utilities), sino también a compañías con capacidad de fijación de precios (pricing power). En ese segmento vemos particular atractivo en algunas tecnológicas, puntualmente semiconductores, que pese a su perfil de crecimiento cuentan con bajo endeudamiento y una fuerte generación de caja que las vuelve resilientes incluso en entornos de volatilidad”, afirmó.
Los últimos meses del año
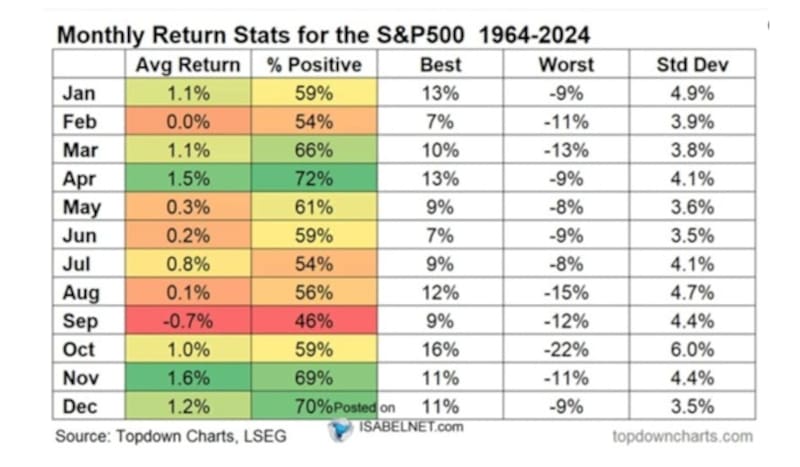
Como dato de color, El S&P 500 enfrenta en septiembre uno de los meses históricamente más desafiantes del calendario bursátil.
Según las estadísticas correspondientes al período 1964-2024, septiembre es el único mes del año con un rendimiento promedio claramente negativo, con una caída media del 0,7%.
Además, el índice terminó el mes en terreno positivo apenas en el 46% de los casos, la frecuencia más baja de todo el año.
La estacionalidad contrasta especialmente con los meses que vienen después ya que octubre registra una ganancia promedio del 1%, aunque históricamente presenta una elevada volatilidad, mientras que noviembre y diciembre aparecen entre los períodos más favorables, con avances promedio del 1,6% y 1,2%, respectivamente.
De hecho, noviembre fue positivo en el 69% de los años analizados y diciembre en el 70%.
Los datos muestran así que Wall Street ingresa en su tramo estacionalmente más débil del año.
Ruggieri advierte que, si bien se puede ver mayores subas en el corto plazo, también espera mayor volatilidad para las acciones hacia adelante.
“Creo que podemos ver alguna suba adicional en los índices de cortísimo plazo. A su vez, esperamos que en los meses que se avecinan, puedan estar marcados por un aumento en la volatilidad de cara a las elecciones de medio término en EEUU”, dijo.
Para perfiles algo más agresivos, Ruggieri recomienda acciones de Oracle (ORCL) y Globant (GLOB).
“Estas acciones parecen buenos vehículos para una posición chica de la cartera. El castigo que sufrieron fue demasiado y lo veo como una oportunidad de corto plazo”, afirmó.
Finalmente, los analistas de Balanz consideran que mientras la dinámica de los resultados corporativos en EE.UU. se mantenga fuerte, la renta variable permanecerá ciertamente blindada frente a las mayores tasas de interés.
Igualmente, alertan que, naturalmente, todo tiene un límite.
“Si las tasas de largo plazo suben de manera fuerte en un corto período de tiempo, es difícil pensar que la renta variable permanezca inmune. Sin embargo, los sólidos balances, particularmente en tecnología, muestran que el rally en la renta variable tiene fundamentos. El mercado ya descuenta dos subas en la tasa de política monetaria de la Reserva Federal (una de 25pbs en 2026 y otra para el primer trimestre de 2027), con lo que ya está incorporado un sendero de mayores tasas”, detallaron.
De esta manera, y en términos generales, desde Balanz favorecen la exposición diversificada dentro de EE.UU. con alternativas como el S&P 500 con pesos iguales como opciones adicionales de diversificación a los índices tradicionales.
En ese sentido, remarcaron que mantienen su recomendación por agregar diversificación vía las empresas de capitalización media en EE.UU.