Sube Wall Street en un contexto en el que el mercado tiene una alta expectativa de ver una suba de tasas de la Fed y esto podría provocar una mayor volatilidad en el mercado de renta fija y de acciones.
Qué esperan los bancos de inversión y qué recomiendan los analistas de cara a jornadas de mayor tensión financiera.
Mercados al alza
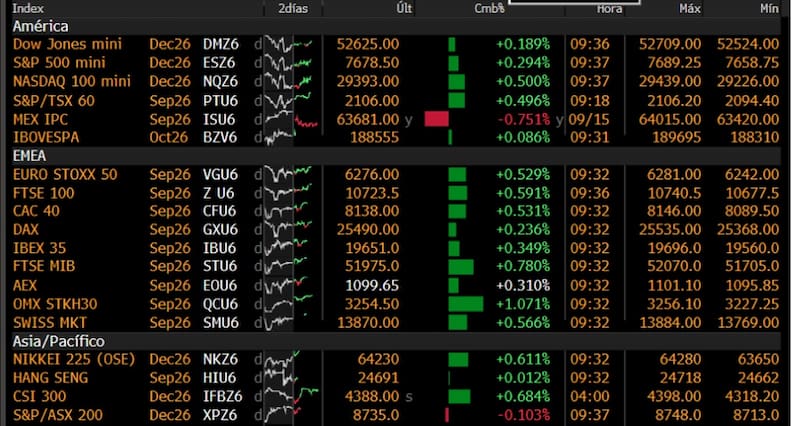
Los mercados globales operan mayormente en terreno positivo al comienzo del miércoles, aunque con movimientos moderados y bajo un clima de cautela, mientras los inversores esperan la decisión de tasas de la Reserva Federal.
En Wall Street, los futuros anticipan una apertura alcista. El índice tecnológico Nasdaq 100 avanza cerca de 0,5%, el S&P 500 gana 0,3% y el Dow Jones sube alrededor de 0,2%, intentando recuperarse luego de dos ruedas consecutivas de bajas.
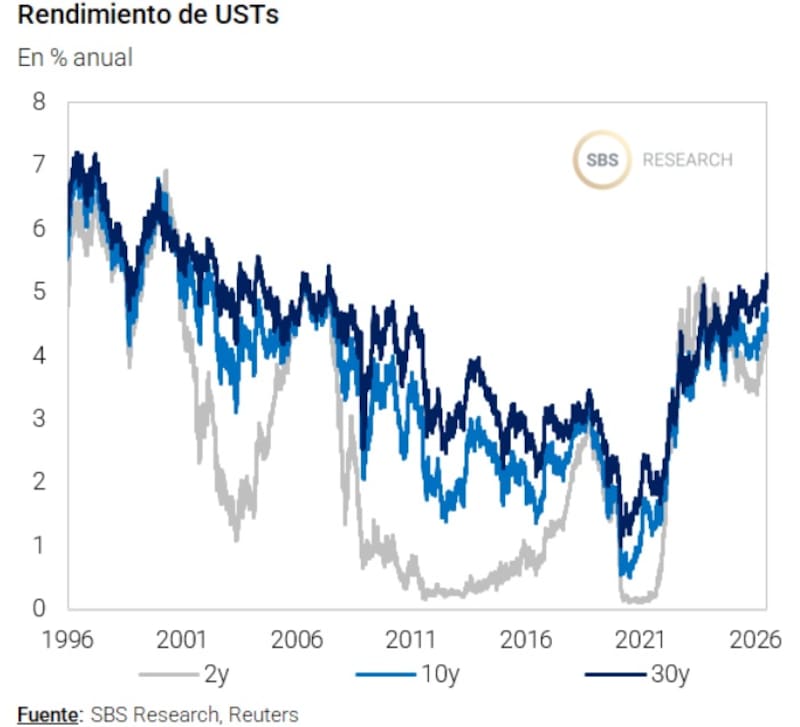
La atención está puesta en la Fed, mientras el rendimiento del Treasury a 10 años se mantiene apenas por debajo del 5%.
La decisión sobre las tasas será crucial para el sentimiento de los inversores en un momento en que los elevados rendimientos de los bonos del Tesoro, la inflación y la escalada del conflicto en Oriente Medio han contenido el apetito por el riesgo.
También se espera que los inversores presten atención a las declaraciones del presidente de la Reserva Federal, Kevin Warsh, tras la decisión, en busca de pistas sobre las perspectivas de inflación y la probable trayectoria de las tasas.
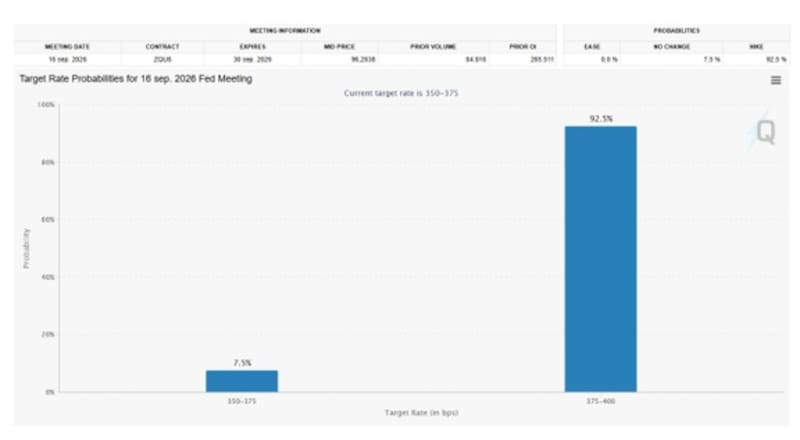
Previo a la reunión, los operadores estiman una probabilidad de casi el 93% de que se produzca un aumento, según la herramienta CME FedWatch, persiste la incertidumbre.
El presidente de la Fed, Warsh, fue elegido por el presidente estadounidense Donald Trump con la expectativa de que recortaría las tasas de interés.
Si el banco central decide mantenerlas sin cambios, su credibilidad podría verse cuestionada, especialmente dado que Warsh ha afirmado que sigue centrado en controlar las presiones sobre los precios, señalan los analistas.
Ammiel Pardo, Sr. Economist, Aldazabal y Cía., indicó que espera volatilidad en las acciones de cara a la decisión de tasas de la Fed.
“Durante la jornada de hoy, el mercado elevó a más del 90% la probabilidad implícita de una suba de tasas por parte de la Reserva Federal en su próxima reunión. En este contexto, los activos de renta variable podrían enfrentar una mayor volatilidad, dado que un escenario de tasas más altas suele reducir el atractivo relativo de las acciones y generar revisiones en las valuaciones de mercado”, sostuvo.
Juan Manuel Franco, eocnomista jefe de Grupo SBS, también anticipa jornadas de mayor tensión en la renta variable global.
“La probabilidad de mercado de una suba de tasa de la Fed mañana miércoles se ubica en 91%. Tasas mas altas golpean no solo a la renta fija mas larga sino también a equity del segmento growth, que tienen su valor mas atado a flujos futuros. Igualmente, en este contexto en que la velocidad de la IA es impresionante, un trade a mediano largo plazo puede ser materiales, que serán insumos críticos para los próximos años no solo en IA propiamente dicha sino también en infraestructura energética”, dijo Franco.
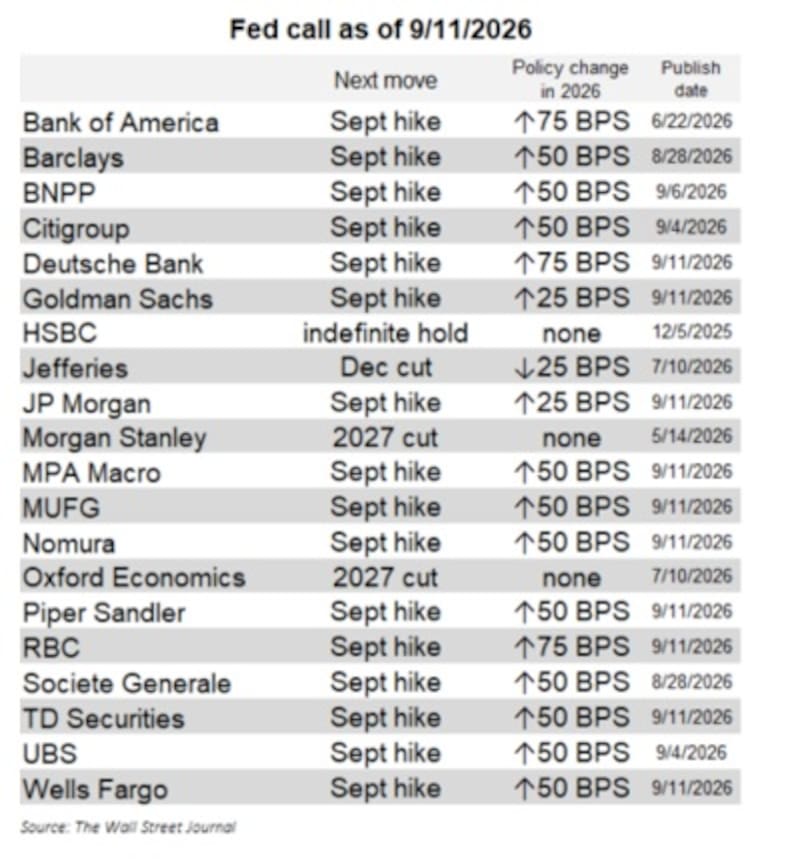
Los principales bancos de inversión de Wall Street llegan a la próxima reunión de la Reserva Federal con un consenso mucho más definido a favor de una suba de tasas en septiembre.
Según el relevamiento de The Wall Street Journal al 11 de septiembre, 16 de las 20 entidades relevadas esperan que el próximo movimiento de la Fed sea un aumento de tasas este mes, reflejando un marcado giro hacia una postura más restrictiva.
Dentro de ese grupo, la mayoría proyecta además que el endurecimiento continuará durante 2026.
Dentro de ese grupo, Bank of America, Deutsche Bank y RBC son los más agresivos, con una suba acumulada esperada de 75 puntos básicos en el año. Barclays, BNP Paribas, Citigroup, MPA Macro, MUFG, Nomura, Piper Sandler, Société Générale, TD Securities, UBS y Wells Fargo proyectan 50 puntos básicos de aumentos, mientras que Goldman Sachs y JP Morgan anticipan un ajuste más limitado, de 25 puntos básicos.
Como dato clave, los bancos Goldman Sachs y JPMorgan han cambiado a esperar un aumento de 25 pb por parte de la Fed en la reunión de septiembre tras la inflación de agosto más alta de lo esperado y el renovado repunte del petróleo.
Los bancos de inversión que no esperan subas de tasas en septiembre son pocos.
En ese sentido, HSBC espera que la Fed mantenga las tasas sin cambios por tiempo indefinido, mientras que Morgan Stanley y Oxford Economics consideran que el próximo movimiento será un recorte recién en 2027.
Finalmente, Jefferies es la visión más dovish, al proyectar una baja de 25 puntos básicos en diciembre.
Así, el relevamiento evidencia un fuerte cambio de expectativas hacia una Fed más hawkish.
El debate dejó de estar centrado en la posibilidad de una suba en septiembre y comienza a desplazarse hacia cuánto deberá seguir endureciendo la política monetaria después de esta reunión.
Pablo Lazzati, CEO de Insider Finance, remarcó que el mercado venia incorporando en los precios la posibilidad de suba de tasas desde la conferencia de Warsh a fines de agosto, por la importancia que le dio en el discurso al sendero inflacionario de EEUU.
Además, advirtió que, tras el dato de la semana pasada de inflación de agosto, se ve una continuación alcista con ya un tercio del aumento del nivel de precios por la energía debido al impacto de la guerra.
De esta manera, Lazzati recomienda diversificar posiciones en acciones con sectores conservadores o papeles fuera de EEUU.
“Nos gusta Brasil como alternativas en la renta variable, más particularmente el sector bancario que tras la campaña de financiamiento en mayo que lanzo Lula tuvieron una corrección y vemos que ante mejora del crédito podría ser un buen sector para exponerse. En Estados Unidos, consideramos que el sector de Salud tuvo desregulaciones en cuanto a reglamentaciones para aplicar a seguridad médica, como también aranceles a medicamentos importados, por lo que vemos que podría ser un sector que continue recuperándose”, sostuvo.
En el escenario actual, además, una suba de 25 puntos básicos aparece ampliamente descontada por el mercado, por lo que la reacción de Wall Street probablemente dependa más del mensaje posterior de la Fed que de la suba en sí misma.
Si el mercado interpreta que se trata de un ajuste puntual, el impacto podría ser limitado.
En cambio, si la Fed anticipa más subas y tasas altas durante más tiempo, la presión sobre las valuaciones podría intensificarse, especialmente en los segmentos más sensibles a las tasas.
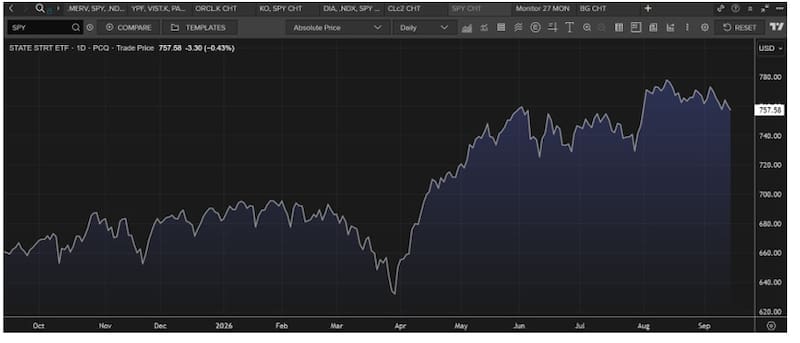
Maximiliano Tessio, asesor financiero, alerta que una Fed más contractiva en la política monetaria aumenta la tasa de descuento y obliga a ser más exigentes con las valuaciones.
Sin embargo, no considera que hoy sea un escenario para salir indiscriminadamente de Cedear sino en ser más selectivos.
“Estamos reduciendo las apuestas de beta y trabajando mucho más la selección sectorial, con oportunidades puntuales en tecnología y semiconductores. En este contexto preferimos mantener flexibilidad y aprovechar selectivamente las correcciones antes que tomar posiciones demasiado direccionales.”, comentó.
Por su parte, Dante Ruggieri, socio de AT Inversiones, consideró que gran parte del movimiento de la Fed ya está incluida en los precios del mercado.
“Durante la última semana las expectativas de suba de tasas para este miércoles se dispararon arriba del 70%, si la Fed convalida el view de mercado no creo que cambie demasiado la dinámica, ya que, estaría todo puesto en precios por el mercado que viene en los últimos meses operando con tasas al alza de los TBILLS”, detalló.
Bonos en verde
Los bonos soberanos argentinos arrancan el miércoles con una recuperación moderada, luego de las bajas registradas en las ruedas anteriores.
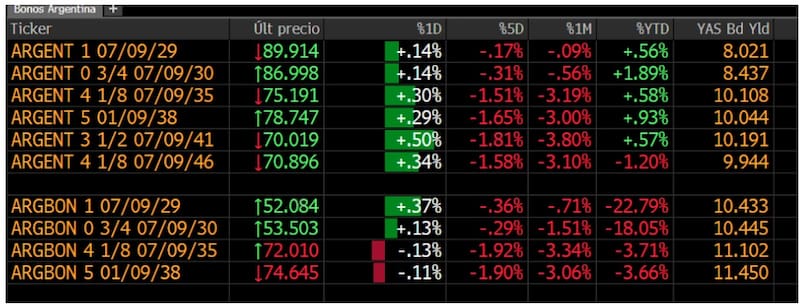
En Wall Street, los Globales operan con avances generalizados de entre 0,1% y 0,5%.
El bono mas corto de la curva de Globales, el titulo a 2029 (GD29) gana 0,14%, seguido por el Global 2030 (GD30) que sube 0,15%.
En el tramo medio y largo el GD35 sube 0,30%, junto con el Global 2038 (GD38) que rebota 0,29%, mientras que los bonos mas largos como el Global 2041 y el GD46 avancen 0,5% y 0,45% respectivamente.
Pese al rebote inicial, los rendimientos continúan elevados, especialmente en los títulos de mayor duración.
Los Globales rinden aproximadamente 8,0% en 2029, 8,4% en 2030 y cerca de 10% en el tramo 2035-2046.
Los Bonares mantienen un spread importante respecto de los títulos bajo ley extranjera: el AL29 y AL30 muestran yields cercanas a 10,4%, mientras que el AL35 y AL38 se ubican en torno a 11,1% y 11,5%, respectivamente.
Lazzati ve impactos en los bonos locales a partir de la suba de tasas de la Fed.
“Creemos que el riesgo país, dependiendo de si la FED decide efectivamente subir las tasas, puede volver a esos niveles rondando 550pbs y eso impactar al S&P Merval, tocando nuevamente niveles de u$s 1800 tal como ocurrió en agosto. Por eso no debería ser un golpe mayor ya que el mercado viene anticipándolo en mayor o menor medida”, dijo Lazzati.
Natalia Martín, Analista de Research PPI, alerta que un incremento en las tasas de los Treasuries afecta negativamente al segmento emergente y distressed, al que pertenecen los soberanos argentinos.
En cuanto al impacto local, Martin remarca que, dado su elevado beta, los Globales podrían incluso amplificar los movimientos del mercado internacional.
Sin embargo, destaca que el componente idiosincrático continúa teniendo una ponderación relevante en sus cotizaciones y podría amortiguar parcialmente el impacto externo.
Rally en las tasas
Por otro lado, la expectativa de una nueva suba de tasas de la Fed estuvo empujando al alza a los rendimientos de los bonos del Tesoro de EEUU.
De esta manera, los analistas comienzan a ver un escenario mas adverso para el equipo económico en materia de financiamiento en dólares y de colocar deuda en los mercados.
Emilio Botto, Jefe de estrategia e inversiones de Mills Capital, explicó que la suba de la tasa del Treasury a 10 años implica un aumento del piso sobre el cual se calcula el riesgo país de Argentina.
En ese sentido, advierte que dicho proceso aleja, al menos en el corto plazo, las posibilidades de un regreso al mercado internacional.
“No necesariamente lo impide, pero una tasa americana más alta implica un mayor costo de financiamiento para Argentina y hace menos atractiva una emisión global en estas condiciones. Por eso, mientras las tasas internacionales permanezcan elevadas, tiene sentido continuar utilizando otras fuentes de financiamiento y esperar mejores condiciones para volver a Wall Street”, sostuvo.
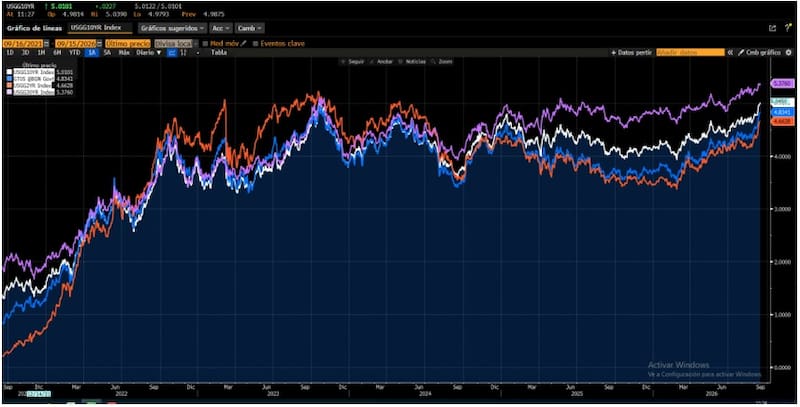
Thiago Marino, Analista de Renta Fija de IOL, advierte que el rally en las tasas de EEUU no es un dato menor para la deuda argentina.
“El rendimiento de nuestros bonos soberanos se compone del Riesgo País (spread de crédito) más la tasa libre de riesgo. Aunque el spread local retome la senda compresora, una tasa base en máximos de casi dos décadas sostiene el costo de fondeo internacional en niveles elevados”, dijo.
En ese sentido, alerta que para que se reabra definitivamente la ventana de financiamiento en Wall Street, no alcanza solo con la mejora del crédito idiosincrático argentino.
“También se necesita que la tasa libre de riesgo acompañe, un factor global que hoy juega en contra”, dijo.
Con este marco, desde IOL adoptan una estrategia en la que buscan privilegiar los BONARES por el atractivo spread de legislación que ofrecen.
“Dentro de la curva, mantenemos preferencia por el AL35 para perfiles más agresivos que busquen capturar una nueva compresión de tasas, y por el AO27 para inversores que buscan posicionar dólares de corto plazo con un perfil de cobro más próximo”, detalló Marino.
Desde el equipo de Research de Puente explicaron que el rally en las tasas en EEUU se da en momentos donde el mercado asigna un 91% de chances de que la Reserva Federal aumente su tasa de referencia en la reunión de este miércoles.
En cuanto al impacto local, desde Puente no ven riesgos de corto plazo para la deuda en dólares por este motivo.
“La suba en las tasas de mercado viene dándose durante todo este año. Sí tiene efectos sobre el pricing, porque el mercado entonces demanda mayores retornos para compensar el riesgo relativo contra los Treasuries. En ese sentido, hoy los globales están en precios mínimos de las últimas tres semanas, aunque la baja de hoy es de sólo 20 centavos respecto del viernes”, dijeron.
Finalmente, desde PUENTE entienden que la actual coyuntura no hace imposible una colocación en el mercado internacional, aunque sí la encarece.
“Los globales largos ya volvieron a rendir 10% anual, con lo cual una emisión sería entre 100 y 150 puntos por encima de las ventanas que hubo a principio y a mediados de año”, detallaron.