En esta noticia
La desaceleración de los precios y las señales de debilidad que muestra la economía real habrían llevado al equipo económico a modificar su estrategia financiera.
Y es que después de concentrarse durante meses en patear vencimientos más allá de las elecciones presidenciales de 2027, el Tesoro ahora buscaría preservar la liquidez del sistema y evitar nuevos saltos en las tasas de interés.
Así lo señaló Santander Global Research en un informe para clientes fechado el 15 de septiembre, en el que sostuvo que las últimas licitaciones expusieron el cambio en las prioridades oficiales.
La entidad considera que este escenario podría favorecer una nueva compresión de rendimientos en el mercado de deuda en pesos y detectó oportunidades en dos bonos.
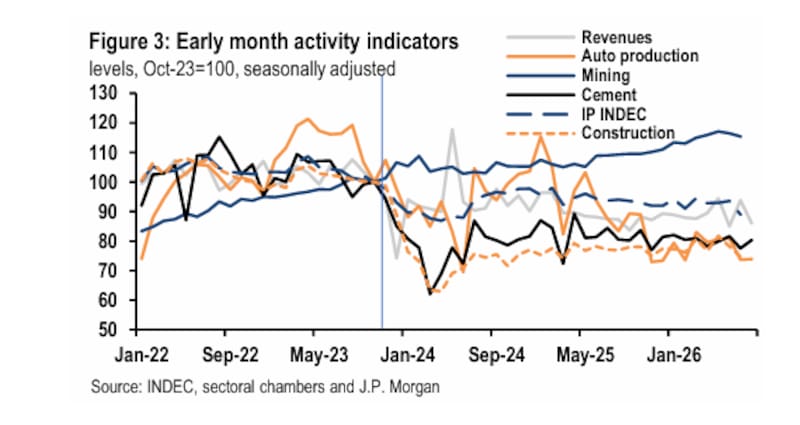
El diagnóstico se complementa con el último análisis de JP Morgan sobre la economía argentina. El banco destacó que la inflación volvió a desacelerarse en agosto, pero advirtió que la actividad comenzó el tercer trimestre con nuevas caídas en la industria, la construcción y la minería.
La combinación plantea un escenario más que particular: la inflación le permitiría al Gobierno relajar moderadamente las condiciones monetarias, mientras el enfriamiento de la economía aumenta la necesidad de impedir que las tasas vuelvan a dispararse.
El giro del que habla Santander
Hasta julio, uno de los principales objetivos del Tesoro era extender la duración de la deuda y trasladar la mayor cantidad posible de vencimientos más allá de octubre de 2027. Pero esa tarea estaría prácticamente cumplida.
Según los cálculos de Santander, aproximadamente el 50% del stock de deuda en pesos y dólar linked ya vence después de las próximas elecciones presidenciales. Por eso, el Gobierno tendría menos necesidad de forzar nuevas colocaciones de largo plazo.
La última licitación habría confirmado el cambio. El Tesoro consiguió renovar alrededor del 103% de los vencimientos, prácticamente en línea con el promedio del 98% alcanzado en las dos subastas anteriores. Para el banco, Finanzas priorizó asegurar el rollover y conservar liquidez en el sistema, en lugar de absorber una cantidad considerablemente mayor de pesos.
“Las recientes licitaciones sugieren que el Tesoro ahora está dando mayor importancia a preservar la liquidez del sistema y estabilizar las condiciones de financiamiento de corto plazo que a seguir extendiendo la duración”, explicó Santander.
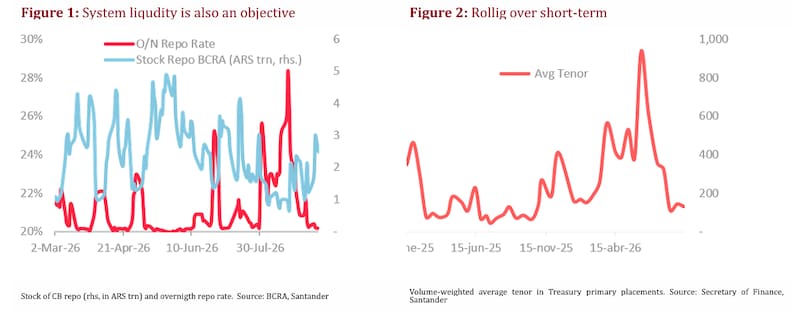
La diferencia no es menor. Y es que cuando el Tesoro toma muchos más pesos de los que necesita para cubrir sus vencimientos, retira liquidez del mercado y puede presionar al alza las tasas de interés. Eso fue lo que ocurrió durante el episodio de tensión financiera de mediados de agosto.
Ahora, la estrategia apuntaría a evitar que se repita ese escenario.
Las tasas comenzaron a estabilizarse
La liquidez del sistema financiero ya mostró una recuperación. El stock de pases del Banco Central aumentó desde un mínimo de $0,7 billones registrado el 20 de agosto hasta $2,5 billones el 10 de septiembre.
Durante el período de mayor escasez de pesos, la tasa overnight había llegado al 28,4%. Con la recomposición de la liquidez, descendió hasta aproximadamente el 20,1%.
Santander espera que las tasas de muy corto plazo puedan mantenerse alrededor del 20%, siempre que el Tesoro continúe renovando sus obligaciones sin retirar demasiados pesos del mercado.
La estabilización resulta especialmente importante porque el crédito en moneda local se encuentra estancado y las perspectivas de crecimiento fueron revisadas a la baja.
De acuerdo con el informe, la proyección promedio de expansión del PBI relevada por el Banco Central cayó 0,7 puntos porcentuales durante el último mes, hasta el 2,1%.
Un nuevo salto de las tasas encarecería el financiamiento de las empresas y las familias, debilitaría todavía más el crédito y podría profundizar el enfriamiento de la actividad.
La inflación abre una ventana
El otro factor que permitiría suavizar las condiciones financieras es la desaceleración de la inflación. El índice de precios al consumidor avanzó 1,7% en agosto, frente al 2,1% de julio, y anotó el registro mensual más bajo desde junio de 2025.
JP Morgan destacó que la inflación interanual se redujo hasta el 33,5%, aunque el acumulado de los primeros ocho meses llegó al 21,3%, por encima del 19,5% observado en el mismo período de 2025.
La mejora de agosto estuvo explicada principalmente por los precios estacionales, que bajaron 0,9% después de subir 4,5% en julio. La finalización de las vacaciones de invierno y las liquidaciones de indumentaria ayudaron a moderar el índice general.
Los alimentos también desaceleraron su avance, desde el 2% de julio hasta el 1,7% mensual, favorecidos por las bajas en verduras y productos lácteos.
Sin embargo, la inflación subyacente mostró mayor resistencia. La medición núcleo se mantuvo en 1,8%, mientras los precios regulados aumentaron 2,2%. La medida preferida por JP Morgan, la inflación núcleo sin alimentos, alcanzó el 2,1%.
Por lo tanto, el dato de agosto confirma que la desinflación continúa, pero todavía depende parcialmente de componentes estacionales y convive con cierta persistencia en los precios regulados y la inflación núcleo.
Qué espera JP Morgan para los próximos meses
JP Morgan proyecta una aceleración moderada del IPC hasta el 1,9% en septiembre. El banco menciona aumentos ya anunciados de aproximadamente 2% en medicina prepaga, 3% en educación y 4% en transporte público, además del ajuste estacional de la indumentaria por la llegada de la colección primavera-verano.
Los combustibles agregan otra fuente de incertidumbre. Aunque el petróleo internacional subió más de 10% durante septiembre por las tensiones en Medio Oriente, los precios locales de los combustibles aumentaron alrededor de 1% en lo que va del mes.
El banco atribuyó esa diferencia al mecanismo de amortiguación aplicado por YPF y recordó que el Gobierno postergó hasta el 1° de octubre parte de las actualizaciones pendientes de los impuestos a los combustibles.
Aun así, JP Morgan prevé que la inflación mensual promediará 1,9% durante el tercer trimestre y se reducirá hasta un promedio de 1,5% en los últimos tres meses del año. Con ese recorrido, estima que la inflación interanual cerrará 2026 en 29,4%.
La proyección supone que el tipo de cambio real se mantendrá relativamente estable, que los precios estacionales se normalizarán y que los aumentos regulados perderán intensidad después de septiembre.
Santander coincide en que el riesgo de nuevas sorpresas inflacionarias durante el resto del año es acotado. Para la entidad, eso le daría al Gobierno margen para sostener una mayor liquidez sin poner en peligro el objetivo de continuar reduciendo la inflación.
La actividad enciende señales de alerta
La contracara de la desinflación es la debilidad de la economía. JP Morgan señaló que la mejora observada hacia el final del segundo trimestre no alcanzó para compensar el flojo desempeño previo y que los avances registrados durante los primeros tres meses del año fueron más que revertidos.
Los datos de julio mostraron contracciones mensuales desestacionalizadas en los principales sectores relevados:
- La construcción cayó 4,6%, después de retroceder 4,3% en junio.
- La industria bajó 5%, luego de crecer apenas 0,7% el mes anterior.
- La minería disminuyó 0,9%, tras una caída del 0,5% en junio.
En comparación con fines de 2023, la industria y la construcción todavía se encuentran 10,2% por debajo. La minería, en cambio, opera 8,3% por encima, impulsada por el desempeño de los sectores vinculados con la energía y los recursos naturales.
Los primeros indicadores de agosto presentan una imagen mixta. La recaudación real del IVA retrocedió 3,5% mensual y la confianza del consumidor cayó 1,1%, después de haber bajado 4,8% en la medición anterior.
En sentido contrario, los despachos de cemento aumentaron 3,7% y la producción automotriz avanzó 0,3%.
JP Morgan concluyó que la información disponible apunta a un inicio todavía débil del tercer trimestre, caracterizado por una elevada volatilidad mensual y una recuperación muy desigual entre sectores.
Los dos bonos que recomienda Santander
La combinación de una inflación relativamente controlada, mayor liquidez bancaria y tasas de corto plazo más estables podría favorecer a los instrumentos en pesos de mayor duración.
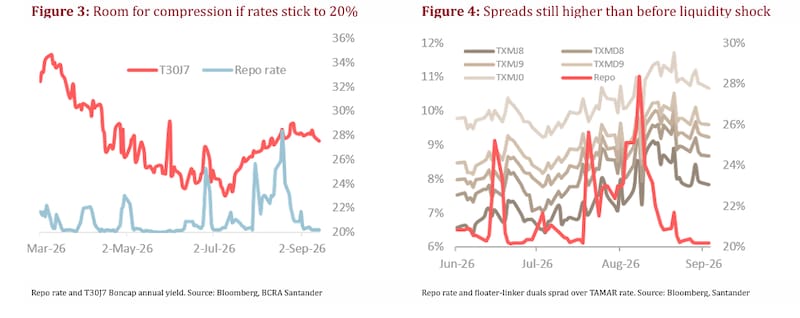
Santander considera que todavía existe margen para una compresión de rendimientos en el tramo largo de la curva de Lecap y Boncap. Su elección dentro de ese segmento es el Boncap T30J7, con vencimiento el 30 de junio de 2027.
El título fue afectado de manera desproporcionada por el shock de liquidez de agosto. Si la tasa overnight se estabiliza cerca del 20% y no aparecen sorpresas inflacionarias, el bono podría recuperar valor mediante una reducción de su rendimiento.
La segunda alternativa señalada por el banco es el TXMJ0, un bono dual con vencimiento en 2030 que protege al inversor mediante una combinación vinculada con la inflación y la tasa TAMAR.
Santander entiende que el Tesoro privilegiará durante los próximos meses la colocación de instrumentos más cortos, en lugar de volver a extender agresivamente los vencimientos.
Una menor oferta de nuevos bonos duales de largo plazo podría mejorar el escenario técnico para los títulos que ya cotizan en el mercado y favorecer una compresión de sus spreads.