Hasta ahora, elegir el método de pago o la tarjeta era una decisión del usuario. Frente a una compra, una persona podía optar por el banco que ofrecía más cuotas, la billetera con mejor reintegro o la cuenta que todavía tenía saldo disponible.
No obstante, ese comportamiento está a punto de cambiar: la inteligencia artificial ya comenzó a ejecutar pagos y podría convertirse en quien decida con qué medio conviene comprar.
No se trata solamente de pedirle a ChatGPT que encuentre un producto. La nueva generación de agentes puede buscarlo, comparar precios y condiciones, iniciar la operación y completar el pago mediante una credencial tokenizada que fue previamente autorizada por el usuario.
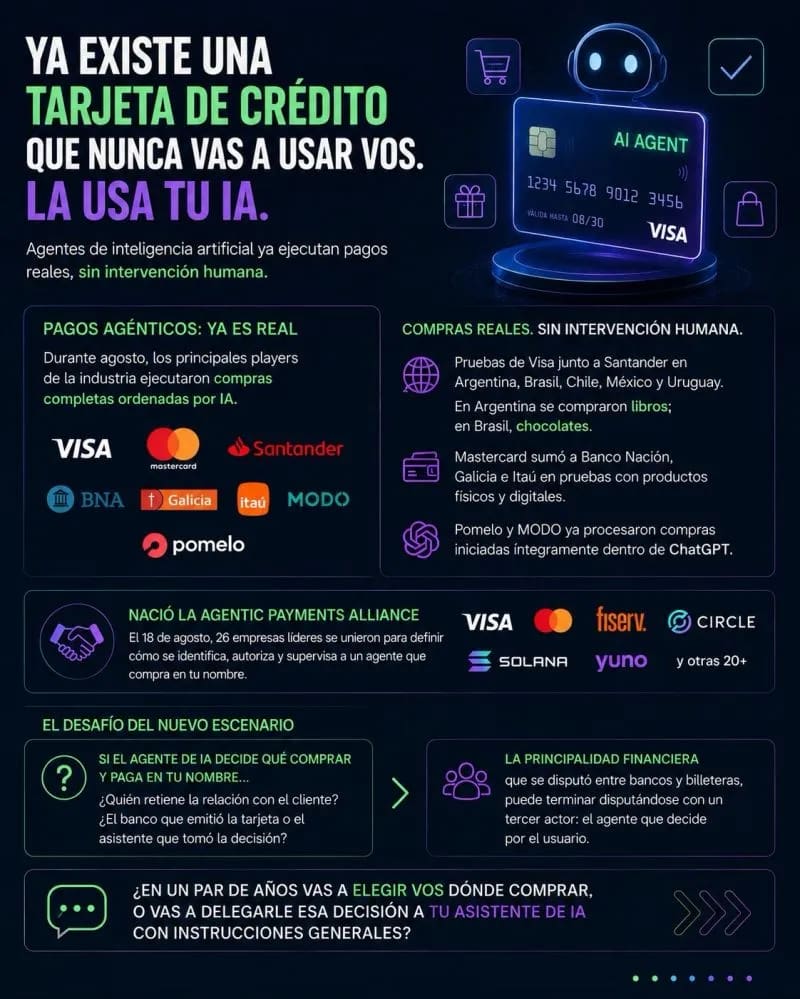
“Ya existe una tarjeta de crédito que nunca vas a usar vos. La usa tu IA”, sintetiza Ariel Kaplan, senior partner de Brain Network. Detrás de esa frase aparece una transformación que puede modificar la relación entre consumidores, bancos, billeteras, emisores de tarjetas y plataformas tecnológicas.
Y es que la discusión ya no pasa únicamente por quién procesa el pago. La pregunta es quién decide cómo se paga.
La IA ya hizo compras reales en la Argentina
Visa y Santander realizaron operaciones controladas con agentes de inteligencia artificial en cinco mercados latinoamericanos: Argentina, Brasil, Chile, México y Uruguay. Los sistemas concretaron compras de libros en cuatro de esos países y adquirieron chocolates en Brasil.
Las operaciones fueron reales y utilizaron la infraestructura financiera existente. Sin embargo, todavía se desarrollaron dentro de un piloto supervisado, con límites y credenciales previamente definidos. No significa que cualquier cliente pueda entregarle hoy plena autonomía a un asistente para gastar libremente desde su tarjeta.
La experiencia permitió demostrar que un agente puede recorrer prácticamente todo el circuito: interpretar una instrucción, seleccionar un producto, conectarse con el comercio y pagar mediante una credencial tokenizada.
Mastercard también avanzó con pruebas junto con entidades como Banco Nación, Banco Galicia e Itaú, mientras que empresas de infraestructura financiera como Pomelo trabajan para que las tarjetas puedan ser utilizadas desde asistentes de inteligencia artificial. MODO, por su parte, explora la integración entre billeteras, comercios y agentes.
El objetivo es que el usuario no tenga que abandonar la conversación para buscar una página, cargar los datos de la tarjeta y completar manualmente el checkout. La compra podría empezar y terminar dentro de ChatGPT, Gemini, Copilot u otro asistente.
De todos modos, “sin intervención humana” no significa sin autorización. La persona debe habilitar previamente la credencial y establecer las condiciones bajo las cuales la inteligencia artificial puede actuar: monto máximo, categorías permitidas, comercios habilitados o plazo de vigencia. La IA ejecuta. El usuario define hasta dónde puede hacerlo.
De buscar productos a elegir cómo pagarlos
La primera etapa del comercio agéntico consiste en completar una operación con una tarjeta previamente indicada. El verdadero salto llegará cuando el agente pueda revisar todos los medios de pago de una persona y elegir el más conveniente para cada compra.
Por ejemplo, el usuario podría pedir:
“Comprá una heladera de hasta $1,5 millones. Compará precios, considerá el costo de envío y elegí la alternativa con menor costo financiero total. Podés utilizar cualquiera de mis tarjetas, pero no superes las seis cuotas”.
- A partir de esa instrucción, el sistema podría analizar:
- el precio del producto en distintos comercios;
- descuentos bancarios y reintegros de billeteras;
- disponibilidad de cuotas sin interés;
- límites de cada tarjeta;
- costo financiero;
- saldo disponible;
- programas de puntos o millas;
- fecha de cierre y vencimiento.
La decisión dejaría de depender de qué tarjeta recuerda primero el consumidor o cuál lleva en la billetera. El agente podría optimizar cada operación con información en tiempo real.
En ese escenario, las promociones seguirán siendo relevantes, pero su destinatario ya no será solamente una persona. También deberán resultar visibles, comprensibles y comparables para una máquina.
Una nueva pelea por ser el medio de pago principal
Durante décadas, los bancos buscaron convertirse en la entidad principal de sus clientes. Allí debían acreditar el sueldo, mantener sus ahorros, solicitar crédito y concentrar los consumos.
La aparición de las billeteras modificó ese modelo. Una misma persona puede cobrar en un banco, invertir desde una aplicación, aprovechar descuentos en otra plataforma y financiar sus compras con una tarjeta diferente. La relación financiera quedó fragmentada entre varios proveedores.
Los agentes de IA agregan una tercera capa a esa competencia.
“Si el agente de IA es quien decide dónde comprar y con qué medio de pago paga, ¿quién retiene la relación con el cliente? ¿El banco que emitió la tarjeta o el asistente que tomó la decisión de compra?”, plantea Kaplan.
La pregunta apunta al corazón del negocio. Un banco podría continuar otorgando crédito, emitiendo la tarjeta y asumiendo el riesgo financiero, pero perder el contacto cotidiano con el usuario. La marca visible pasaría a ser la del asistente que encontró el producto y resolvió la operación.
El riesgo para las entidades no es necesariamente quedar afuera del pago. Es quedar reducidas a una infraestructura invisible mientras otra plataforma controla la recomendación, la experiencia y los datos de la compra.

Qué puede pasar con bancos y billeteras
La incorporación de agentes cambia las condiciones competitivas de todo el sistema.
Para los bancos, ya no alcanzará con emitir una tarjeta y conseguir que el usuario la agregue a una aplicación. Tendrán que lograr que el agente la considere una buena opción. Eso exigirá compartir información sobre promociones, financiación, límites y beneficios en formatos que puedan consultar automáticamente las plataformas de IA.
Las billeteras también enfrentarán un desafío. Su principal ventaja suele estar en la interfaz, la facilidad de uso o los descuentos. Pero si la compra ocurre dentro de ChatGPT, la pantalla de la billetera puede dejar de ser el lugar donde se toma la decisión.
Visa y Mastercard aparecen inicialmente mejor posicionadas. Sus redes pueden aportar tokenización, identificación de los agentes, validación de las instrucciones y monitoreo de fraude. El medio elegido puede cambiar, pero la operación todavía necesita una infraestructura que permita autorizarla y procesarla.
Las compañías de inteligencia artificial, en tanto, podrían transformarse en los nuevos distribuidores de productos financieros. Así como los buscadores ordenaron durante años qué comercios aparecían primero, los asistentes podrán determinar qué tarjeta, banco o billetera se recomienda para cada operación.
Eso abre otra pregunta incómoda: ¿el agente elegirá el medio más conveniente para el usuario o el que tenga un acuerdo comercial con la plataforma?
Qué es la Agentic Payments Alliance
La transformación también impulsó la creación de la Agentic Payments Alliance, una coalición lanzada con 26 miembros fundadores provenientes de los sistemas tradicionales de pagos, la infraestructura tecnológica y el universo cripto.
Entre sus integrantes aparecen Visa, Mastercard, Fiserv, Circle, Solana y Yuno. Su objetivo es trabajar sobre reglas comunes para identificar, autorizar y supervisar a los agentes que actúan en nombre de una persona.
La existencia de la alianza muestra las dos caras de este proceso. Por un lado, la tecnología ya permite completar pagos. Por el otro, todavía faltan estándares compartidos para que el modelo pueda extenderse de manera segura.
Una compra ejecutada por una IA necesita dejar constancia de quién la ordenó, qué permisos tenía el agente, cuál fue la instrucción original y si la operación respetó los límites establecidos.
Además, debe existir un mecanismo para revocar la autorización. Una tarjeta tokenizada no puede transformarse en un cheque en blanco digital.