En esta noticia
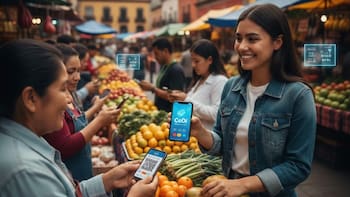
México se encamina a multiplicar por más de cinco el número de transacciones digitales por persona en cinco años, pero el efectivo todavía conserva un peso importante en la economía, revela un estudio de Endeavor y Mercado Pago.
Las comisiones, la aceptación de los medios de pago digitales y los incentivos para utilizarlos son algunos de los factores que determinarán qué tan rápido avanzará la transición.
Las transacciones digitales por persona podrían pasar de 15 en 2021 a 80 en 2026, según las estimaciones recopiladas en el estudio de Endeavor Data Unit. No obstante, el potencial de crecimiento convive con hábitos de consumo que todavía favorecen al dinero físico.
De acuerdo con Worldpay 2026, el efectivo representó el 40% del valor de los pagos presenciales en México durante 2025, frente al 32% en Colombia y al 30% en Perú. La diferencia coloca al país ante una oportunidad para ampliar la digitalización de los pagos, tanto entre consumidores como entre comercios.
La disposición al cambio existe. Entre los consumidores digitales encuestados por Endeavor, el 76.4% considera que le resultaría fácil dejar de utilizar efectivo y el 87.6% afirma que usaría más los pagos digitales si su aceptación continuara creciendo.
Sin embargo, esa intención todavía no se traduce en un abandono generalizado del dinero físico, ya que el 47% de los participantes sigue utilizando efectivo a diario. El costo de las transacciones también representa un obstáculo, pues el 54.1% ha evitado pagar digitalmente al menos una vez debido a las comisiones.
El estudio de Endeavor plantea un escenario ilustrativo para dimensionar el horizonte de esta transformación: si se mantuviera el ritmo de reducción del efectivo previsto entre 2024 y 2030, México alcanzaría hacia 2071 una participación residual del 4% del efectivo en los pagos presenciales.
Existen incentivos económicos que podrían ayudar a incentivar el uso de pagos digitales, según el estudio, el 60.9% de los encuestados utilizaría más los medios de pago digitales si recibiera cashback o descuentos, una señal de que la adopción no depende únicamente de la disponibilidad de tecnología, sino también de los beneficios que perciben los usuarios al utilizarla.
Más opciones para cobrar
Del lado de los negocios, la infraestructura para aceptar pagos electrónicos comienza a extenderse. Las terminales de agregadores fintech crecieron el 58.6% entre 2020 y 2024, lo que refleja la expansión de las alternativas disponibles para que los comercios reciban pagos digitales.
Ampliar esa red será relevante para los pequeños negocios, que necesitan incorporar nuevas formas de cobro sin que los costos asociados reduzcan sus márgenes. Una mayor aceptación también puede facilitar que los consumidores utilicen estos medios con más frecuencia, en lugar de recurrir al efectivo cuando un establecimiento no cuenta con alternativas digitales.
“México tiene una gran oportunidad de convertir la innovación financiera en crecimiento para más negocios. Los emprendedores están desarrollando soluciones que facilitan el cobro, amplían las opciones de los consumidores y abren las puertas a nuevos servicios financieros. El siguiente paso es llevar esos beneficios a más comercios y comunidades”, señaló Patricia Gameros, chief marketing officer de Endeavor México, en un comunicado.
La evolución del mercado también se refleja en los movimientos corporativos. Entre 2021 y 2026, las fintech participaron como compradoras en 38 de las 57 adquisiciones analizadas por Endeavor, equivalentes a dos de cada tres operaciones del universo estudiado.
En siete de esas transacciones, una fintech adquirió un banco, una señal de cómo algunas empresas tecnológicas están incorporando capacidades financieras para ampliar su oferta de servicios.
El financiamiento también forma parte de esta expansión. Dentro del universo analizado, el número de empresas que obtuvieron deuda pasó de dos en 2019 a ocho en 2025, mientras que el estudio identificó seis al corte de información de 2026.
La combinación de capital de riesgo y deuda abre alternativas para financiar el desarrollo tecnológico, ampliar operaciones y fortalecer la capacidad de otorgar crédito.
Para Mercado Pago, el reto no consiste únicamente en ampliar la disponibilidad de herramientas digitales, sino en conseguir que los usuarios las incorporen a sus actividades cotidianas.
“La transformación financiera de México no depende únicamente de ampliar el acceso a la tecnología, sino de generar la confianza necesaria para que las personas la utilicen todos los días”, señaló Ramiro Nández, director de usuarios de Mercado Pago México.
El directivo agregó que las soluciones digitales pueden facilitar la administración del dinero, los pagos y el acceso a servicios financieros, aunque su expansión requiere que los usuarios las perciban como alternativas confiables para manejar sus recursos.