En esta noticia
Tesla se encamina a presentar cifras de entregas inferiores a las esperadas por el mercado. Esa es la principal advertencia que Goldman Sachs lanzó en un nuevo informe sobre la compañía, en el que recortó sus proyecciones para el tercer trimestre y señaló una pérdida de impulso en los tres mercados más importantes del fabricante de vehículos eléctricos: Estados Unidos, Europa y China.
El banco de Wall Street ahora calcula que Tesla entregará 435.000 vehículos entre julio y septiembre de 2026.
La cifra representa una fuerte reducción frente a su estimación anterior de 490.000 unidades y queda por debajo de las 456.000 que espera el consenso relevado por Visible Alpha.
La corrección no es menor. El gigante de la banca de inversión recortó 11,2% su propia previsión y ahora se ubica 4,6% por debajo de la expectativa promedio del mercado.
Por eso, si la estimación se confirma, Tesla podría volver a presentar una decepción operativa cuando publique oficialmente sus entregas.
“Creemos que las entregas de vehículos de Tesla para el tercer trimestre están evolucionando por debajo del consenso y de nuestra previsión anterior”, sostuvo Goldman Sachs.
El diagnóstico se apoya en datos mensuales y semanales de ventas y matriculaciones. Aunque algunos destinos abastecidos mediante exportaciones desde China, como Australia, Latam y el sudeste asiático, muestran un mejor comportamiento interanual, esa fortaleza solamente compensaría una parte de la debilidad observada en los principales mercados.
Las entregas de Tesla pierden fuerza en Estados Unidos
En Estados Unidos, las entregas acumuladas durante julio y agosto registraban una caída interanual cercana al 30%, de acuerdo con datos de Motor Intelligence citados por Goldman Sachs.
Para el trimestre completo, el banco proyecta una contracción de entre 20% y 30%. La comparación está parcialmente distorsionada por el comportamiento de los compradores durante el tercer trimestre de 2025, cuando la proximidad del final de los incentivos fiscales para vehículos eléctricos impulsó compras anticipadas.
Sin embargo, Goldman no atribuye toda la caída a esa base de comparación. Los indicadores de HundredX utilizados en el informe también muestran una intención de compra contenida entre los consumidores estadounidenses.
La lectura es relevante porque Estados Unidos representó algo más de un tercio de las entregas globales de Tesla durante 2025. Además, según la información presentada por la propia compañía, generó aproximadamente 50% de sus ingresos totales, incluyendo los negocios no automotores.
Tesla necesita que su mercado doméstico vuelva a crecer para sostener su escala productiva y recuperar márgenes. Por el momento, los números muestran un escenario más desafiante.
Europa muestra la mayor caída
Europa aparece como el punto más débil del mapa comercial de Tesla. Las matriculaciones acumuladas hasta agosto disminuyeron alrededor de 40% frente al mismo período del año anterior.
Los primeros registros disponibles de septiembre muestran una mejora: en los países que publican información diaria, las matriculaciones avanzaban cerca de 6% interanual. Sin embargo, Goldman considera que la recuperación comenzó demasiado tarde para revertir la tendencia del trimestre.
El banco espera que las entregas europeas terminen con una caída de entre 25% y 30% interanual.
El retroceso expone varios problemas simultáneos. Tesla enfrenta una competencia creciente de fabricantes europeos y chinos, una oferta de modelos que en algunos segmentos perdió novedad y un mercado de vehículos eléctricos cada vez más sensible a los precios y a los incentivos gubernamentales.
Europa aportó aproximadamente 15% de las entregas globales de Tesla durante 2025. Aunque su peso es inferior al de Estados Unidos o China, una caída cercana al 30% representa un golpe relevante para los volúmenes consolidados.
China tampoco logra revertir la tendencia
En China, los datos de la asociación CPCA indican que las ventas de Tesla cayeron alrededor de 20% interanual entre julio y agosto.
Goldman Sachs espera una mejora moderada durante septiembre, apoyada en el lanzamiento de la versión Performance del Model Y y en la posibilidad de que la empresa aplique nuevos incentivos comerciales. Aun así, estima que las ventas del tercer trimestre terminarán entre 15% y 20% por debajo de las registradas un año antes.
La situación china es especialmente importante porque ese mercado concentró cerca de 38% de las entregas de Tesla en 2025. Además, la fábrica de Shanghái funciona como una plataforma exportadora hacia numerosos países.
Tesla conserva una elevada consideración de marca entre los consumidores chinos, según las encuestas de Morning Consult relevadas por Goldman.
El problema es que esa percepción positiva convive con una competencia cada vez más intensa por parte de fabricantes locales, capaces de lanzar modelos con gran velocidad y precios agresivos.
Goldman espera un rebote en el cuarto trimestre
Pese a la debilidad actual, Goldman Sachs no proyecta que la caída continúe con la misma intensidad durante los últimos meses del año.
El banco espera que Tesla entregue 475.000 vehículos en el cuarto trimestre. La cifra es inferior a su cálculo anterior de 515.000 unidades, pero supera las 462.000 previstas por el consenso.
La recuperación estaría impulsada por la estacionalidad favorable del último trimestre, el aumento de la producción del Model Y L en Estados Unidos y Europa y una posible contribución del sistema de conducción autónoma supervisada FSD a la demanda.
El Model Y L registra plazos de entrega que se extienden hasta 2027 en Estados Unidos. Goldman advierte, sin embargo, que ese dato no necesariamente refleja una demanda extraordinaria: también puede estar explicado por una oferta limitada durante la etapa inicial del lanzamiento.
En China, la versión Performance del Model Y presenta plazos de entrega de entre dos y seis semanas, considerados más normales por los analistas.
El contraste entre ambos trimestres será decisivo. Si las entregas del tercero decepcionan, pero la empresa logra recuperarse rápidamente en el cuarto, el mercado podría interpretar el retroceso como una interrupción temporal. Si el repunte no aparece, aumentarán las dudas sobre un problema más estructural de demanda.
Una acción sin potencial, según Goldman Sachs
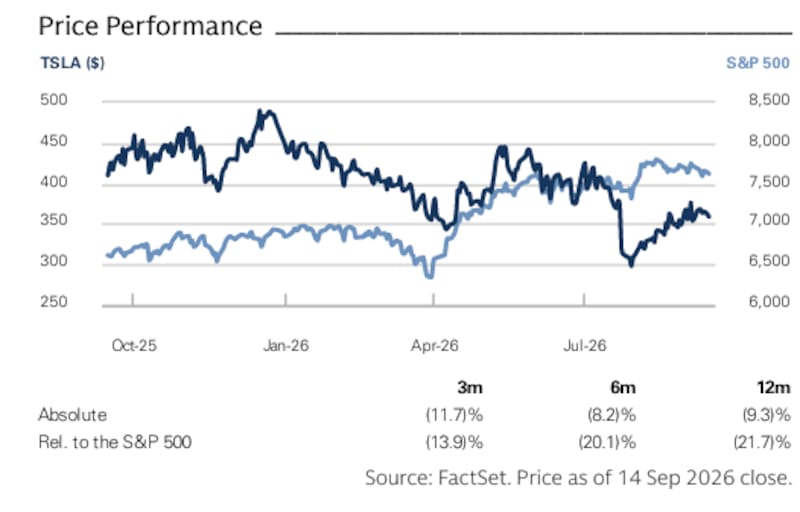
A pesar del deterioro de las proyecciones, Goldman Sachs mantuvo su recomendación “Neutral” y su precio objetivo de u$s 360 para los próximos 12 meses.
La acción cotizaba a u$s 358,97 al cierre previo a la publicación del informe. Por lo tanto, el objetivo del banco implica un potencial alcista de apenas 0,3%.
La conclusión es clarísima para los inversores: Goldman no anticipa un derrumbe de la acción, pero tampoco encuentra una oportunidad clara de suba desde estos niveles.
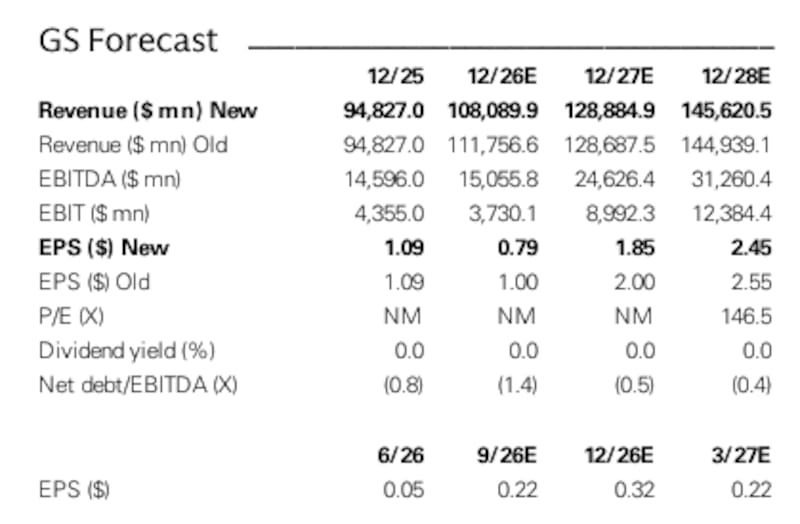
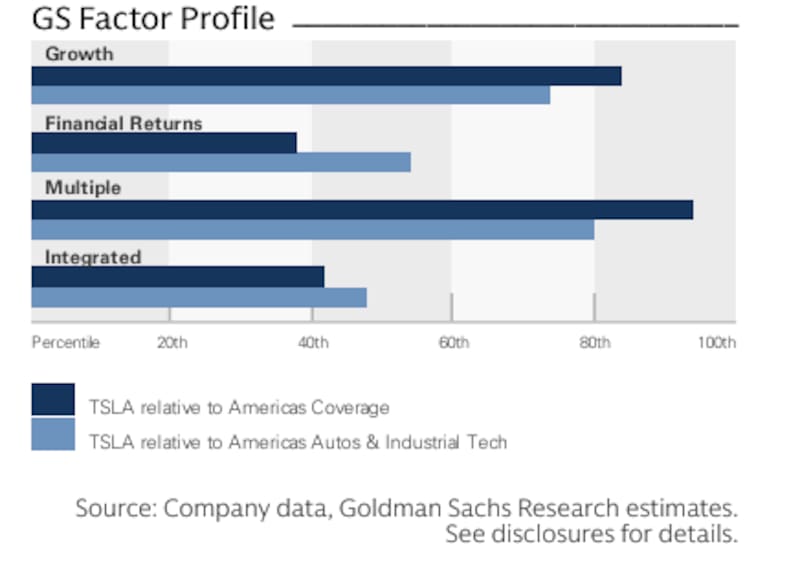
El precio objetivo se sostiene sobre una valuación muy exigente. Goldman aplica un múltiplo cercano a 150 veces las ganancias futuras estimadas. Incluso tomando el beneficio proyectado para 2028, Tesla cotiza a aproximadamente 146,5 veces ganancias.
Para 2026, el banco calcula un valor empresa equivalente a 11,7 veces las ventas y a 84,3 veces el resultado operativo antes de amortizaciones. También espera un flujo de caja libre negativo por unos u$s 7.757 millones, debido principalmente al fuerte aumento de las inversiones.
Estas cifras muestran que la valuación bursátil de Tesla cercana a u$s 1,5 billones al momento del informe, no puede explicarse solamente por la venta de automóviles.
La apuesta está en la inteligencia artificial
El mercado continúa asignándole a Tesla un valor que depende de negocios todavía en desarrollo: conducción autónoma, robotaxis, inteligencia artificial, el robot humanoide Optimus y nuevas plataformas de movilidad.
Goldman incluye precisamente una adopción más rápida de esos productos entre los principales riesgos alcistas para su valuación. Si FSD, los robotaxis u Optimus generan ingresos y márgenes antes de lo previsto, la compañía podría justificar una parte de sus elevados múltiplos.
Pero la dependencia de esas expectativas también introduce un riesgo. Mientras los nuevos negocios no alcancen una escala comercial significativa, Tesla seguirá necesitando que su división automotriz financie la transición.
Y allí aparece la contradicción central del informe: mientras la capitalización bursátil refleja expectativas propias de una plataforma tecnológica, las entregas de vehículos pierden fuerza y las ganancias esperadas para 2026 fueron recortadas 21%.