En esta noticia
- El bolsillo pesa más que la desaceleración de la inflación
- Las cuatro señales electorales que sigue Morgan Stanley
- Citi coincide sobre la Cámara, pero abre el escenario del Senado
- Tecnología y energía, bajo mayor presión política
- Salud aparece como una apuesta táctica
- Qué puede pasar con acciones, bonos y dólar
- Un Congreso dividido y los rendimientos
El costo de vida se convirtió en una variable central para anticipar el resultado de las elecciones de medio término en Estados Unidos y sus consecuencias sobre los mercados.
Mientras los hogares siguen enfrentando gastos elevados en alimentos, vivienda, salud y energía, Wall Street observa cuatro señales que describen un escenario desafiante para los republicanos: intención de voto al Congreso, aprobación presidencial, confianza del consumidor y precio de la nafta.
Sin embargo, el impacto financiero tiene un matiz: una pérdida de control del Congreso por parte del oficialismo podría aumentar la presión política sobre determinados sectores y, al mismo tiempo, limitar los grandes cambios legislativos que generan incertidumbre para las empresas.
Ese es uno de los ejes del análisis de Monica Guerra, responsable de Política y Estrategia Geopolítica de Morgan Stanley Wealth Management. Citi Research coincide en que las señales favorecen una recuperación demócrata de la Cámara de Representantes, aunque deja más abierta la disputa por el Senado y amplía el análisis a los bonos del Tesoro, el dólar y los sectores bursátiles.
El bolsillo pesa más que la desaceleración de la inflación
Para Guerra, la capacidad de afrontar los gastos cotidianos puede ser el tema económico que defina la elección. La razón es que una menor inflación no implica que los precios hayan regresado a los niveles anteriores ni que los hogares hayan recuperado su capacidad de compra.
Según una encuesta de Reuters/Ipsos del 30 de agosto citada en el análisis de Morgan Stanley, el 47% de los votantes registrados considera que el costo de vida será el factor más importante para decidir su voto, frente al 39% de enero.
El material reúne varias referencias que explican esa preocupación. Las primas de los seguros médicos aumentaron 53% entre 2015 y 2025, por encima de los ingresos laborales y de la inflación general. Los alimentos acumularon una suba aproximada de 30% desde 2021, mientras que los precios de la electricidad residencial crecieron alrededor de 50% desde 2017.
En vivienda, el informe señala que la tasa hipotecaria fija promedio a 30 años llegó al 7% y que el precio mediano de las viviendas nuevas aumentó 66,7% en veinte años, hasta u$s 410.700. Aunque las cifras corresponden a períodos diferentes, todas describen una misma presión: gastos esenciales que son difíciles de afrontar.
La velocidad a la que aumentan los precios y el nivel que ya alcanzaron son dos problemas distintos. Esa diferencia ayuda a explicar por qué una desaceleración inflacionaria puede convivir con malestar entre los votantes.
Las cuatro señales electorales que sigue Morgan Stanley
El monitor electoral de Morgan Stanley Wealth Management reúne cuatro indicadores que históricamente ayudaron a interpretar el rumbo de las elecciones de medio término.
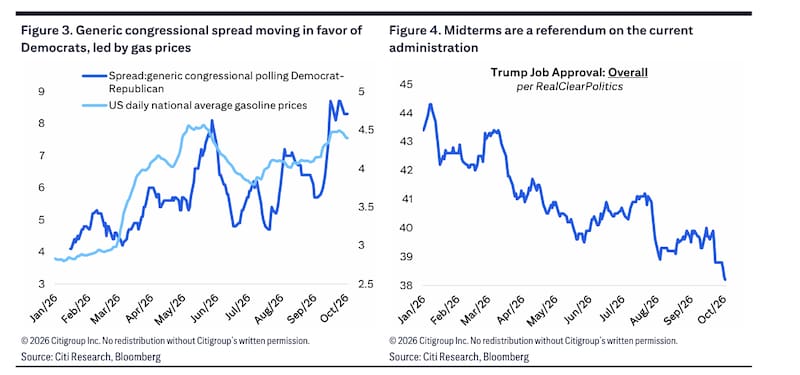
El primero es la intención de voto genérica al Congreso. Entre agosto y septiembre, la ventaja demócrata se amplió de 6,1 a 8,1 puntos porcentuales, un movimiento que fortalece la lectura de un escenario favorable a la oposición.
El segundo es la aprobación presidencial. El indicador mejoró levemente, de 39,5% a 40%, pero se mantiene cerca de niveles que históricamente estuvieron asociados con un mayor impulso para el partido opositor. Por lo tanto, el problema para los republicanos es el nivel de apoyo, aunque la última variación haya sido positiva.
El tercero es el sentimiento del consumidor, que cayó de 51,7 a 47,8 puntos. El registro queda muy por debajo del promedio histórico de 85 puntos que Morgan Stanley cita para los años electorales.
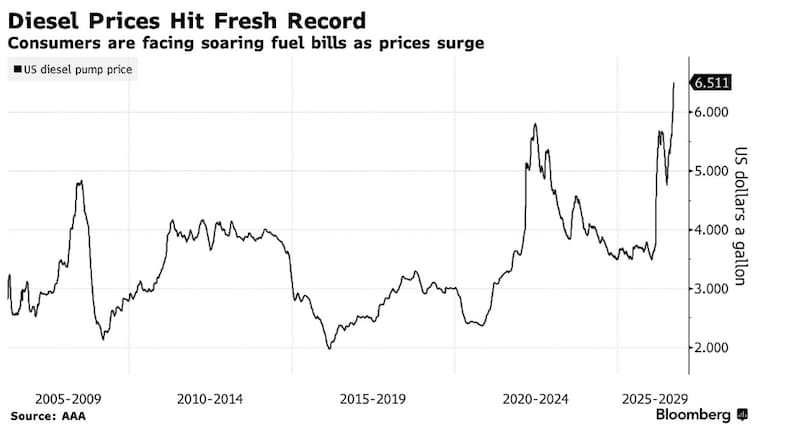
El cuarto es el precio de la nafta. La medida de crecimiento de precios que utiliza el monitor pasó de 25,8% a 29,5%, reforzando el peso de los gastos cotidianos en el clima electoral.
Guerra interpreta este conjunto como una señal de dificultades para los republicanos, aunque aclara que los indicadores orientan la lectura y no constituyen una predicción definitiva del control del Congreso.
Citi coincide sobre la Cámara, pero abre el escenario del Senado
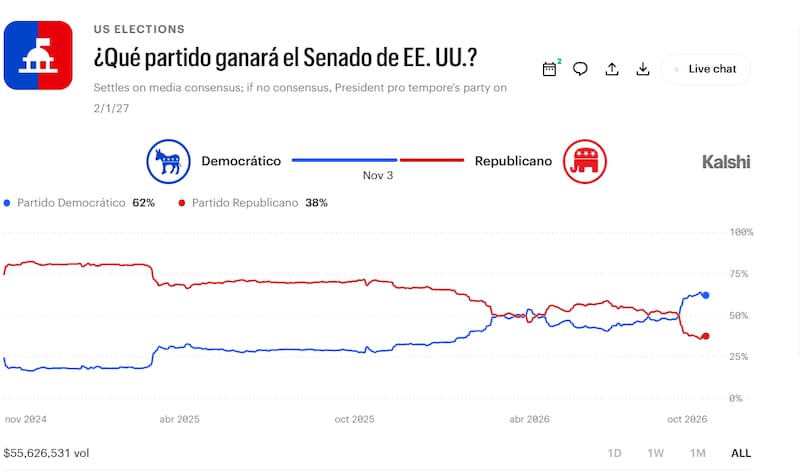
El último informe de Citi Research sobre las elecciones estadounidenses también identifica un escenario favorable a un cambio de control en la Cámara de Representantes. Sin embargo, considera que el Senado presenta una disputa más ajustada y sostiene que no le sorprendería una victoria demócrata en ambas cámaras.
Citi recuerda que las elecciones de medio término suelen funcionar como una evaluación de la administración en ejercicio. En ese marco, relaciona la ventaja demócrata en las encuestas nacionales con la preocupación por la economía y el costo de vida, especialmente la nafta, otra vez.
La diferencia entre ambas fuentes está en el alcance que podría tener el avance opositor. Morgan Stanley describe un Congreso dividido entre los partidos; Citi deja abierta la posibilidad de que los demócratas controlen ambas cámaras.
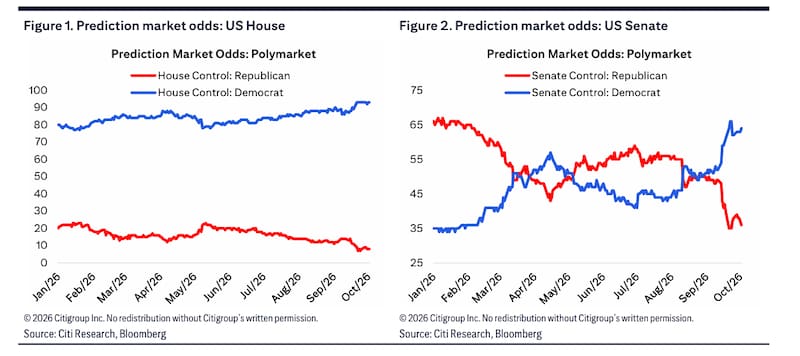
Aun en este último caso, el banco subraya que el presidente conservaría su poder de veto. Eso limita la posibilidad de transformar una victoria legislativa en un cambio inmediato y amplio de las políticas económicas.
Tecnología y energía, bajo mayor presión política
Morgan Stanley señala que determinadas compañías tecnológicas podrían enfrentar más escrutinio sobre competencia, privacidad de datos e inteligencia artificial si los demócratas ganan poder en el Congreso.
En energía, los productores podrían quedar bajo mayor atención por los precios, los impuestos y las políticas vinculadas a los combustibles fósiles, en un contexto en el que las facturas de los hogares ocupan un lugar central en la campaña.
El riesgo para las acciones no requiere necesariamente una nueva ley: audiencias, investigaciones y titulares pueden afectar las expectativas de los inversores y el ánimo del mercado.
Citi agrega que un triunfo demócrata en ambas cámaras podría llevar a los inversores a empezar a incorporar riesgos de política económica posteriores a la elección presidencial de 2028, entre ellos mayores impuestos corporativos y restricciones sobre la infraestructura de IA.
Sin embargo, el banco considera reducida la probabilidad de que una ley frene el desarrollo del negocio de inteligencia artificial durante la actual presidencia, debido al veto de Trump y a su posición contraria a una mayor regulación. Su conclusión es que la IA seguirá siendo un motor dominante del mercado hacia 2027.
Salud aparece como una apuesta táctica
Citi identifica una oportunidad sectorial en salud y expresa una preferencia táctica por ese sector de cara a las elecciones.
La tesis de inversión se vincula con la posibilidad de que una mayor presencia demócrata en el Congreso facilite negociaciones para restablecer subsidios del Affordable Care Act y frenar recortes a Medicaid previstos para 2027.
El banco observa que las expectativas de control demócrata muestran relaciones favorables con el desempeño relativo de seguros, equipos y servicios de salud y farmacéuticas. Pero también advierte que esa correlación puede ser discutible: la expectativa política todavía debe traducirse en acuerdos concretos.
Qué puede pasar con acciones, bonos y dólar
Citi contempla una secuencia de debilidad de las acciones y fortaleza de los rendimientos de los bonos del Tesoro, el dólar y la energía antes de las elecciones, seguida de una reversión posterior.
En el mercado cambiario, su argumento es que los rendimientos elevados y los precios energéticos pueden sostener al dólar durante la previa electoral. Después del evento, considera probable una corrección táctica.
En renta fija, un gobierno dividido podría favorecer los bonos del Tesoro de largo plazo si el mercado reduce la percepción de riesgos fiscales extremos, ante una mayor dificultad para aprobar políticas que amplíen el déficit. El banco aclara, no obstante, que la división política no garantiza una reducción del desequilibrio fiscal.
El escenario energético requiere una distinción adicional. Citi considera que los precios elevados podrían persistir hasta las elecciones, pero su escenario base contempla una reapertura del estrecho de Ormuz después. Por lo tanto, una eventual baja posterior también depende de la evolución geopolítica.
Un Congreso dividido y los rendimientos
Morgan Stanley aporta un antecedente atractivo para los inversores: según el análisis histórico de su Global Investment Office, el S&P 500 obtuvo un rendimiento promedio de 23% en el año posterior a las elecciones de medio término bajo un presidente republicano y con el Congreso dividido entre ambos partidos.
Ese promedio histórico no es una proyección para 2027. La explicación que plantea la entidad es que un mayor bloqueo legislativo puede reducir los cambios bruscos de política y ofrecer un marco más estable para las empresas.
Citi coincide en que las elecciones probablemente tengan un impacto limitado sobre los fundamentos del S&P 500.
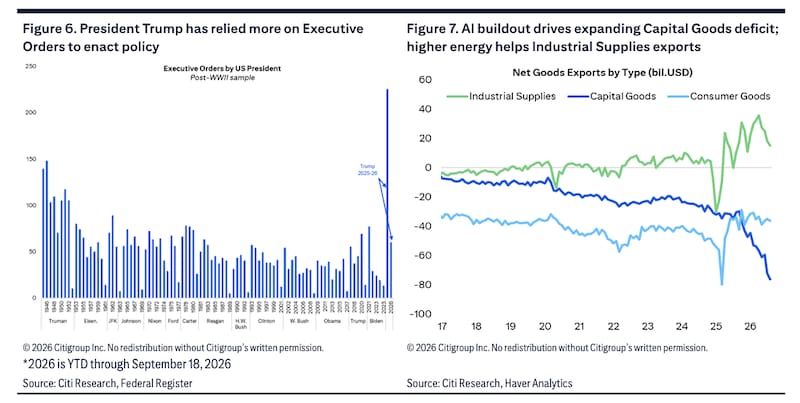
Pero introduce un límite a esa estabilidad: Trump ha utilizado órdenes ejecutivas y otras herramientas para avanzar con su agenda, por lo que el comercio y la geopolítica seguirían siendo focos de riesgo aunque pierda apoyo legislativo.
Para ambas entidades, la elección puede modificar las expectativas y generar movimientos sectoriales, pero no reemplaza a los principales motores del mercado.
El ciclo económico, la inflación, las tasas, los resultados corporativos y la inversión en inteligencia artificial seguirán pesando más que el ruido electoral sobre el desempeño de las carteras.