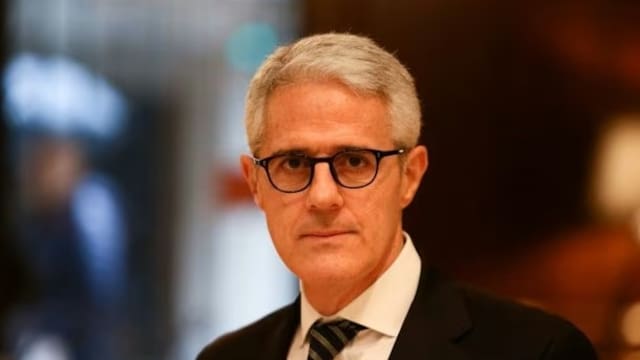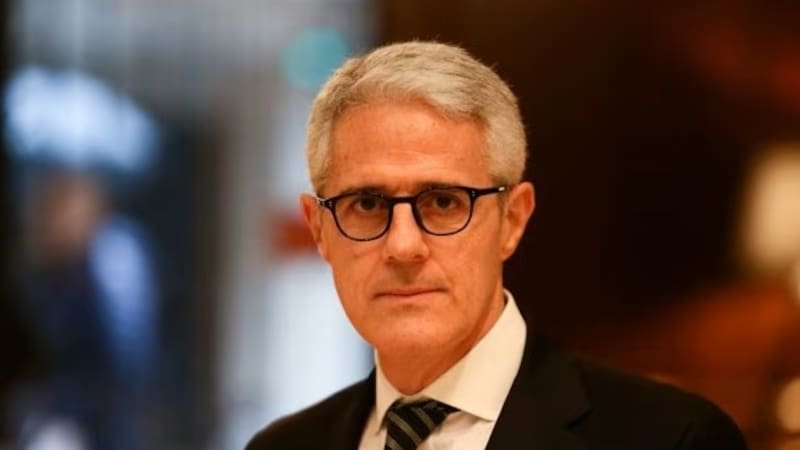
Alberto Ades es uno de los economistas argentinos más reconocidos en Wall Street. Con más de tres décadas de actuación en los mercados emergentes, el director de investigación de NWI Management fue convocado por Javier Milei para participar de una reunión del gabinete ampliado, donde compartió su visión sobre la marcha económica, el tipo de cambio y los desafíos financieros. En esta entrevista exclusiva con El Cronista, desarrolló esos puntos.
Entre otras definiciones, sostuvo que un tipo de cambio algo más alto ayudaría a algunos sectores de la economía. También cree que el Gobierno esperará hasta después de las elecciones para levantar el cepo y que todavía falta para volver a los mercados internacionales. “La Argentina va a ser un país caro en dólares”, dijo sobre el largo plazo para la economía.
Hay economistas que solo hablan de inflación, tasas de interés y deuda. Ades puede hacerlo durante horas. Pero esta charla termina lejos de esos temas. Acaba de publicar un libro que habla de cómo la tecnología modificó la manera de criar, relacionarnos o de hacer sobremesa. Y no perdió oportunidad para abordar esa inquietud que desarrolla en su libro recién publicado, “Lo que se desvanece”.
En su presentación al gabinete dijo que el tipo de cambio real está apreciado en casi un 29%. ¿Qué costos concretos genera hoy esa situación?
Ese cálculo incluye períodos de crisis donde el tipo de cambio fue extraordinariamente alto. Si uno compara solamente con épocas normales, la apreciación probablemente sea bastante menor. Ahora bien, pensando en el largo plazo, yo creo que Argentina va a ser un país caro en dólares. Los países a los que les va bien suelen serlo. Y, además, los sectores que hoy están creciendo son exportadores. Vamos hacia una economía con una balanza externa mucho más sólida que en el pasado en el largo plazo.
Entonces, aun cuando el Gobierno no quiera una devaluación brusca, ¿podría existir margen para que el tipo de cambio real sea algo más alto?
Creo que un tipo de cambio un poco más elevado ayudaría, por ejemplo, a la construcción, un sector con mucho efecto multiplicador sobre el empleo. Hoy construir está caro y eso se siente tanto en la obra pública como en la privada, que son pilares para reactivar la economía habitualmente. Siempre a la salida de cada crisis, con un tipo de cambio real alto, la construcción ayudó mucho a la salida y repunte de la actividad.
Además, un tipo de cambio real más alto implica un salario más bajo, típicamente. Eso impacta en el consumo. Todo esto hay que medirlo, pero hay gente que ha suplementado últimamente su ingreso con dólares ahorrados. Esa gente hoy no la está pasando muy bien. Porque, los u$s 1000 que cambian a fin de mes no rinden nada hoy.
¿Y cree que el Gobierno esté preocupado por el nivel actual del dólar?
Creo que el Gobierno considera que este es un tipo de cambio de equilibrio. Si no hubiera comprado reservas, probablemente estaría incluso más bajo. Por eso no veo que hagan algo para empujarlo hacia arriba. La pregunta es, ¿hay algo que se puede hacer en el corto plazo para alcanzar un tipo de cambio real, no nominal? Porque tampoco queremos que el tipo de cambio nominal se deprecie y se vaya la inflación. Una posibilidad es levantar el cepo.
¿Están dadas las condiciones para hacerlo?
Las económicas podrían estar, pero el factor político pesa tanto como el económico y prefieren mantenerlo hasta después de las elecciones. Si lo levantaran ahora y el año próximo hubiera problemas, volver a imponerlo sería mucho más costoso.
Yo creo que el Gobierno cree es que este es un tipo de cambio de equilibrio con la balanza comercial, algunos flujos que entran de capital por el RIGI y otras inversiones y, al mismo tiempo, con la necesidad de reservas que tiene el Banco Central. Eso da $ 1500/1550 y ellos creen que está bien ese nivel de tipo de cambio.
Además, temen que les vuelva pasar lo mismo que a Macri. Así, si hay que hacer algún ajuste el año que viene lo van a poder hacer. Un poco se puede apretar.
¿Y usted coincide con ese diagnóstico? ¿Le parece que los riesgos de lo que pasó en 2018 están hoy también?
Hoy son mucho menores que los de 2018, en un contexto en el que la Reserva Federal está subiendo tasas. Eso también pasó en ese momento y nosotros y varios otros emergentes tuvimos una crisis, que, en el caso de la Argentina, coincidió también con una sequía muy importante. Hoy, la cuenta corriente está mucho más cerca del equilibrio, las públicas, también. Somos menos dependientes del ahorro externo.
Después, está 2025. En ese momento, teníamos la misma situación de hoy, con cuentas externas y fiscales muy buenas, pero con un ahorrista argentino que ahorra dólares. Y, cuando tiene un incendio, sale y compra. Pero en 2025 el proceso empezó mucho antes, fue muy rápido e intenso y no teníamos reservas. Hoy se han acumulado. Hay más capacidad de fuego. Número dos, no teníamos el swap con Estados Unidos. Ahora, contra mi argumento, está que esta es una presidencial. La anterior era de medio término, pero tenía el peso de ser la primera de la era Milei.
Hoy el riesgo país volvió a ubicarse por encima de los niveles que esperaba el mercado. ¿Qué mira el inversor?
Hay factores globales, eso es innegable. El bono del Tesoro de Estados Unidos a 10 años está en rendimientos que no se veían desde hace más de dos décadas y eso nos pega. Pero también hay factores locales: el nivel de actividad, las señales mixtas que muestran algunos indicadores y las perspectivas políticas.
Si la economía empieza a recuperarse, el crédito se reactiva y cae la probabilidad de un cambio de rumbo, el riesgo país debería bajar. Con este nivel, no imagino que el Gobierno pueda volver al mercado internacional de deuda. Está mirando un nivel mucho más cerca de los 300 puntos que de los 600. Mientras siga en estos niveles, creo que va a seguir buscando financiamiento de organismos multilaterales, garantías y créditos bilaterales.
Acaba de publicar un libro que sorprende porque no habla de economía. ¿Cómo nació la idea?
Estábamos almorzando con unos amigos, hubo un silencio y pregunté si alguien tenía un chiste para contar en la sobremesa. Todos me miraron como si dijera algo rarísimo. Ahí me di cuenta de que ya no contamos chistes como antes. Ese fue el disparador del libro. A partir de esa escena, se me ocurrió mostrar cómo la tecnología capturó nuestra atención y fue cambiando como nos alimentamos, nos enamoramos, vivimos el duelo... Todo lo más íntimo que había quedado al resguardo del capitalismo ha sido capturado y monetizado por las plataformas y las aplicaciones.
Tiene aspectos muy positivos, pero también hay capacidades que dejamos de ejercitar: orientarnos, memorizar o aburrirnos. Y también el libro habla de la crianza y de cómo cambió la relación entre padres e hijos. Nuestra tolerancia al riesgo es mucho menor que la de nuestros padres. Queremos evitarles cualquier frustración. La pregunta es si eso realmente los prepara mejor para la vida. No tengo una respuesta, pero creo que vale la pena preguntárselo.