
La dinámica del consumo en Argentina exhibe una paradoja: mientras el interno continúa sin mostrar una recuperación sostenida, cada vez más argentinos eligen vacacionar en Brasil. Un informe de Fundar indagó sobre el nivel de los precios relativos en la Argentina y encontró una explicación.
El Índice Mensual de Precios Relativos elaborado por Fundar arroja una conclusión que desafía una de las percepciones más extendidas de los últimos meses: Argentina ya no está particularmente cara en dólares frente al promedio de América Latina, aunque la experiencia cotidiana de los consumidores siga reflejando otra realidad, con fuertes diferencias entre sectores de consumo.
En julio, los precios en dólares cayeron 0,3% por segundo mes consecutivo, después de siete meses de aumentos. Mientras el índice de precios aumentó 2,1% en pesos, el dólar oficial subió 2,4%, lo que produjo una baja de los precios argentinos medidos en moneda estadounidense. Al igual que en junio, el tipo de cambio oficial avanzó más que la inflación.
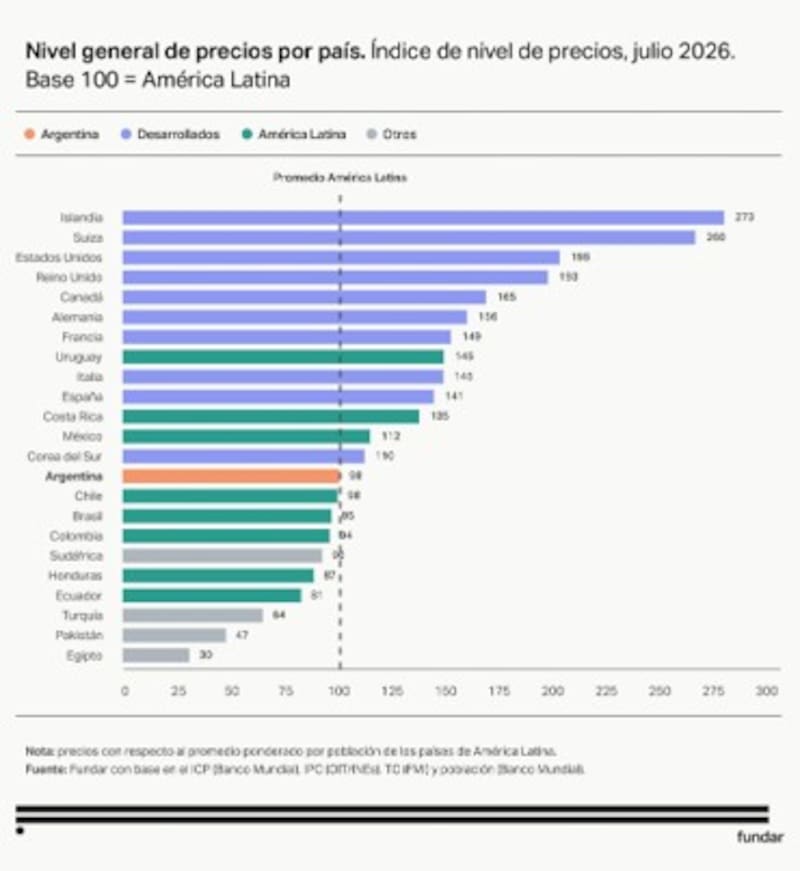
Tras estos dos meses de abaratamiento en dólares, el informe muestra que, en julio, el nivel general de precios del país se ubicó 1,7% por debajo del promedio regional y apenas por encima de Chile, que se abarató por la depreciación de su moneda.
Así, el país quedó con precios inferiores a los de Uruguay, Costa Rica y México, aunque todavía por encima de Chile, Brasil, Colombia, Honduras y Ecuador.
“Lo que encontramos, para sorpresa nuestra, es que no estamos particularmente caros en dólares. Si promediamos todos los bienes y servicios, Argentina está prácticamente en línea con América Latina”, explicó a El Cronista Guido Zack, economista de Fundar.
Los datos preliminares de agosto anticipan que esa tendencia volvió a revertirse parcialmente: con una inflación de 1,7% y un dólar oficial que subió apenas 1%, el país se encareció nuevamente 0,7% en dólares.
En una perspectiva más amplia, Argentina sigue siendo 74,4% más cara que en enero de 2021 y 2,3% más cara que al inicio del gobierno de Javier Milei.
La percepción de que Argentina es cara
¿Por qué, entonces, persiste la sensación de que el país es uno de los más caros de la región? Para Zack, la respuesta está en qué bienes y servicios comparan los consumidores. “Todo lo que consumimos cuando viajamos —hoteles, restaurantes, recreación e indumentaria— es más caro. Por eso irse de vacaciones a Brasil puede resultar más barato que hacerlo en Mar del Plata”, resumió.
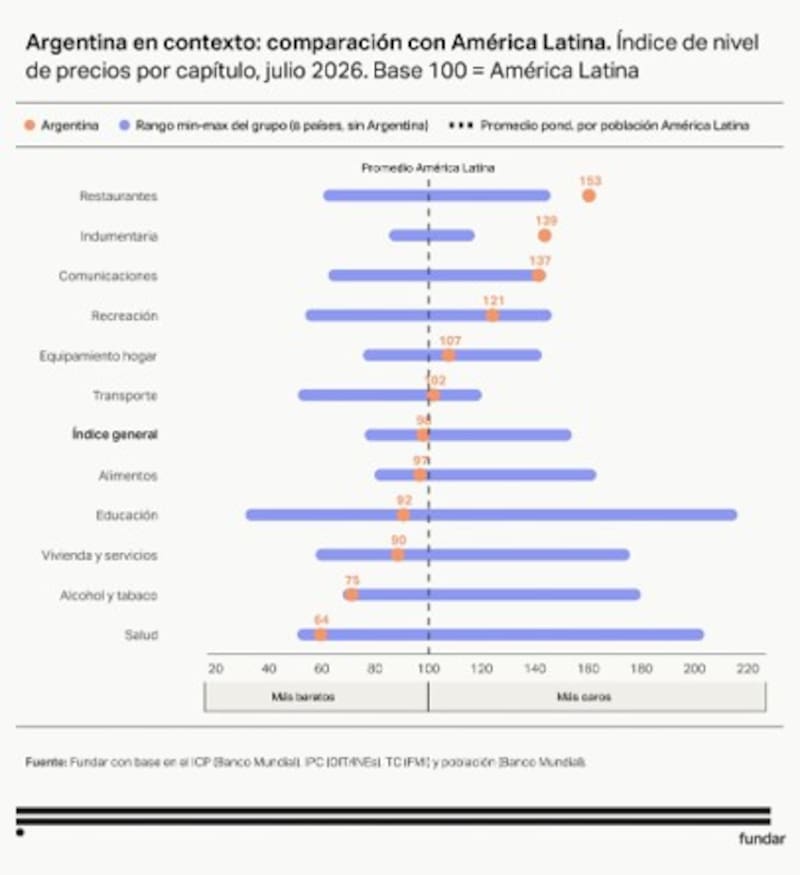
El informe muestra que el país supera el promedio regional en cinco de los once grandes rubros de consumo: restaurantes, indumentaria, comunicaciones, recreación y equipamiento del hogar.
Argentina tiene los restaurantes y la indumentaria más caros de América Latina, además de ubicarse por encima del promedio regional en comunicaciones, recreación y equipamiento del hogar. En cambio, alimentos, salud, educación y vivienda permanecen relativamente más baratos que en los países vecinos.
El economista advierte que esa conclusión no debería interpretarse como una validación del nivel actual del tipo de cambio.
“Automáticamente alguien dice: ‘Entonces está bien el tipo de cambio’. Pero nos estamos comparando con economías que tienen bancos centrales con muchas reservas, Estados con acceso al financiamiento y sectores privados que no ahorran en dólares”, explicó.
Según Zack, mientras Argentina mantenga un Banco Central con escasas reservas, dificultades para acceder al crédito internacional y una economía donde el ahorro continúa fuertemente dolarizado, es razonable que necesite un tipo de cambio más alto que el promedio regional para sostener su competitividad.
El verdadero problema: el poder de compra
Para Zack, la principal conclusión del índice es también su límite: no mide cuánto pueden comprar las familias, sino cuánto cuestan los bienes y servicios argentinos frente a los de otros países.
“Lo que no mide este índice es el poder adquisitivo de los salarios”, aclaró, “ganamos salarios más altos en dólares que no alcanzan para pagar la comida en pesos”.
Es que la apreciación cambiaria elevó los ingresos medidos en dólares, pero eso no implicó una mejora equivalente del ingreso disponible.
“Uno puede tener un ingreso que cayó apenas 5%, pero antes destinaba 10% a servicios y ahora destina 20%. Si además hay que pagar intereses por la mayor morosidad, el ingreso disponible termina cayendo todavía más”, señaló.

En ese sentido, sostuvo que esa dinámica ayuda a explicar por qué la economía puede mostrar crecimiento sin que mejoren las condiciones sociales. “Cuando una familia de bajos recursos tiene que pagar intereses para financiar su consumo, hay una redistribución regresiva del ingreso”, afirmó.
Esa pérdida de poder de compra también aparece en los indicadores de consumo. Según Scentia, el consumo masivo cayó 1,5% interanual en agosto, mientras que las ventas en supermercados retrocedieron 3,3%.
Pese a la desaceleración de la inflación y a la recuperación de los salarios en dólares, el consumo masivo continúa por debajo de los niveles de 2023, reflejando que la mejora cambiaria todavía no se traduce en una recuperación del poder de compra.
Incluso el comercio electrónico que continúa creciendo, según especialistas del sector, se sostiene por un cambio en los hábitos de compra y no a una recuperación generalizada de la demanda.
Para Zack, esa combinación ayuda a entender por qué hoy conviven fenómenos que parecen contradictorios: un turismo emisivo que continúa en niveles elevados gracias a un mayor poder de compra en dólares para una parte de la población y un mercado interno que sigue debilitado por el deterioro del ingreso disponible.
“Una pareja joven con empleo formal y sin hijos, probablemente pueda aprovechar este contexto para viajar al exterior. Pero estamos hablando de un porcentaje muy reducido de la población”, señaló.
El límite del ancla cambiaria
Más allá del diagnóstico sobre los precios, Zack advirtió que la estrategia de estabilización basada en la apreciación cambiaria comienza a mostrar señales de agotamiento.
“Todos los planes de estabilización se hicieron con apreciación cambiaria. Nosotros sentimos que ya está llegando un poco a un límite”, afirmó.
A su juicio, el desafío ya no pasa por seguir utilizando el dólar como principal herramienta para contener la inflación. “No es lo mismo dejar apreciar el tipo de cambio que acompañar la inflación. Si el Banco Central hubiera comprado más reservas durante este proceso, hoy la situación sería mucho más sostenible”, sostuvo.
En ese escenario, consideró que la competitividad deberá construirse cada vez más sobre la reducción de los costos estructurales de la economía.
“La competitividad no la da únicamente la productividad puertas adentro de la empresa. También cuentan los costos logísticos, tributarios, financieros y la infraestructura”, dijo y marcó que “hay empresas muy eficientes que, cuando sacan el producto de la fábrica, se encuentran con rutas en mal estado, costos elevados y un tipo de cambio que quedó bajo”.