En esta noticia
El mercado espera que la inflación mantenga su curso descendente, aunque la expectativa es de una dinámica más lenta.
Las estimaciones del REM y de los break-even apuntan a un IPC que finalizará en 2026 en niveles de 30%.
Sin embargo, los analistas creen que dicha marca puede ser mejorada y que la inflación termine debajo del 30%. ¿Cuáles son los bonos en pesos que podrían ser ganadores si se logra tal objetivo?
La inflacion hacia fin de año
El proceso de desinflación mostró una vez más que se mantiene, pero también conserva su elevada volatilidad.
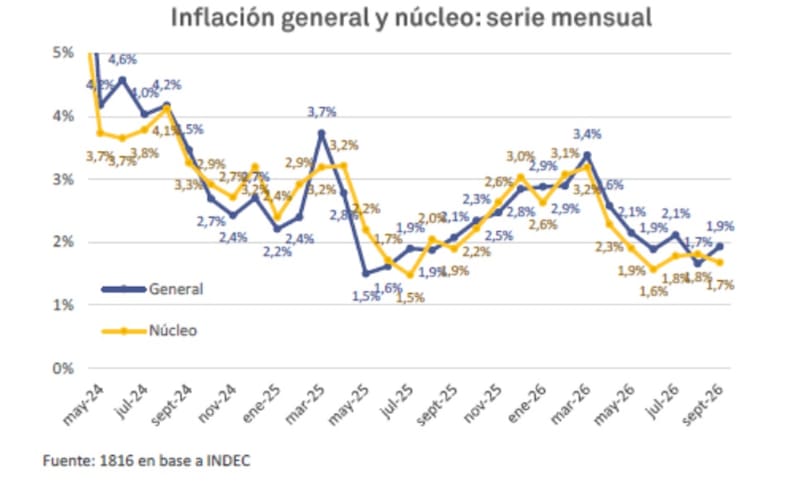
La inflación minorista de septiembre fue 1,9%, en línea con lo pronosticado por el REM, a la vez que la inflación núcleo registró menos del 2% por quinto mes consecutivo.
De este modo, la inflación alcanzó el 33,4% en términos interanuales.
Al margen del último dato de inflación, las expectativas hacia adelante muestran una trayectoria descendente.
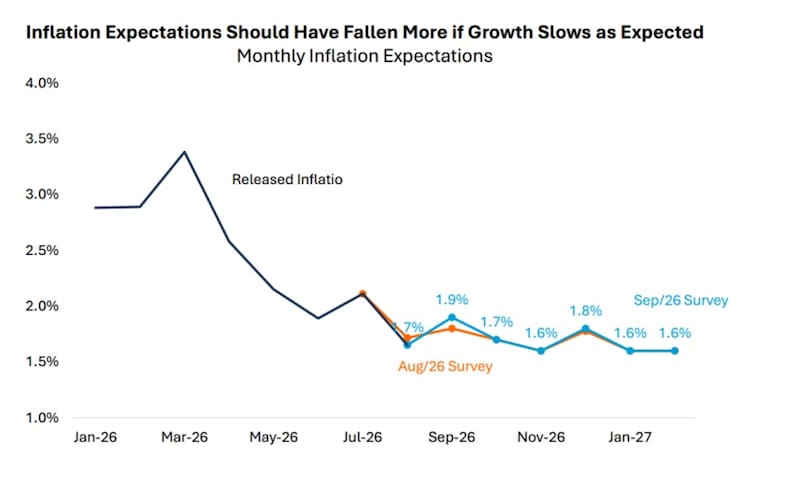
Según el REM de septiembre de 2026, las proyecciones se ubican en torno al 1,6% y al 1,9% mensuales para los próximos meses, con una dinámica que refleja cierta resistencia a una baja más pronunciada.
Si bien la inflación observada pasó de un pico de 3,4% en marzo a registros próximos al 2% hacia mediados de año, las expectativas relevadas en las encuestas de agosto y septiembre exhiben oscilaciones acotadas, sin una tendencia descendente sostenida.
Tras el 1,9% de septiembre, las proyecciones de inflación se mantienen en un rango acotado, esperando que para octubre descienda al 1,7% y para noviembre al 1,6%.
Luego, las proyecciones vuelven a mostrar un leve repunte al 1,8% en diciembre, antes de estabilizarse en torno al 1,6% durante enero y febrero de 2027.
Por lo tanto, la persistencia de proyecciones mensuales entre 1,6% y 1,9% sugiere que el proceso de desinflación podría encontrar dificultades para profundizarse en el corto plazo.
Desde Research Mariva, remarcan que la desinflación sigue siendo un desafío en un contexto de persistente inercia inflacionaria.
“Si bien la estabilidad cambiaria, la disciplina fiscal y unas condiciones monetarias restrictivas deberían, a la larga, reducir la inflación, podría ser necesaria una gestión más activa de las expectativas inflacionarias para acelerar este proceso. De cara al futuro, nos mostramos algo más optimistas respecto a la desinflación que el consenso del REM y las expectativas del mercado,” dijeron.
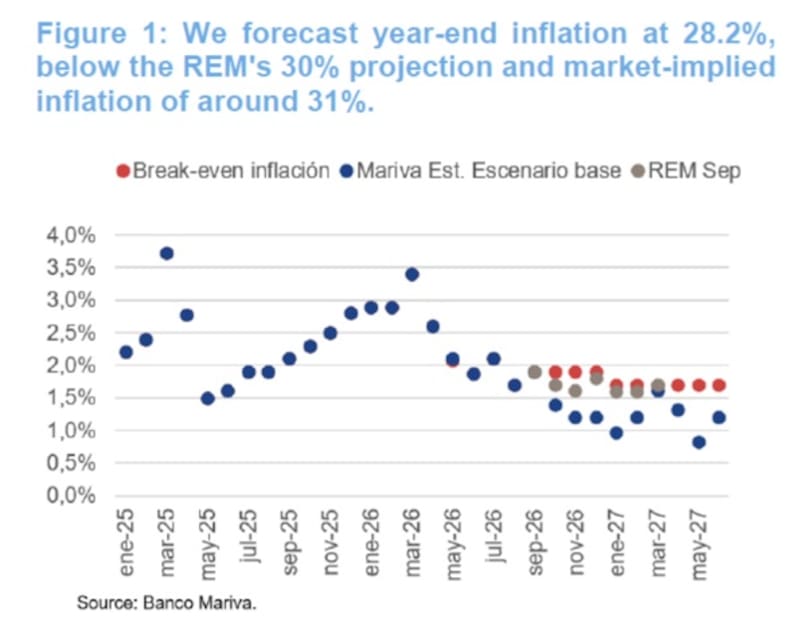
En ese sentido, desde Research Mariva mantienen un escenario base que contempla una inflación promedio del 1,2% mensual para el resto de 2026, lo que situaría la inflación a fin de año en el 28,2%, frente al promedio mensual del 1,7% y la previsión de cierre del año del 30% que estima el REM.
La expectativa de Research Mariva se encuentra más optimista respecto del mercado, ya que la inflación implícita se sitúa en torno al 1,9% mensual para los próximos tres meses, lo que equivale a una inflación anual de aproximadamente 31%.
El mercado prevé que la inflación finalizará al 30% anual.
Según el INDEC, la inflación acumulada entre enero y septiembre fue del 23,6%. Por lo tanto, para que la inflación de Argentina cierre 2026 en 30% anual, los precios deberían aumentar aproximadamente 1,7% mensual en promedio entre octubre y diciembre.
Los analistas de Max Capital esperan un registro del IPC similar para el mes en curso y apenas por debajo del 30% para todo el año.
“De cara a octubre, esperamos una inflación de alrededor del 1,7% mensual. Los indicadores de alta frecuencia apuntan a una inflación mensual de entre el 1,7% mensual y el 1,9% mensual, mientras que la última encuesta de expectativas del BCRA señala un 1,7% mensual. Para el año, esperamos una inflación del 29,8%,” indicaron.
La desinflación continúa, pero a un ritmo desigual.
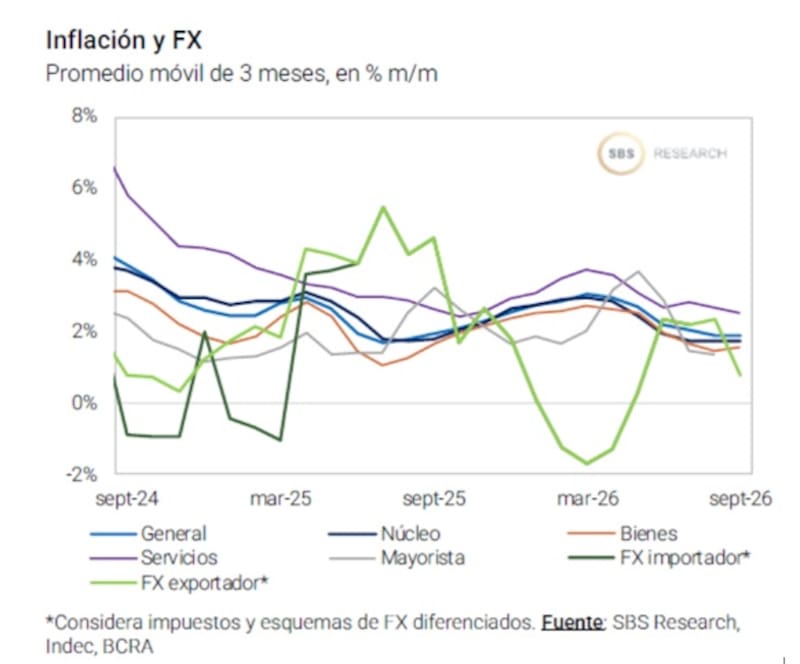
Mientras los bienes muestran una dinámica relativamente más moderada, los servicios conservan una mayor inercia y dificultan una convergencia más rápida de la inflación general hacia niveles inferiores al 2% mensual.
La inflación muestra una desaceleración en el margen, aunque con comportamientos dispares entre los distintos componentes del índice y una brecha persistente entre bienes y servicios.
Según los analistas de Grupo SBS, el promedio móvil de tres meses de la inflación general se ubica en torno al entre 1,7% y 1,8% mensual en septiembre de 2026, por debajo de los registros cercanos al 3% observados durante buena parte de 2025 y a comienzos de 2026.
La moderación también se observa en la inflación núcleo, que excluye los componentes más volátiles y funciona como referencia de la tendencia subyacente de los precios.
En paralelo, la inflación de bienes se ubica cerca del 1,5% mensual, mientras que los servicios mantienen una mayor resistencia a la baja, con una variación próxima al 2,5%. Esta diferencia refleja la persistencia de los ajustes en rubros con precios menos flexibles.
Adrián Yarde Buller, economista jefe de Facimex Valores, detalló que tras el IPC de septiembre, el año se encamina a cerrar con una inflación en torno al 29,5%.
“Si bien no descartamos que la inflación pueda perforar el 1,5% mensual durante el último bimestre, los datos de los últimos meses mostraron una inercia algo más elevada que la esperada para esta altura del año. Los precios de los combustibles, por el conflicto en Medio Oriente, y la evolución de la Carne, que concentra sus aumentos hacia noviembre-enero, podrían agregar nuevas presiones”, sostuvo.
Fernando Marull, economista y director de FMyA, estimó que para octubre el IPC podría recortarse a 1,8%.
“En octubre estimamos que IPC baje a 1,8% pero hay algunos riesgos. Si bien regulados bajaría levemente a 2,2%, los estacionales seguirían presionando (frutas, verduras y ropa por cambio de estación), y Carne mayorista rebotando tras meses estables,” estimó.
Inversiones en pesos
El escenario de moderación de las expectativas de inflación resulta determinante para el armado de posiciones en pesos.
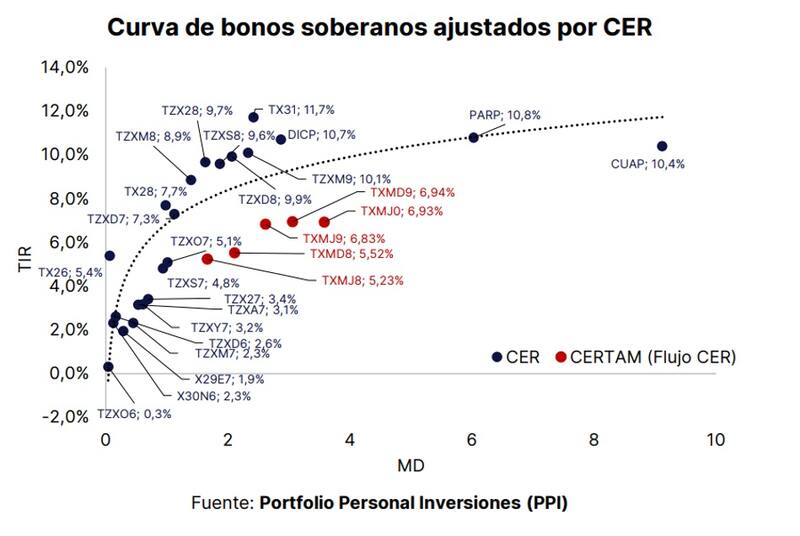
La curva de bonos soberanos ajustados por CER muestra rendimientos reales de hasta 11,7% anual por encima de la inflación en los títulos con vencimiento más largo, aunque con diferencias significativas entre instrumentos y plazos.
En el tramo corto, los rendimientos son bajos y algunos títulos se ubican cerca de cero.
El TZXO6 ofrece una TIR de apenas 0,3% real, mientras que el TX26 rinde 5,4%. Otros instrumentos, como el TZXD6 y el TZXM7, presentan tasas de 2,6% y 2,3%, respectivamente. Para los vencimientos de 2027, los rendimientos se ubican entre el 3,1% y el 5,1%, según el bono.
En el tramo medio, las tasas aumentan. El TX28 rinde 7,7% real, mientras que el TZXM8 ofrece 8,9%, el TZX28 alcanza 9,7% y el TZXD8 se ubica en 9,9%. Entre los títulos de mayor rendimiento aparecen el TX31, con una TIR de 11,7%, y el DICP, con 10,7%.
En los vencimientos más largos, el PARP ofrece un rendimiento de 10,8%, con una duración modificada cercana a seis años, mientras que el CUAP rinde 10,4%, con una duración superior a nueve años.
Así, la curva CER ofrece oportunidades de rendimiento real elevado, especialmente en los tramos medios y largos.
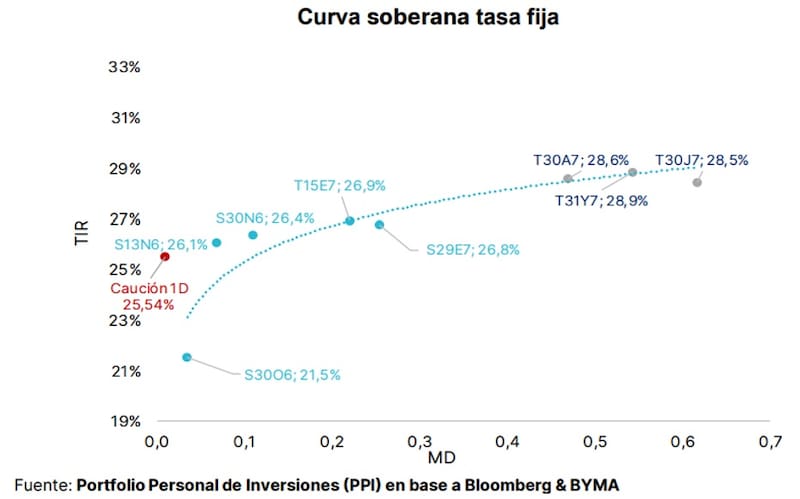
Por su parte, la curva soberana en pesos a tasa fija muestra rendimientos nominales de entre 21,5% y 28,9% anuales, según el plazo de vencimiento.
En el tramo corto, la LECAP a fin de octubre (S30O6) ofrece una tasa interna de retorno (TIR) del 21,5% anual, mientras que la LECAP a noviembre (S13N6) rinde 26,1% y la S30N6 alcanza el 26,4%.
La boncap a enero (T15E7) presenta un rendimiento del 26,9%, mientras que la Lecap a enero (S29E7) se ubica en 26,8%.
En los vencimientos más largos, las tasas se acercan al 29% nominal anual. La Boncap a abril (T30A7) rinde 28,6%; el T31Y7 alcanza el 28,9% y el T30J7 ofrece un retorno del 28,5%.
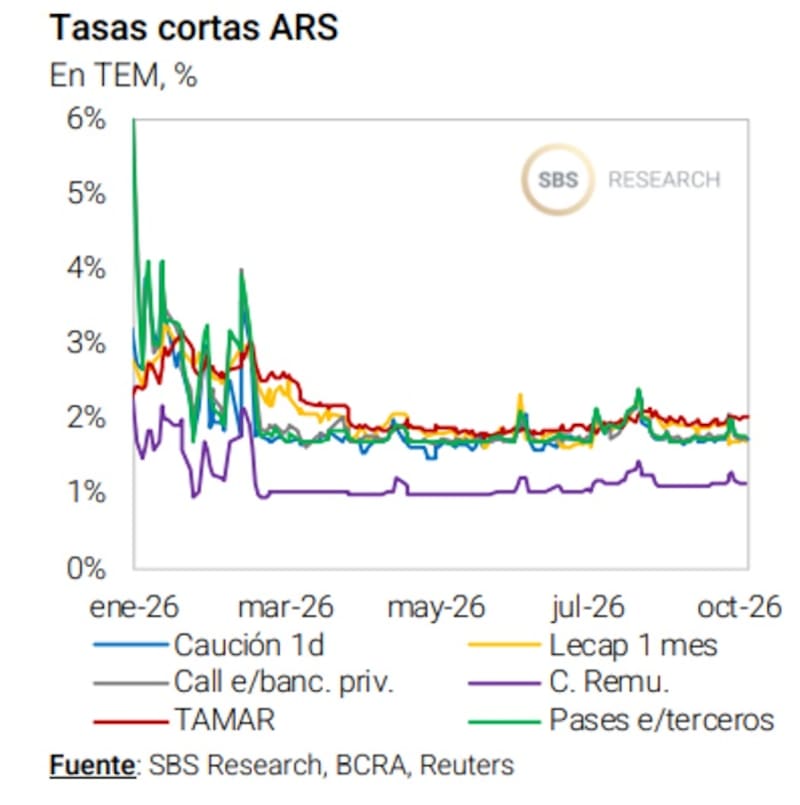
En tanto, la caución a un día registra una tasa del 25,54 %, como referencia del costo de financiamiento a muy corto plazo.
De esta manera, la curva muestra una tendencia ascendente en términos generales, ya que los inversores demandan mayores rendimientos para comprometer sus pesos durante períodos más prolongados.
La comparación con la inflación esperada será determinante para evaluar el atractivo de estos instrumentos, ya que las tasas nominales no representan rendimientos reales y su poder adquisitivo dependerá de la evolución efectiva de los precios.
Los analistas de Cohen agregaron que el mercado espera un aplanamiento de la inflación en los próximos meses, aunque podría darse una sorpresa positiva en el IPC. Bajo ese escenario, favorecen los bonos a tasa fija en detrimento de los CER.
“El IPC de septiembre fue 1,9% y la curva descuenta 1,99% para octubre y 1,86% mensual desde noviembre. Creemos que el mercado se pasó de pesimista y que la inflación puede venir levemente por debajo de esos números. Por eso rotamos la recomendación de bonos CER a tasa fija, que vemos más baratos frente a la inflación implícita”, afirmaron desde Cohen.
Así, en relación con el posicionamiento, los analistas de Cohen favorecen títulos a tasa fija.
“Vemos valor en la deuda a tasa fija con el T30A7 y el T15E7, que rinden en torno a 2,2% y 2,1% mensual, frente a inflaciones que deberían ubicarse en 1,8% o menos hacia esos vencimientos”, detallaron.
Con una visión similar, los analistas de Adcap Grupo Financiero remarcaron que dentro de la curva CER las expectativas de inflación implícitas para el segundo semestre de 2026 aumentaron al 25,5%, con el mercado descontando ahora una inflación de alrededor del 1,91% mensual para los próximos cuatro datos.
“En el tramo corto, creemos que gran parte de las sorpresas negativas en materia de inflación ya están incorporadas en los precios, lo que mejora el atractivo relativo de los bonos a tasa fija”, dijeron.
En ese sentido, favorecen bonos a tasa fija a mediano plazo.
“Con una cantidad significativa de malas noticias sobre inflación ya incorporadas en las valuaciones, preferimos el BONCAP a enero (T15E7), que ofrece una tasa efectiva anual (TEA) del 27,6% y presenta la relación riesgo-retorno más atractiva en el tramo corto, tanto bajo nuestras proyecciones de inflación como de tasa TAMAR”, detallaron.
Finalmente, Juan Manuel Franco, economista jefe de Grupo SBS, afirmó que para octubre los datos de alta frecuencia que monitorea no muestran un cambio de régimen respecto del cierre de septiembre.
Para finales de 2026, Franco espera que el IPC cierre en 30 %.
En este contexto y en relación al posicionamiento en pesos, Franco destaca que la buena señal de que la inflación núcleo se desacelera a 1,7% mensual mantiene el atractivo para posiciones de carry a corto plazo en Lecap cortas (hasta enero), que sostienen una tasa real ex ante positiva y siguen siendo el vehículo base para perfiles conservadores.
A su vez, remarca que para quienes busquen extender plazos, los duales CER/TAMAR mantienen la mejor asimetría ante los distintos senderos de nominalidad.