En esta noticia
Tras la licitación, el equipo económico retiró pesos del sistema. si bien se observó volatilidad a corto plazo en las tasas.
El mercado evalúa el futuro de las tasas en pesos y el tipo de cambio rumbo al final de año. ¿Qué bonos en pesos recomiendan?
Volvió el rollover de másdel 100%
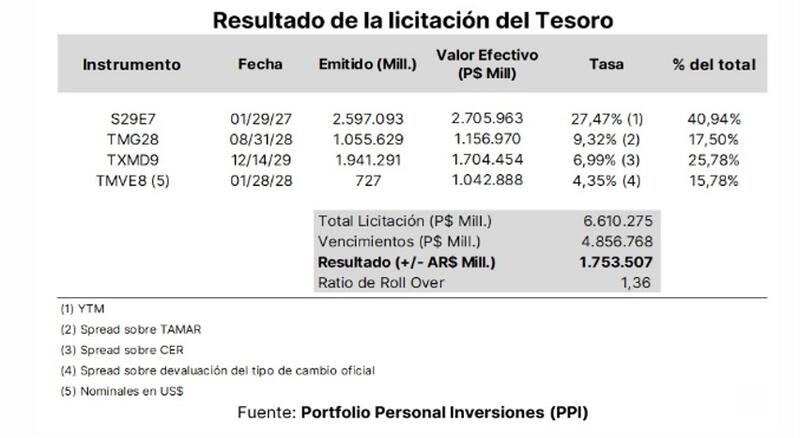
En la licitación de la semana pasada, el tesoro enfrentaba vencimientos por $4,9 billones y colocó $6,6 billones, es decir, alcanzó un rollover de 136%.
De cualquier manera, se mostró selectivo ya que el Tesoro recibió ofertas por $9,5 billones, mostrando un rechazo respecto del total de ofertas recibidas.
Si bien la maniobra implicaría una absorción neta de $1,7 billones, el Tesoro habría recomprado títulos por cerca de $1 billón para evitar una suba de las tasas, según informó Bloomberg. Así, al contemplar ambas operaciones, el retiro de pesos rondaría los $700.000 millones.
Así, el Tesoro retira pesos del sistema, los cuales habían sido previamente emitidos para las compras de divisas, por lo que el equipo económico busca mantener alineado el excedente de pesos en el sistema y evitar presión sobre las tasas de interés y el tipo de cambio.
Pablo Lazzati, CEO de Insider Finance, explicó que el resultado de la licitación fue una señal muy positiva.
“Un rollover de 136% muestra que existe demanda genuina por los instrumentos del Tesoro y que el mercado está dispuesto a financiarlo a plazos cada vez más largos, con colocaciones que llegan hasta 2029. Además, el Tesoro absorbió unos $1,75 billones por encima de los vencimientos. Eso le da un colchón de liquidez importante para afrontar noviembre y diciembre, que son los meses más exigentes del calendario”, dijo Lazzati.
A su vez, agregó que con respecto a las tasas, es esperable cierta presión en el corto plazo.
“Retirar pesos del sistema reduce la liquidez disponible, y eso suele reflejarse en las tasas de los plazos más cortos. De todas formas, no lo vemos como un escenario de tensión, sino como una decisión de prudencia del Tesoro. Si la liquidez se ajusta más de lo deseado, el Gobierno tiene herramientas para volcar esos pesos nuevamente al mercado”, explicó.
En cambio, Andrés Azicri, presidente y CIO de Vector Investments, se encuentra más inclinado a evidenciar un rollover más bajo respecto del recientemente alcanzado.
“Considero que es un error de política monetaria esterilizar de más. Al contrario, considero que deberíamos comenzar a ver un crecimiento en los saldos reales ya que hay superávit de cuenta corriente. Esterilizar de más puede generar una suba de tasas y mayor costo fiscal al tesoro, además de no contribuir a la expansión del crédito, condición necesaria para una reactivación del consumo y de la inversión”, indicó Azicri.
Dinámica de las tasas en pesos
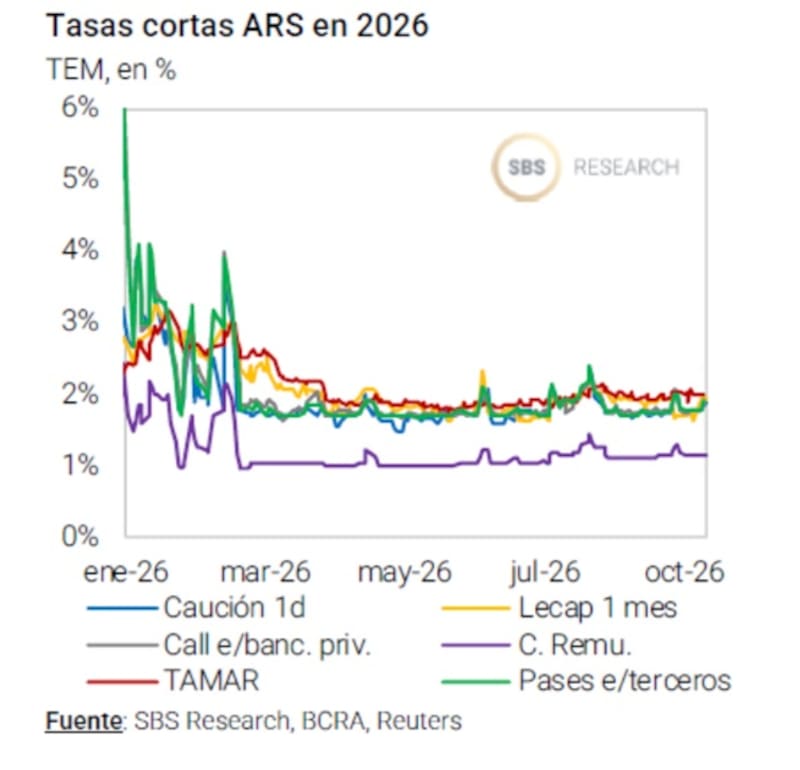
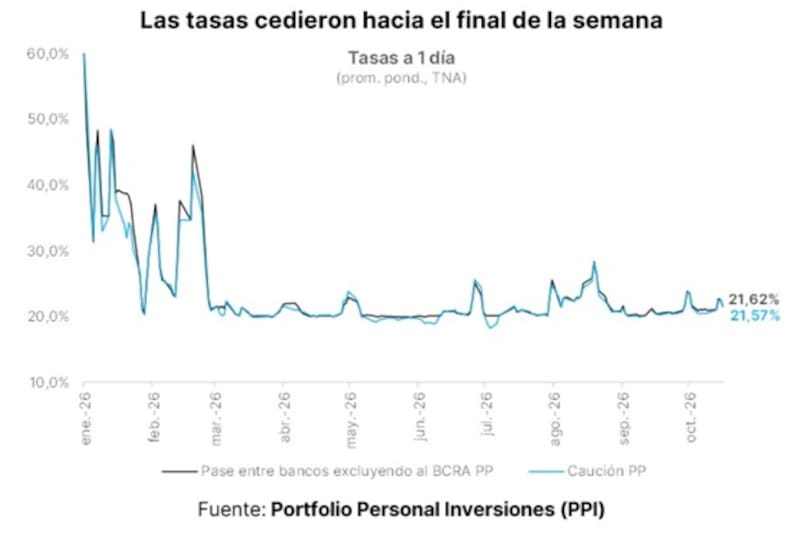
Como dato clave, la semana pasada se evidenció una mayor tensión en las tasas de fondeo en pesos.
Durante la licitación, las tasas a un día saltaron entre 140 y 170 puntos básicos.
La caución a un día llegó al 22,75% TNA el miércoles; luego alcanzó un máximo de 24,45% TNA durante el jueves.
Sin embargo, a partir del mediodía, las tasas comenzaron a moderarse y la caución promedio ponderada terminó la semana en 21,6% TNA, cerca del 21% TNA con el que comenzó.
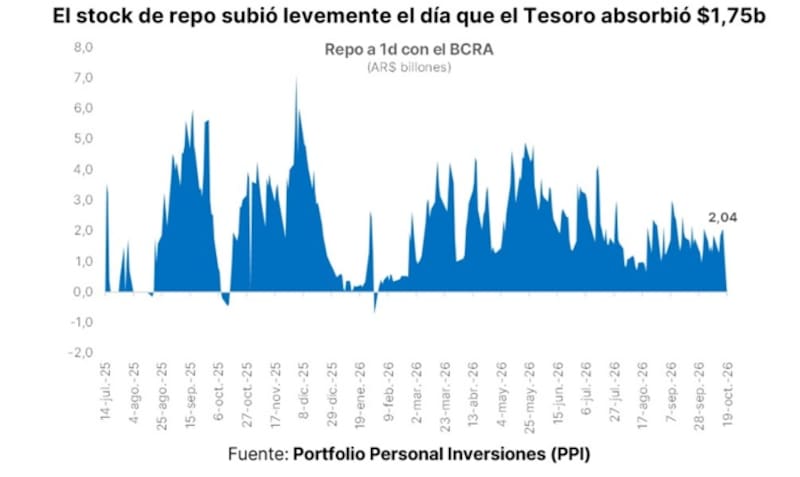
La volatilidad de tasas de corto plazo no se debió exclusivamente a la absorción de pesos, ya que, de hecho, el stock de REPOs del BCRA se mantiene en línea con el promedio.
Los REPOs se mantuvieron en $1,86 billones el miércoles, $1,96 billones el jueves y cerraron en $2,04 billones el viernes.
Matias Ballestrin, jefe de inversiones de Banco Piano, no ve que la absorción de pesos vaya a generar tensión en el mercado de deuda en pesos.
“No vemos gran presión en el corto plazo sobre las tasas. El roll over neto fue del 110% considerando la recompra del Tesoro. Si bien se percibe algo de presión sobre las tasas en pesos, la curva de corto esta normalizado en torno al 21% y además en la última licitación el tesoro mostró que va a ofrecer instrumentos que acompañen la demanda estirando plazos”, detalló Ballestrin.
Dante Ruggieri, socio de AT Inversiones, tampoco ve inconvenientes ni fluctuaciones agresivas en el segmento de pesos, tras la licitación de deuda.
“El Tesoro hoy tiene las herramientas suficientes para mantener estable el tipo de cambio. Además, lo positivo que se observó en estas últimas semanas es que el BCRA salió decididamente a acumular más reservas. Este punto se vuelve crucial, ya que, es difícil pensar que el gobierno pueda salir a emitir deuda tanto local como internacional en dólares que generen un colchón adicional de cara a las elecciones presidenciales del 2027”, destacó.
Además, Ruggieri ve positivamente que el BCRA compre reservas, sobre todo pensando en la demanda de dólares de minoristas y de cara a las elecciones.
“La demanda de divisas por parte de los particulares se mantiene en promedio de u$s 2000 millones y que podría aumentar el año que viene por cobertura, se vuelve de suma importancia que el BCRA siga con esta dinámica de compras. Es factible esperar mayor presión sobre el tipo de cambio, rumbo a las elecciones”, dijo Ruggieri.
Administrando las presiones cambiarias
El equipo económico no quiere que haya un exceso de pesos para que dicho sobrante no genere presiones inflacionarias ni cambiarias.
El gobierno tiene una visión monetaria de la inflación, entendiendo dicha dinámica como un exceso de pesos.
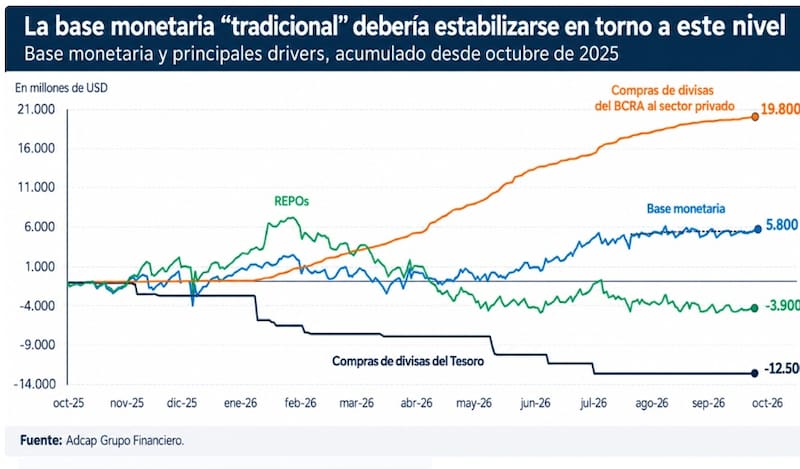
Por ello, el BCRA lleva comprados más de u$s 15.000 millones este año, provocando una expansión de pesos para dicho fin, la cual es luego absorbida por el tesoro en las licitaciones.
Tras la última licitación y el rollover de 136%, el tesoro retira pesos y así evita presiones cambiarias a la vez que incrementa el stock de reservas.
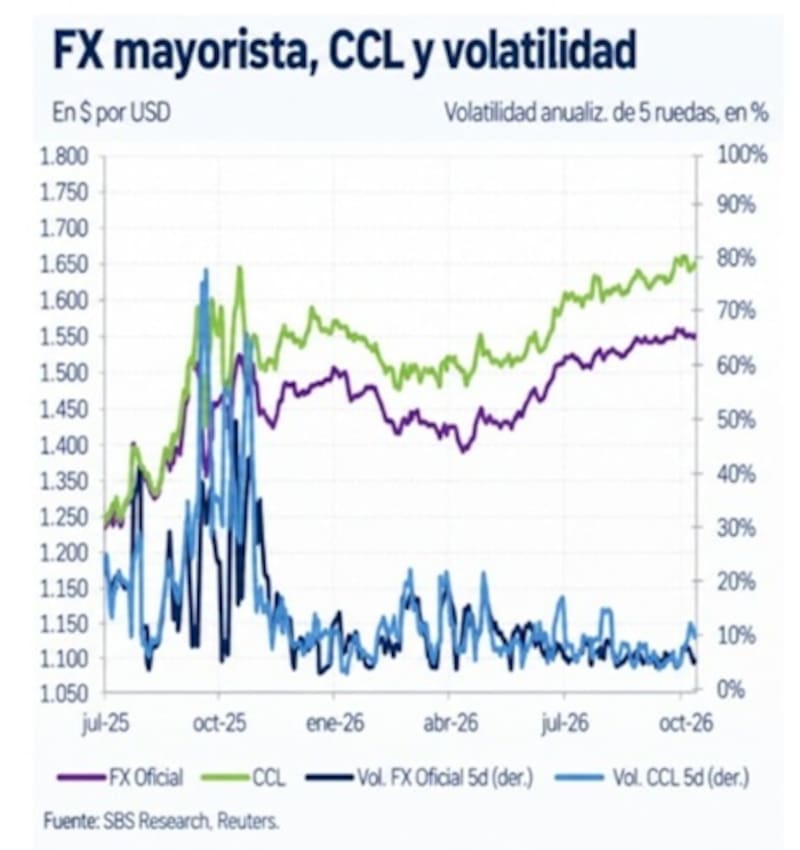
Si bien los distintos tipos de cambio cotizan cerca de sus máximos, el dato más relevante es la reducida volatilidad cambiaria.
Después de alcanzar picos superiores al 70% anualizado durante las turbulencias cambiarias de septiembre y octubre del año pasado, los indicadores de volatilidad del tipo de cambio descendieron y actualmente se mantienen, en general, en niveles de un dígito.
Esto refleja una marcada moderación de las fluctuaciones diarias, tanto en el mercado oficial como en el financiero.
Lazzati entiende que dicho rollover implica una buena noticia para el dólar.
“El efecto para el dólar es favorable. Menos pesos sueltos implica menos demanda potencial de cobertura, lo que ayuda a sostener la calma cambiaria de los próximos meses”, detalló.
Rodrigo Benítez, economista jefe de Grupo ST, explicó que desde hace varios meses el equipo económico viene coordinando la política cambiaria, monetaria y financiera de cara a llegar bien posicionado al proceso electoral.
En esa dirección, Benítez destacó tres esfuerzos prioritarios: acumular reservas, mantener un escenario de baja volatilidad de las tasas y administrar la cantidad de pesos en el sistema.
“El equipo económico busca disminuir la cantidad de pesos que pueden volcarse hacia presión cambiaria. Para eso necesita mantener justa la liquidez en un punto en donde no presione al alza sobre las tasas de interés, pero deje que el Tesoro puede ir extendiendo el perfil de vencimientos de su deuda. Es un proceso de sintonía fina que no será sencillo de lograr sin que se vayan produciendo eventuales desacoples temporales”, indicó Benítez.
En esa línea, agregó que este último objetivo es bastante complejo y resulta clave para el año próximo.
“El equipo económico pareciera estar enfocado en que no sobren pesos y sobre todo en mitigar los potenciales riesgos de dolarización para 2027. En ese objetivo aparece el roll over de la deuda en pesos. Si la economía llega con menos pesos, y aparece la presión electoral, podemos estar ante factores que lleven a un aumento de las tasas reales de interés”, afirmó.
Bajo este escenario, Benitez remarca como positivo que el Tesoro pueda avanzar lo máximo posible este año con la estrategia de alargar el perfil de vencimientos de su deuda.
“Quita un factor de presión sobre la tasa para el año próximo. Por eso, vemos como muy positivo que se haya reabierto la posibilidad de colocar deuda en pesos con vencimiento post elecciones”, detalló.
Inversiones en pesos
Determinar el futuro de las tasas de interés resulta clave para el posicionamiento en bonos rumbo a los próximos meses.
Las tasas a corto plazo se han mantenido con cierta estabilidad a corto plazo a pesar de la volatilidad intradiaria a corto plazo durante la semana pasada y en las jornadas de la licitación.
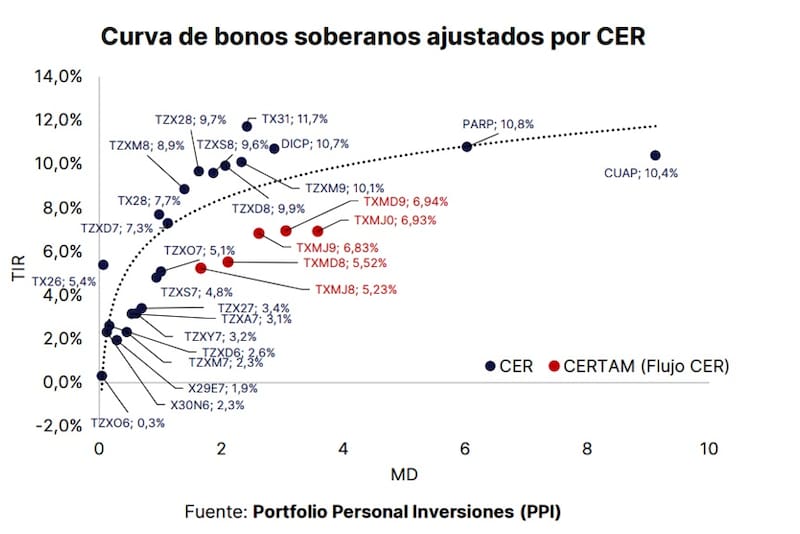
La curva de bonos soberanos ajustados por CER muestra rendimientos reales de hasta 11,7% anual por encima de la inflación en los títulos con vencimiento más largo, aunque con diferencias significativas entre instrumentos y plazos.
En el tramo corto, los rendimientos son bajos y algunos títulos se ubican cerca de cero.
El TZXO6 ofrece una TIR de apenas 0,3% real, mientras que el TX26 rinde 5,4%. Otros instrumentos, como el TZXD6 y el TZXM7, presentan tasas de 2,6% y 2,3%, respectivamente. Para los vencimientos de 2027, los rendimientos se ubican entre el 3,1% y el 5,1%, según el bono.
En el tramo medio, las tasas aumentan. El TX28 rinde 7,7% real, mientras que el TZXM8 ofrece 8,9%, el TZX28 alcanza 9,7% y el TZXD8 se ubica en 9,9%. Entre los títulos de mayor rendimiento aparecen el TX31, con una TIR de 11,7%, y el DICP, con 10,7%.
En los vencimientos más largos, el PARP ofrece un rendimiento de 10,8%, con una duración modificada cercana a los seis años, mientras que el CUAP rinde 10,4%, con una duración superior a los nueve años.
Así, la curva CER ofrece oportunidades de rendimiento real elevado, especialmente en los tramos medios y largos.
Ammiel Pardo, economista senior de, Aldazabal y Cía., entiende que el nivel de rollover de 136% alcanzado en la última licitación no necesariamente resulta determinante para las condiciones de liquidez del sistema, dado que el BCRA cuenta con otras herramientas para administrar la liquidez y moderar eventuales tensiones en el mercado monetario.
Asimismo, agregó que la contracción monetaria asociada a un rollover superior al 100% fue parcialmente compensada por las compras de títulos públicos realizadas por el Tesoro en el mercado secundario por aproximadamente $1 billón.
“Considerando este factor, el efecto neto sería equivalente a un rollover cercano al 116%, sensiblemente inferior al observado en la licitación”, explicó.
Por lo tanto, bajo este panorama, Pardo entiende que a los niveles actuales de precios resulta relativamente indiferente posicionarse en instrumentos de renta fija o en títulos ajustados por CER.
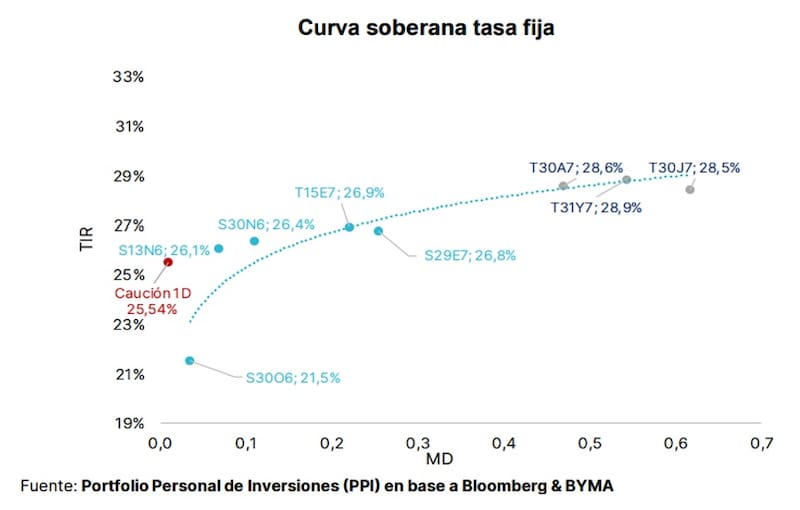
“Hacia 2027, vemos un mayor atractivo relativo en los bonos TZX27 y TZXS7, dado que presentan los rendimientos más interesantes dentro del tramo medio de la curva. Para el tramo largo, consideramos que los duales CER/TAMAR (TXMJ8 y TXMD8) constituyen una alternativa atractiva. Si bien operan con rendimientos inferiores a los de la curva CER, ofrecen una cobertura adicional frente a un escenario de mayor ajuste monetario que lleve las tasas reales a terreno positivo”, dijo. Por su parte, la curva soberana en pesos a tasa fija muestra rendimientos nominales de entre 21,5% y 28,9% anuales, según el plazo de vencimiento.
En el tramo corto, la Lecap a fin de octubre (S30O6) ofrece una tasa interna de retorno (TIR) del 21,5% anual, mientras que la Lecap a noviembre (S13N6) rinde 26,1% y el S30N6 alcanza el 26,4%.
Por su parte, la boncap a enero (T15E7) presenta un rendimiento del 26,9%, mientras que la Lecap a enero (S29E7) se ubica en 26,8%.
En los vencimientos más largos, las tasas se acercan al 29% nominal anual. La Boncap a abril (T30A7) rinde 28,6%; el T31Y7 alcanza el 28,9% y el T30J7 ofrece un retorno del 28,5%.
En tanto, la caución a un día registra una tasa del 22%, como referencia del costo de financiamiento de muy corto plazo.
En cuanto al posicionamiento, Lazzati señaló que su estrategia apunta a una diversificación de posiciones.
“Recomendamos diversificar con Lecaps cortas como el título a enero (S29E7), que rinde en torno al 27,5% anual, para capturar tasa fija hasta comienzos de 2027. Lo combinamos con bonos CER largos como el titulo a diciembre de 2029 (TXMD9), para asegurar un rendimiento real atractivo durante varios años. Finalmente, favorecemos dollar linked o en TAMAR para cubrirse del período electoral. La idea es aprovechar las tasas actuales sin concentrar todo el riesgo en un solo escenario”, dijo Lazzati.
Finalmente, los analistas de Research Mariva detallaron que, para los inversores conservadores, favorecen los bonos vinculados a la tasa TAMAR con vencimiento a corto plazo.
“Estos bonos ofrecen un *carry* atractivo y rendimientos reales positivos, manteniendo a su vez el riesgo de duración relativamente acotado. Prevemos que las tasas TAMAR se mantendrán, en términos generales, estables en un contexto de liquidez restringida, lo que favorece un perfil de riesgo-retorno más atractivo en comparación con los bonos ajustados por CER o las LECAP. El título TMF27 es nuestra opción preferida”, dijeron.
A su vez, agregaron que para inversores con mayor tolerancia al riesgo ven mayor valor en bonos duales (vinculados a la tasa TAMAR y al tipo de cambio) con vencimientos más largos.
“El título TMVE8 ofrece un *spread* del 6,8% sobre la tasa TAMAR, combinando un *carry* atractivo con la posibilidad de obtener ganancias adicionales ante una eventual compresión de tasas. Asimismo, su componente vinculado al dólar brinda una valiosa cobertura cambiaria de cara al ciclo electoral de 2027”, detallaron.