La renta fija Latam opera a la baja debido al escenario de suba de tasas. Este escenario adverso para la deuda regional afecta a los fondos comunes de inversión Latam.
¿Qué esperan los especialistas para el futuro de estos fondos y qué estrategias están tomando?
Tasas al alza y baja de los FCI Latam
El escenario de suba de tasas globales golpea a todo el universo de renta fija, afectando a los bonos de la región y, por lo tanto, a los fondos Latam.
Estos fondos son vehículos de inversión denominados en dólares estadounidenses en el mercado local que tienen una parte o la totalidad en bonos corporativos y soberanos de la región, junto con bonos del Tesoro de EE. UU.
Cada fondo tiene su propia estrategia e incluso algunos incluyen una parte en bonos corporativos argentinos, los cuales también terminaron sintiendo el impacto de la suba de tasas a nivel global.
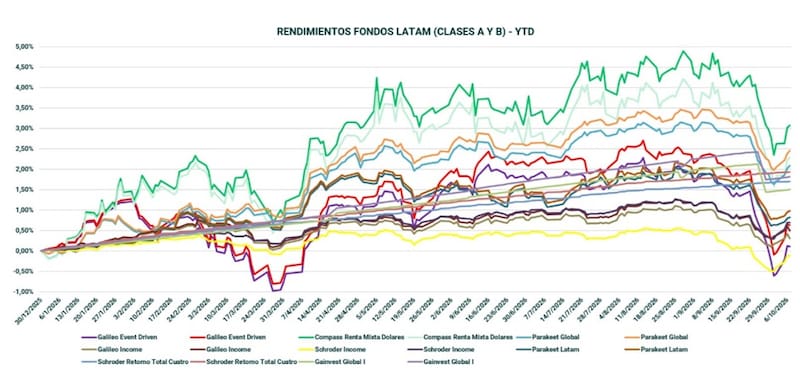
De esta manera, los fondos Latam registraron, en las últimas ruedas de octubre, una fuerte corrección que recortó de manera abrupta las ganancias acumuladas en el año.
El retroceso fue generalizado, con caídas especialmente pronunciadas en algunas estrategias de Galileo y de otros fondos que llegaron a pasar transitoriamente a terreno negativo.
Entre las estrategias más afectadas se destacó Galileo Event Driven, con un retroceso estimado de entre 2,8 y 3,2 puntos porcentuales desde sus máximos recientes, mientras que Galileo Income también sufrió un ajuste importante y llegó a terreno negativo.
En tanto, Compass Renta Mixta Dólares y Schroder Income, dos de las estrategias que habían alcanzado los mayores rendimientos del período cedieron entre 2 y 2,7 puntos porcentuales.
Por su parte, Schroder Retorno Total Cuatro y Gainvest Global I mostraron retrocesos relativamente menores, de entre 1,3 y 1,8 puntos.
La corrección evidenció que incluso los fondos con mejor desempeño previo quedaron expuestos a un cambio brusco de tendencia. Si bien las últimas observaciones muestran una recuperación parcial, el ajuste redujo los retornos acumulados y llevó a algunas estrategias a registrar rendimientos negativos en el año.
Pese al rebote de las últimas ruedas, el ajuste reciente refleja un deterioro significativo del rendimiento acumulado y un aumento de la volatilidad. Sin embargo, la mayoría de los fondos todavía conservan retornos positivos en el acumulado anual, aunque sensiblemente inferiores a los máximos alcanzados antes de la corrección.
Roberto Gerretto, portfolio manager de Adcap Asset Management, explicó que los fondos Latam han registrado rescates y un rendimiento inferior al esperado debido a la suba en las tasas de EE. UU. que afectan el rendimiento de todo el segmento de renta fija.
Además, Gerretto señaló que la suba del Riesgo País vino amplificando el movimiento, afectando también a los fondos Latam.
Lo que afecta directamente a la curva de bonos de Latam es el escenario global, sumado a cuestiones domésticas de cada país.
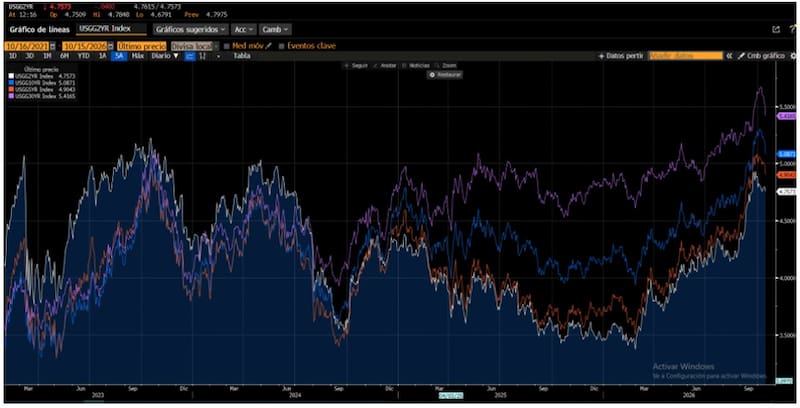
Las tasas de los bonos del Tesoro de Estados Unidos muestran una tendencia alcista en lo que va de 2026, luego de haber registrado una fuerte volatilidad durante los últimos años.
El movimiento se intensificó en los últimos meses y llevó a los rendimientos de los distintos plazos a niveles elevados, con la tasa a 30 años en torno al 5,4 %, la de 10 años cerca del 5,1 % y la de 2 años alrededor del 4,9 %, según los valores que muestra el gráfico.
El tramo largo de la curva presenta las mayores tasas, lo que refleja la exigencia de los inversores de una mayor compensación por asumir el riesgo de duración, en un contexto de incertidumbre sobre la inflación, la política monetaria y las necesidades de financiamiento del gobierno estadounidense.
La suba de las tasas estadounidenses representa un desafío para los mercados emergentes, ya que eleva el rendimiento de referencia de los activos considerados seguros,encarece el financiamientoo y puede limitar el margen para que se compriman los diferenciales de riesgo soberano.
Por lo tanto, dicho escenario tiene su impacto en la renta fija regional, expresada en la debilidad que se observa en todos los índices de bonos incluidos en los fondos Latam.
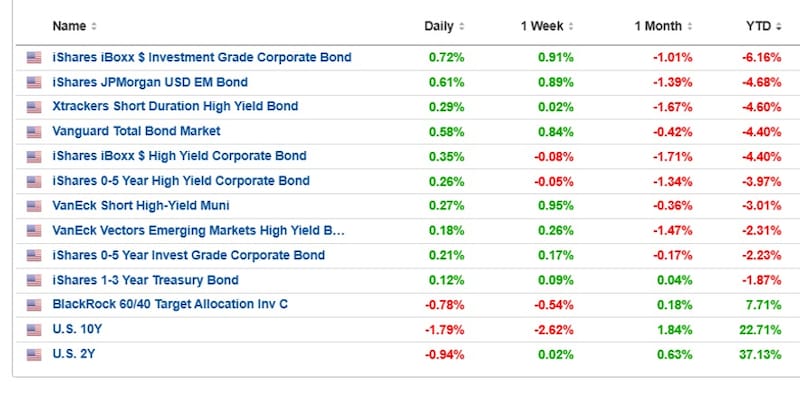
En lo que va de 2026, los índices de bonos muestran un desempeño mayoritariamente negativo, tanto en la deuda corporativa como en los títulos emergentes y en los instrumentos del Tesoro estadounidense a corto plazo.
Entre los segmentos más golpeados se destacan los bonos corporativos de grado de inversión (LQD) que acumulan una caída del 6,16%, seguidos por los bonos emergentes (EMB), con un retroceso del 4,68%.
La deuda de alto rendimiento (high-yield) también opera en terreno negativo, perdiendo un 4,6% en el año.
En tanto, los bonos corporativos de alto rendimiento a corto plazo caen un 3,97%, reflejando la debilidad generalizada en distintos segmentos de la renta fija.
De cualquier manera, los analistas se mantienen optimistas sobre el futuro de la renta fija de Latam.
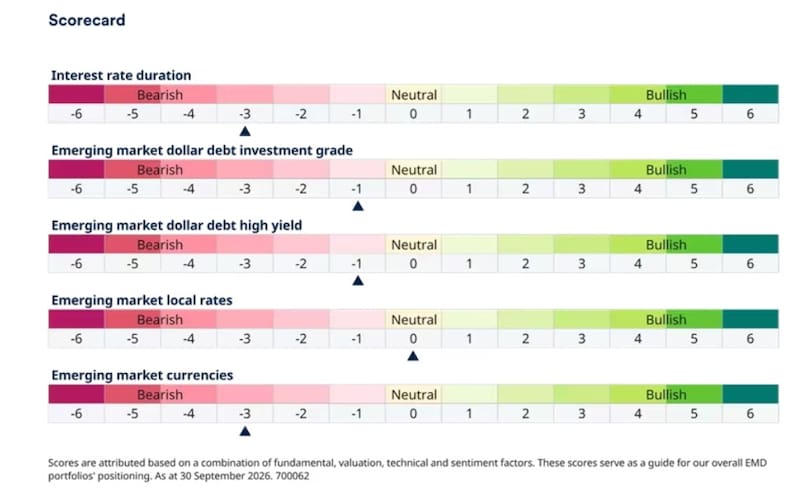
Abdallah Guezour, fund manager, Emerging Markets de Schroders, indicó que, si bien los fundamentales macroeconómicos de los mercados emergentes siguen siendo sólidos y las valuaciones, especialmente en las tasas locales de los mercados emergentes, se han vuelto aún más atractivas tras la reciente corrección, y recomendó cautela en las próximas semanas.
De cualquier manera y más allá de la volatilidad a corto plazo, desde Schroders indicaron que mantienen especialmente una visión estructural optimista sobre América Latina, respaldada por altos rendimientos reales, un cambio regional hacia gobiernos favorables al mercado, cuentas externas sólidas y una exposición limitada a shochoques de oferta de petróleo Oriente Medio.
“Animados por la reciente resiliencia de esta clase de activos, seguimos esperando que la deuda local de mercados emergentes genere rendimientos superiores al 11% en los próximos 12 meses. Aunque las tasas de interés y las divisas latinoamericanas deberían ser los principales contribuyentes positivos, también hemos identificado un potencial atractivo de rendimiento en mercados como Sudáfrica, Hungría, Corea, Egipto, Turquía y Nigeria”, dijo Guezour.
A su vez, resaltó que “la reciente corrección ha restablecido atractivos rendimientos de la deuda denominada en dólares de Argentina, Ecuador, República Democrática del Congo, Egipto, Angola y Nigeria, mientras que las métricas crediticias de estos emisores soberanos continúan mejorando”, detalló Guezour.
Estrategias con fondos Latam
El escenario de suba de tasas provoca un entorno de mayor volatilidad para la renta fija regional.
Si bien las tasas de los bonos emergentes ahora cotizan con rendimientos más elevados, el contexto de tasas al alza y de volatilidad empuja a los inversores a tornarse más conservadores en su estrategia.
En ese sentido, lo que tienden a hacer los inversores es tornarse más selectivos en los créditos a incorporar en las carteras, así como en los plazos a los que colocan los fondos.
Es decir, buscan que la cartera tenga una duración más acotada, ya que los bonos más largos son los que más tienden a sufrir ante la suba de tasas y la mayor volatilidad.
Marcos Diaz Leal, gestor de carteras de Mariva Fondos, explicó que en cuanto a la estrategia, desde la compañía vienen recortando duration y riesgo de crédito en las carteras.
“Buscamos reducir la sensibilidad de la cartera a la suba de las tasas globales. En este contexto, preferimos mantener un posicionamiento más defensivo y preservar flexibilidad para volver a sumar riesgo cuando veamos una mejor relación riesgo-retorno, sin anticiparnos a una reversión del movimiento de tasas”, indicó.
A su vez, agregó que por ahora no ve la corrección como un punto de entrada claro para aumentar esas exposiciones.
“Si bien las yields son más atractivas, la mejora viene principalmente por la suba de la tasa base y no por un abaratamiento significativo del crédito. Como referencia, en los últimos tres meses el Treasury a diez años subió unos 70 puntos básicos, mientras que los spreads del índice de deuda emergente en dólares se ampliaron apenas 11 puntos básicos. Es decir, los bonos rinden más, pero la compensación adicional por asumir riesgo crediticio no mejoró en la misma magnitud”, sostuvo.
Hacia adelante, Diaz Leal remarcó que para volver a sumar duration, habrá que encontrar una mayor convicción sobre la estabilización de las tasas internacionales.
“Para aumentar riesgo de crédito, una compensación más atractiva frente a los riesgos de cada emisor. No descartamos oportunidades puntuales, pero todavía no vemos un argumento suficientemente sólido para aumentar el riesgo de manera generalizada. Mientras tanto, mantenemos una postura prudente y selectiva”, detalló.
Finalmente, en cuanto a la composición de los fondos Latam, el gestor de cartera de Adcap Asset Management señaló que, como estrategia, estos suelen tener un 25% de la cartera en activos externos para minimizar el riesgo local.
Y para el restánte 75 %, se tienen principalmente activocorporativos queue en los últimos años han mostrado una menor volatilidad que el riesgo soberano, ya que su voluntad de pago esta más ajena a los vaivenes políticos.
“Creemos que entre un mix de activos Latam y ONs de alta calidad crediticia se puede conformar una cartera conservadora”, dijo.
En medio de la rendimiento más débil de los fondos Latam, Gerretto se mantiene optimista con el tipo de activo.
“A futuro, en la medida que se calmen las tensiones en Medio Oriente y se normalice el mercado energético, esto quitará presiones a la Fed, por lo que estos fondos podrán ser beneficiados. En cuanto al Riesgo País, con las elecciones cada vez más cerca todo dependerá si los indicadores macro se traducen en mejores encuestas y votos”, comentó.