En esta noticia
La dinámica inflacionaria se espera que se mantenga estable para el mes de octubre. La expectativa es que se mantenga debajo del 2%, aunque también por encima del 1,5% los próximos meses.
Cuáles son las inversiones en pesos que podrían resultar ganadoras ante la dinámica inflacionaria en los próximos meses.
Inflación de octubre
El mercado se prepara para recibir un nuevo dato de inflación, en este caso correspondiente al IPC de octubre.
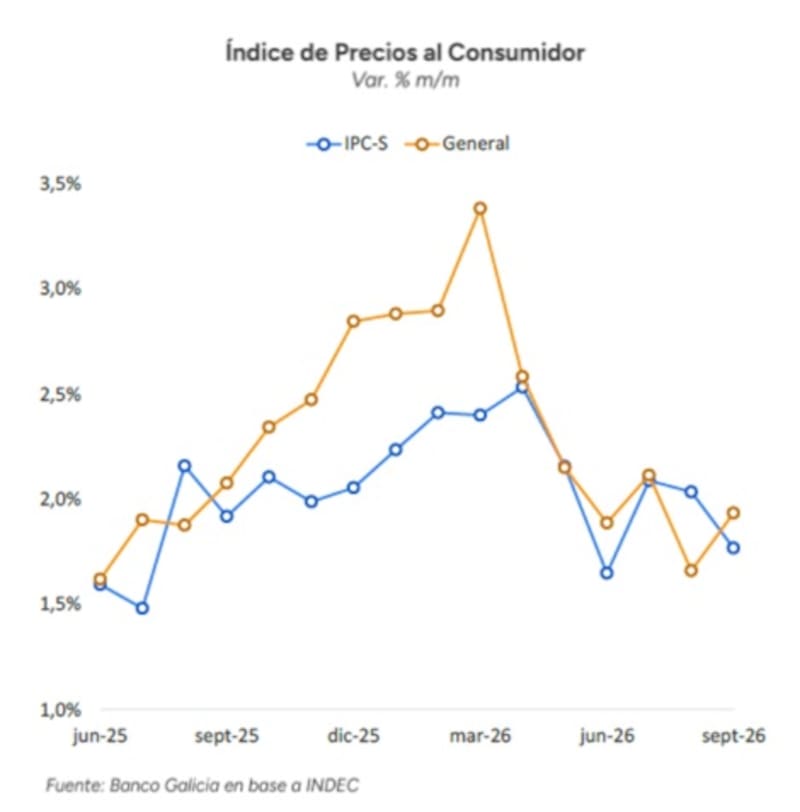
La expectativa es que el registro del mes pasado no muestre grandes cambios respecto al de septiembre, que registró 1,9% mensual, subiendo desde 1,7% en agosto.
En este sentido, existen varios indicios de que el IPC estaría en niveles similares al 1,9% registrado en septiembre.
Una de esas señales es la que indican los indicadores de alta frecuencia.
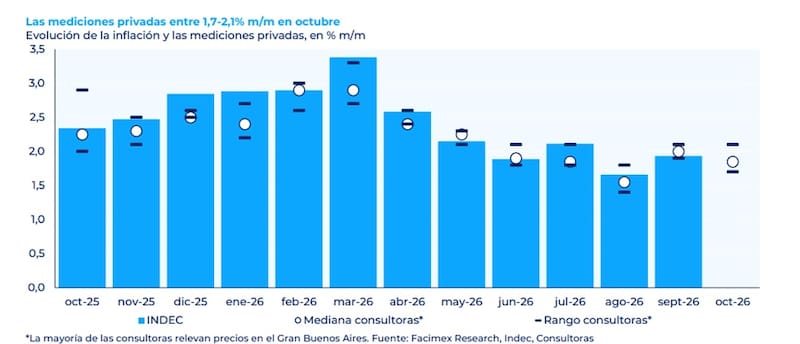
Estos anticipan que la inflación de octubre se habría ubicado en un rango entre 1,7% y 2,1% mensual y una mediana en torno al 1,9% mensual, lo que refleja una relativa estabilidad respecto del registro de septiembre.
Por lo tanto, el IPC se mantendría apenas por debajo del 2% mensual y por encima del 1,5% mensual, siendo esta última barrera el objetivo que el Gobierno busca perforar.
El comportamiento de los precios sigue siendo monitoreado de cerca por el mercado para evaluar la velocidad de convergencia hacia niveles de inflación más bajos.
De cualquier manera, estos registros están elevando marginalmente las previsiones de inflación de los economistas del mercado.
Los analistas de Facimex Valores afirmaron que las mediciones privadas de inflación de octubre les hicieron ajustar su proyección para el mes a 1,8% mensual, 0,1 puntos porcentuales por encima de su estimación previa.
Según señalaron desde Facimex Valores, las señales de inflación de las consultoras privadas fueron mixtas en comparación con los registros de esas mismas consultoras correspondientes a septiembre, sugiriendo que en octubre la inflación habría permanecido relativamente estable respecto al mes anterior.
No obstante, agregan que la buena noticia la dieron las mediciones de inflación núcleo, todas por debajo del nivel general y con una mediana de 1,7% mensual, en línea con septiembre.
Con una visión similar, los analistas de Max Capital también revisaron al alza su proyección de inflación general para octubre, a 1,8% mensual, lo cual implicaría un 32,6% interanual.
El corrimiento de la proyección está en el margen, ya que el IPC previo esperado por Max Capital era de 1,7% mensual, relativamente en línea con las expectativas del mercado y el REM.
“Esto implicaría una desaceleración respecto del registro de septiembre y llevaría la inflación nuevamente al nivel de agosto, el más bajo del año. Se espera que los precios de los alimentos, que representan el 27% de la canasta del IPC, hayan sido uno de los principales impulsores de la inflación de octubre, con un aumento superior al 2,0% mensual”, detallaron.
Los break even de inflación
Las expectativas de inflación implícitas en los bonos también anticipan una continuidad del proceso de desaceleración de los precios.
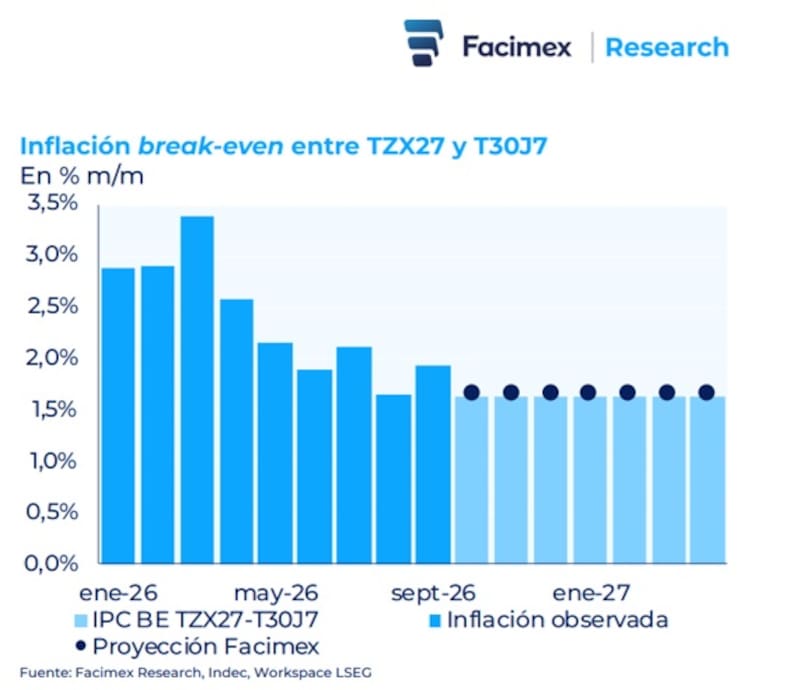
De acuerdo con los break-even calculados a partir de los títulos TZX27 y T30J7, el mercado descuenta una inflación mensual de aproximadamente 1,6% para los próximos meses, un nivel que se mantendría relativamente estable hasta comienzos de 2027.
La curva refleja así una expectativa de convergencia hacia registros más bajos, luego de los niveles superiores al 3% mensual observados durante el primer trimestre de 2026.
La inflación implícita en las curvas de tasa fija y de CER apunta a un 1,7% mensual en noviembre.
Para diciembre, las proyecciones del REM se ubican ligeramente por encima de nuestra estimación, en 1,8% mensual.
Los analistas de Grupo ST esperan una menor inflación para octubre, basados en los datos de alta frecuencia.
“Los datos de alta frecuencia muestran que octubre habría cerrado con inflación algo inferior a la de septiembre. El mercado, por ahora, sigue poniendo en precios inflaciones un poco más altas para los próximos meses”, indicaron.
Inversiones en pesos
Ante la expectativa de menor inflación, el mercado busca oportunidades con los pesos.
La decisión estará centrada en el futuro de la inflación respecto de lo que espera ahora el mercado.
Si el IPC termina dando por encima de lo que proyectan las curvas del mercado, el inversor se verá alentado a invertir en bonos que se ajustan por CER o bonos duales con ese coeficiente para capturar una dinámica inflacionaria en el margen más elevada.
En cambio, para quien se muestra más optimista con la dinámica desinflacionaria, el atractivo estará mas centrado en los bonos a tasa fija.
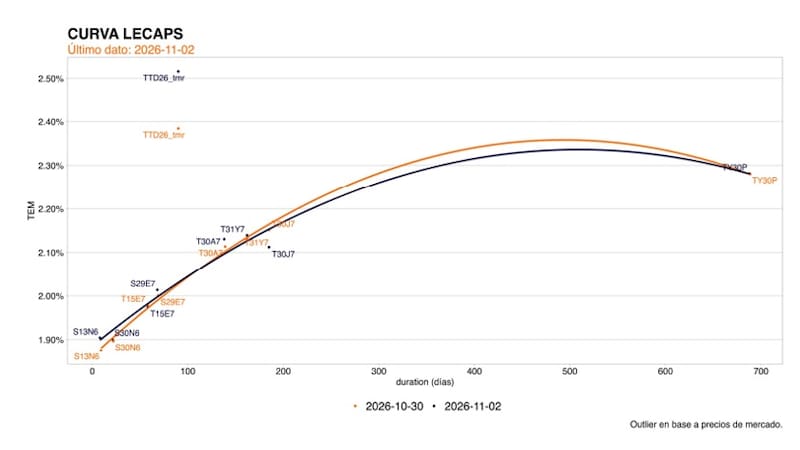
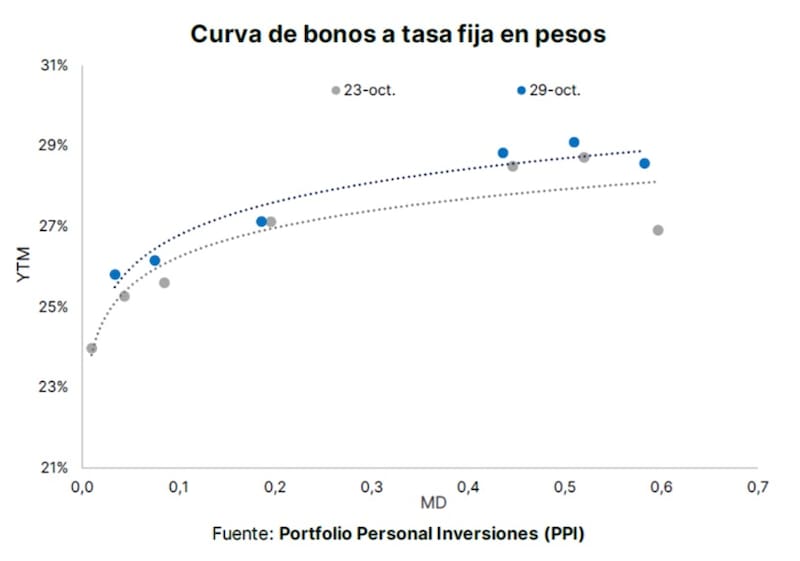
La curva a tasa fija rinde 1,9% mensual en el tramo más corto, saltando a 2% y 2,2% en el tramo medio.
Los títulos de mayor plazo a tasa fija operan con rendimientos de 2,3% mensual.
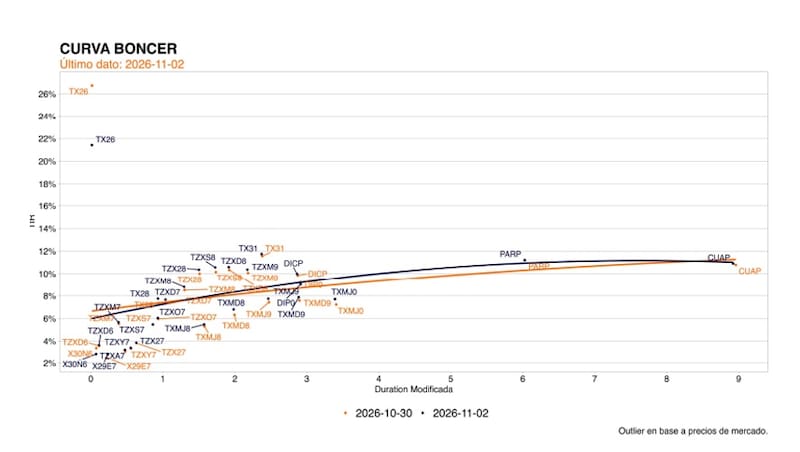
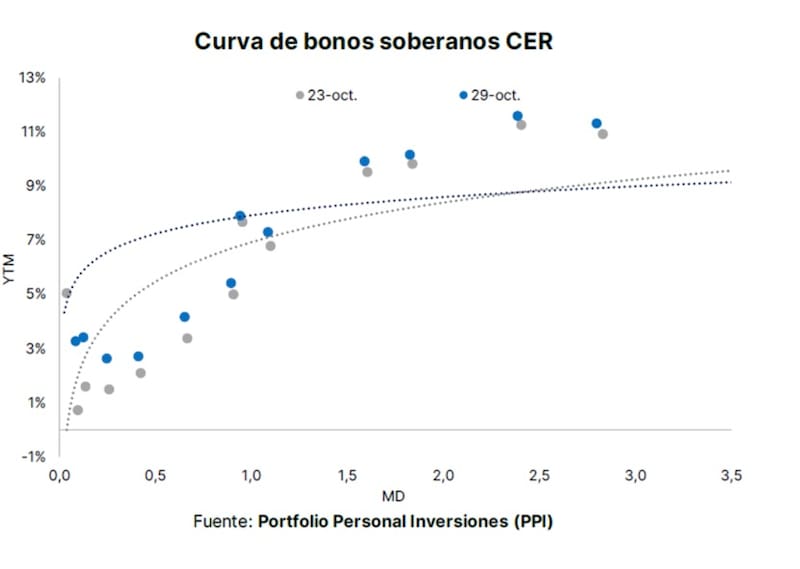
Por su parte, la curva CER muestra retornos del 2% al 4% de tasa real en el tramo más corto, saltando a niveles de 6% a 8% en el tramo medio y cercanos al 10% en el tramo más largo.
Diego Chameides, economista jefe en Galicia, anticipó que para los próximos meses esperaría valores de inflación implícitos en bonos en torno al 2% mensual.
Bajo ese escenario y ante posibles sorpresas positivas, el economista de Banco Galicia considera que los bonos a tasa fija lucen atractivos.
“Creemos que podemos llegar a observar datos algo menores, lo que justificaría optar por títulos a tasa fija, como la S30N6 o el T15E7, nuestros top picks en el tramo corto. No obstante, para aquellos que busquen cobertura ante la inflación la X20E7 (letra CER con vencimiento el 29/1/2027) luce como una mejor alternativa”, resaltó.
En relación con las inversiones, Max Capital favorece bonos en pesos de corto plazo.
“Recomendamos mantener un posicionamiento en el tramo de la curva pesos que vence en el primer trimestre de 2027. Consideramos que es el punto más atractivo desde un punto de vista riesgo-retorno, dada la volatilidad que se observa en el tramo de mayor duration en la curva,” afirmaron.
Desde Facimex Valores, resaltaron que las mediciones privadas de inflación favorecen al Boncer de diciembre (TZXD6).
“La inflación break even para octubre implícita entre el TZXD6 y la curva de Lecap cerró ayer en 1,7% m/m, en el piso de las mediciones privadas. Esto deja todo el upside potencial del dato de IPC en favor del TZXD6, dándole atractivo para carteras de cash management”, dijeron.
Evaluando los plazos
A la hora de definir las inversiones, junto con las expectativas inflacionarias y cambiarias, el inversor debe determinar el plazo al que quiere estar expuesto en pesos.
Esto es determinante sobre todo en un escenario en el que la Argentina enfrentará las elecciones presidenciales en 2027 , las cuales pueden afectar a la dinámica nominal, es decir, inflacionaria y cambiaria.
En el corto plazo, se evidencia cierta calma cambiaria, así como en el nivel de las tasas de interés.
De cualquier manera, ante los riesgos electorales próximos, calibrar la exposición en los plazos resultará determinante para medir la volatilidad del portafolio y el éxito de la inversión.
Juan Manuel Franco, economista jefe de Grupo SBS, considera que los bonos CER pueden ser una buena protección ante riesgos nominales.
“Para quienes vean en el salto del real brasileño y en la presión sobre el CCL un riesgo de mayor nominalidad hacia adelante, el tramo corto/medio CER (hasta junio de 2027) permite cubrir ese escenario sin estirar demasiado duration, y creemos que su atractivo relativo mejoró en la semana,” detalló Franco.
Ahora bien, para plazos más largos, Franco consideró que los duales en TAMAR+9,4% (TXMD8) y TAMAR+10,5% (TXMD9) lucían atractivos.
“Estos bonos marcan máximos históricos de margen, lo que para perfiles con horizonte de mediano plazo y constructivos sobre el ciclo electoral configura un carry difícil de encontrar en otros instrumentos”, dijo.
Finalmente, los analistas de Research Mariva indicaron que para los inversores conservadores privilegiaban los bonos a corto plazo ajustados por TAMAR.
“Ofrecen un carry atractivo y rendimientos reales positivos, manteniendo al mismo tiempo el riesgo de duración relativamente acotado. Consideramos que estos instrumentos presentan una relación riesgo-retorno más favorable que los bonos ajustados por CER o las LECAP. Dentro de este segmento, el TMF27 constituye nuestra opción preferida”, comentaron desde Research Mariva.
A su vez, para los inversores con mayor aversión al riesgo, desde Research Mariva se inclinan por los bonos duales (TAMAR/DLK) a plazos más largos.
“En los niveles actuales, el TMVE8 ofrece un *spread* del 6,9% sobre la tasa TAMAR, lo que garantiza un carry atractivo bajo nuestro escenario base. Asimismo, una normalización de las condiciones de liquidez podría derivar en una compresión de los rendimientos, generando ganancias de capital adicionales”, afirmaron.