En esta noticia
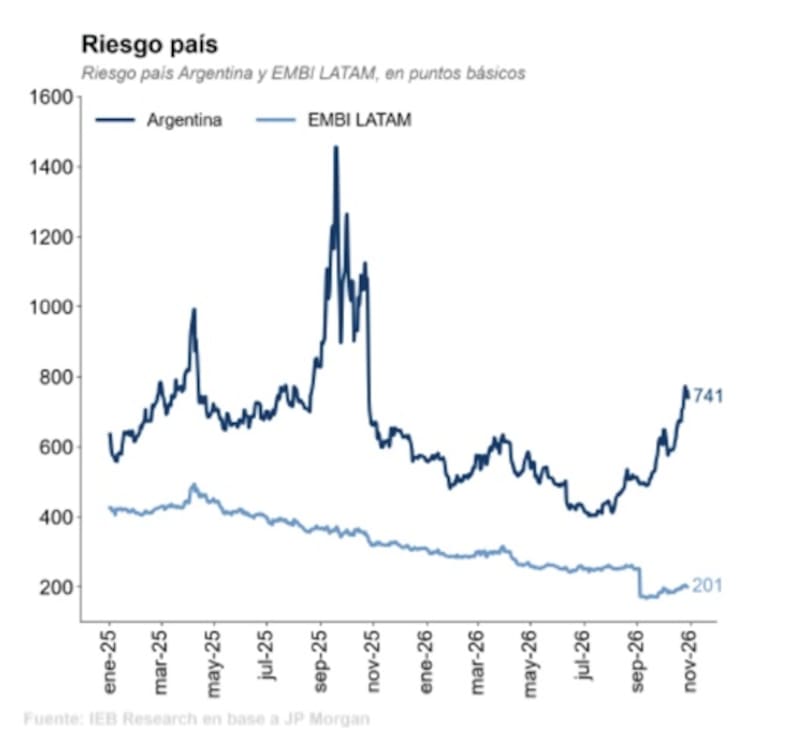
Afectadas por la suba del riesgo país, las colocaciones de deuda corporativa mostraron un fuerte retroceso.
El mercado sigue viendo demanda en estos bonos, aunque el escenario de mayor volatilidad hace que el mercado busque estrategias más conservadoras por plazo y por calidad. Estos son los bonos que buscan los analistas.
Freno en las emisiones
Al finalizar el mes de octubre, se evidenció una merma en el ritmo de colocaciones de bonos corporativos argentinos.
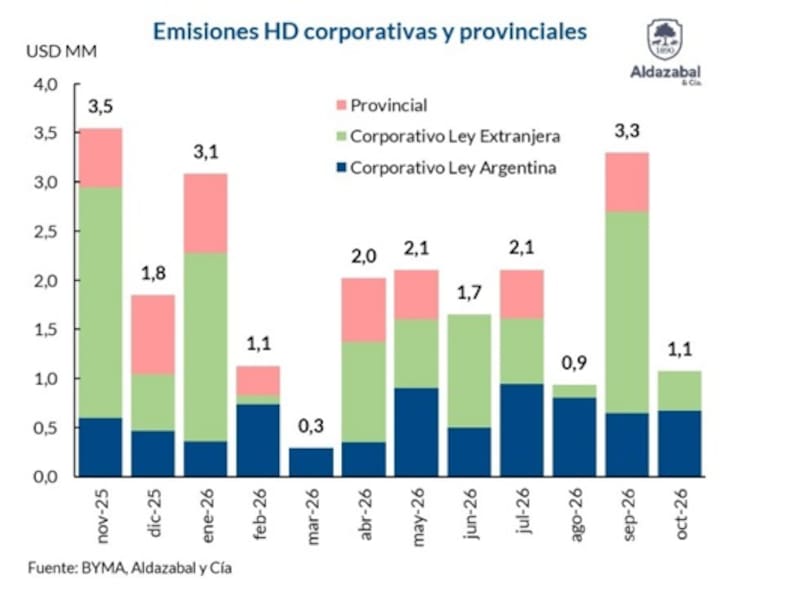
El mes pasado, las colocaciones de deuda hard dollar de corporativos y provincias alcanzaron un total de u$s 1074 millones.
En ese marco, las colocaciones corporativas bajo ley local explicaron u$s 674 millones, a lo que se sumó la emisión internacional de Aeropuertos Argentina por u$s 400 millones.
A su vez, no hubo emisiones internacionales de provincias en el mes. Por lo tanto, se evidenció una baja a u$s 1100 millones en las emisiones de deuda, cayendo 67% con respecto a los u$s 3300 millones del mes pasado.
Mariano Ortiz Villafañe, Chief Economist, Aldazabal y Cía., destacó el volumen de las colocaciones en el año, aunque el escenario global perjudicó el volumen de las emisiones.
“La fuerte suba del riesgo país desde fines del mes previo interrumpió la ola de salidas al mercado de emisores locales, que habían registrado colocaciones HD por USD 3.300 M en septiembre, máximo desde noviembre 2025. Las emisiones de deuda en dólares vienen siendo un componente relevante de la oferta de divisas en el mercado cambiario. Se estima que quedan más de u$s 3000 millones pendientes de liquidación de las colocaciones realizadas en los últimos meses”, puntualizó.
Facundo Barrera, socio de Fincoach, coincidió en que la volatilidad en la deuda soberana y en la deuda corporativa responde a factores internacionales, como el encarecimiento del costo de financiamiento y que a nivel doméstico el contexto electoral comienza a tomar un rol protagónico.
Según Barrera, esta reducción en los precios de los bonos a nivel general impactó de lleno en el ritmo de colocaciones, si bien las emisiones corporativas venían registrando un año récord, en las últimas semanas se observó una clara desaceleración en el mercado local.
Buen año para las ONS
En lo que va de 2026, las emisiones de deuda corporativa y provincial han mostrado una dinámica irregular.
Las emisiones de deuda corporativa y provincial suman u$s 20.700 millones entre noviembre de 2025 y octubre de 2026.
Tras alcanzar u$s 3100 millones en enero, las colocaciones se moderaron durante los meses siguientes, con volúmenes de entre u$s 1100 millones y u$s 2100 millones entre febrero y julio.
Luego de caer a u$s 900 millones en agosto, repuntaron hasta u$s 3300 millones en septiembre, para volver a retroceder a u$s 1100 millones en octubre.
El financiamiento continúa concentrado en el segmento corporativo, mientras que las emisiones provinciales exhiben una participación variable.
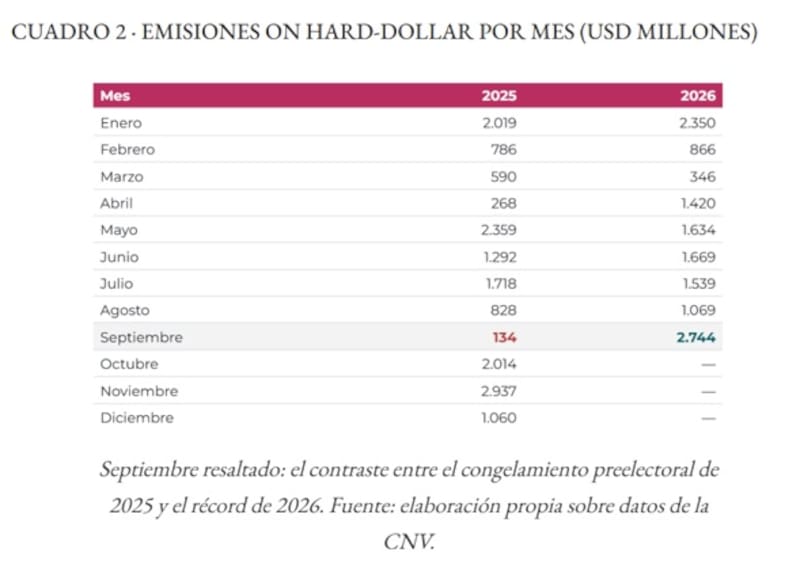
Los analistas de Cohen detallaron que el mercado primario de obligaciones negociables (ON) no detuvo su aceleración y resaltaron que en el tercer trimestre de 2026 se colocaron 117 series, casi tres cuartas partes más que las 67 del mismo período de 2025 (+74,6%).
Según resaltan desde Cohen, fue, además, la tercera suba trimestral consecutiva.
“Con 78 emisiones en el primero y 99 en el segundo, los últimos tres meses tuvieron un ritmo de emisiones un 32% por encima del promedio de los dos trimestres previos. El crecimiento siguió apoyado en una base amplia de emisores.Las ONs hard dollar sumaron u$s 5351 millones, prácticamente el doble que en el mismo periodo de 2025 (u$s 2.680 millones) y casi un 30% por encima del promedio trimestral del primer semestre”, comentaron.
Suba del riesgo país y posicionamiento
La suba del riesgo país no solo afecta al ritmo de colocaciones, sino que también termina golpeando a las tasas de los bonos corporativos y a su precio.
Si sube el riesgo país, implica que los bonos soberanos están en un proceso correctivo.
En ese sentido, la curva corporativa termina viéndose afectada y acompaña, en mayor o menor medida, dicha caída.
Para evitar que las carteras sufran, los analistas tienden a acortar duración en el posicionamiento en bonos corporativos, para limitar su volatilidad.
Los analistas de Adcap Grupo Financiero advierten que el aumento de los rendimientos de los bonos del Tesoro de Estados Unidos ya está trasladándose al crédito corporativo argentino, con una suba promedio de 74 puntos básicos en los rendimientos durante el último mes.
“El ajuste fue más significativo en los bonos de mayor duración, lo que provocó un aplanamiento de las curvas corporativas”, comentaron.
Por este motivo, la compañía favorece los bonos de corta a media duración, que permiten a los inversores reducir la sensibilidad de los precios a los movimientos de las tasas sin resignar demasiado carry.
“Observamos una compensación relativamente baja por asumir un mayor riesgo crediticio. La dispersión de rendimientos entre emisores sigue siendo reducida en relación con las diferencias en sus fundamentos. Algunos emisores de menor calidad crediticia cotizan con rendimientos que parecen bajos para sus calificaciones de riesgo, mientras que emisores más sólidos, como YPF y Vista, ofrecen oportunidades de valor relativo más atractivas”, detallaron.
Las principales recomendaciones de Adcap Grupo Financiero apuntan a Vista a 2033, con un rendimiento aproximado del 7,84% (rescatable anticipadamente en junio de 2030), y al bono de YPF a 2031, con un rendimiento cercano al 7,95% (rescatable anticipadamente en septiembre de 2029), ambos bajo la ley de Nueva York.
A estos se suman YPF 2028, con un rendimiento aproximado del 5,52%, y Pampa 2028, con un rendimiento cercano al 5,46%, ambos bajo ley argentina.
“Estos bonos combinan fundamentos sólidos, perfiles de vencimiento manejables y un acceso comprobado al mercado de capitales”, afirmaron desde Adcap Grupo Financiero.
Dante Ruggieri, socio de AT Inversiones, considera apropiado acortar la duración en el posicionamiento de bonos corporativos.
“Dentro del segmento corporativo estoy teniendo una estrategia similar a la de los soberanos Hard Dollar. Hoy en día sigo priorizando estar short duration, buscando seguridad por sobre tasa”, afirmó.
Finalmente, resaltó que en caso de que el inversor busque alargar la duración, sin duda me posicionaría solo en compañías generadoras de dólares.
“El tramo medio, es decir, vencimientos en 2030/2031 me inclinaría por Pluspetrol, Tecpetrol y Pampa que hoy rondan sus rendimientos entre 6% a 6,5%”, sostuvo Ruggieri.
Recorte de posiciones de ONs
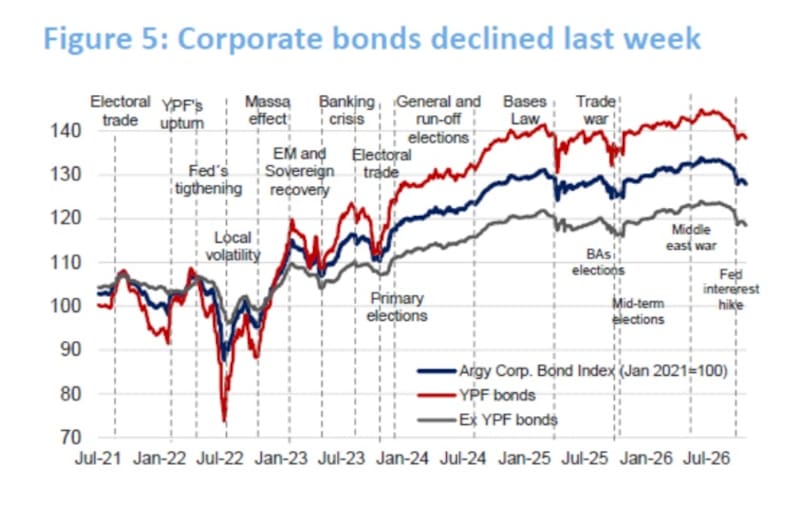
Los bonos corporativos argentinos registraron una corrección en 2026 tras alcanzar máximos durante el año.
Los títulos de YPF lideran el desempeño relativo, aunque el índice que resume la curva retrocedió desde niveles superiores a 140 puntos hasta la zona de 138 puntos en el tramo más reciente.
Por su parte, el índice general de bonos corporativos cayó desde máximos cercanos a 134 puntos hasta alrededor de 128 puntos.
En tanto, la deuda corporativa, excluyendo a YPF, mostró una evolución más moderada, con un descenso desde niveles superiores a 123 puntos hasta la zona de 118 a 119 puntos.
De esta manera, la corrección reciente alcanza a los tres segmentos, pero los bonos de YPF mantienen el mejor desempeño relativo, mientras que el resto de la deuda corporativa presenta una trayectoria más débil.
Juan Manuel Franco, economista jefe de Grupo SBS, considera que el atractivo se centra en títulos del sector energético.
“Para perfiles conservadores, la colocación de Aeropuertos Argentina a 8,375% confirma que el crédito corporativo sigue teniendo acceso al mercado a una tasa razonable, y reiteramos la preferencia por ONs Tier 1 del sector energético”, indicó Franco.
Los analistas de Research Mariva también favorecen bonos de duración corta y media ante un escenario de mayor tensión internacional.
“En un contexto de volatilidad global, derivada de la guerra en Oriente Medio y de las alzas en las tasas de interés por parte de la Fed, y de volatilidad local, debido a un mayor riesgo país, seguimos privilegiando el tramo corto de la curva de rendimientos”, detallaron.
Finalmente, Adrián Yarde Buller, estratega de Facimex Valores, consideró que buscaba deuda de menor duración en el universo corporativo
“Hace tiempo tenemos una visión bastante conservadora con respecto a la duration en corporativos argentinos porque vemos que ya operan alineados con los corporativos high yield norteamericanos, por momentos inclusive más caros. Aunque los fundamentos de las compañías argentinas son sólidos, creemos que ese nivel es una buena referencia del costo que tienen que pagar por los riesgos idiosincráticos de Argentina.
En ese marco, Yarde Buller indicó que ve valor en bonos del tramo corto, priorizando Banco Macro 2029, Telecom 2031 e YPF 2031.
Preferencia por Oil & Gas
En cuanto a la preferencia de los analistas, además de buscar bonos más cortos, también hay una búsqueda por títulos de sectores con mejores perspectivas, en particular, el de Oil & has.
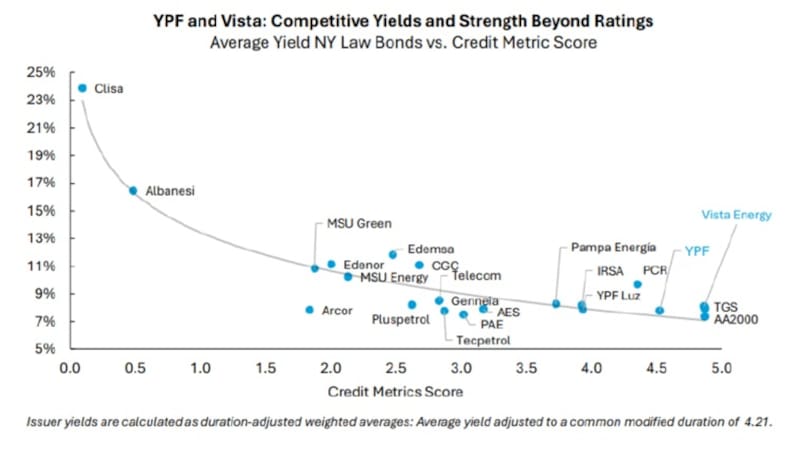
YPF y Vista muestran perfiles diferenciados en el mercado de deuda corporativa bajo la ley de Nueva York.
La comparación entre los rendimientos de sus bonos y sus métricas crediticias permite observar diferencias en el costo de financiamiento y en la prima que exige el mercado.
YPF registra un rendimiento promedio cercano al 7,8%, con un puntaje crediticio de aproximadamente 4,5. En cambio, Vista Energy presenta un rendimiento en torno al 12%, pese a exhibir una puntaje crediticio cercana a 4,9.
En el resto del universo corporativo, empresas como Pampa Energía, IRSA y TGS muestran rendimientos cercanos al 8%, mientras que compañías con indicadores crediticios más débiles, como Clisa y Albanesi, pagan tasas sustancialmente más elevadas.
La comparación evidencia que el rendimiento de los bonos corporativos no depende exclusivamente de la calificación o de las métricas crediticias.
Los analistas de Mills Capital consideraron que las ONs siguen siendo una alternativa para los inversores que buscan exposición al riesgo argentino con una volatilidad menor a la de los bonos soberanos.
“Si bien el riesgo país también influye sobre el financiamiento corporativo, las empresas con buena calidad crediticia y capacidad propia de generación de dólares pueden mostrar una dinámica diferente a la de la deuda soberana”, dijeron.
En cuanto a la selección de papeles, desde Mills Capital indicaron que ven oportunidades principalmente en emisores de buena calidad crediticia, con balances sólidos y capacidad de generar divisas.
“Algunas compañías están extendiendo los vencimientos más allá de 2027, lo que permite al inversor capturar rendimiento en horizontes más largos. Sin embargo, alargar duration también implica asumir una mayor exposición a cambios en las tasas internacionales y en las condiciones de mercado. Para quienes buscan reducir la volatilidad respecto de los soberanos, priorizamos créditos corporativos de buena calidad y una adecuada diversificación”, puntualizaron.
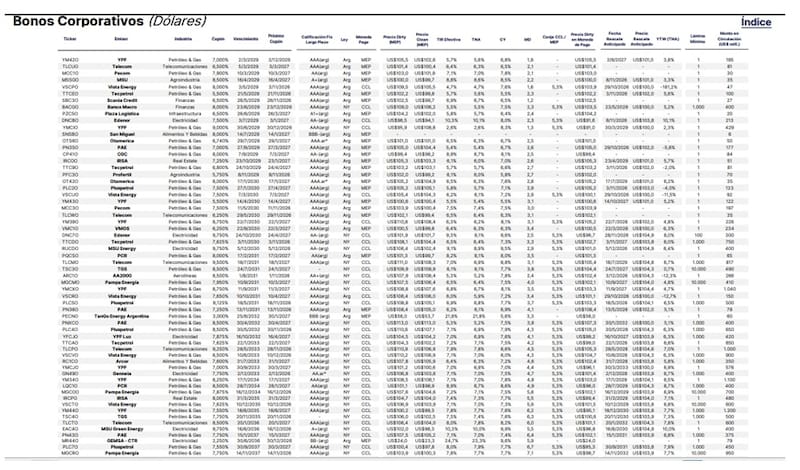
Los bonos corporativos del sector Oil & Gas ofrecen rendimientos de entre el 4,7% y el 9,1% anuaanualesdólares, según el emisor y el plazo de vencimiento, de acuerdo con la curva de deuda corporativa.
En el tramo corto, los títulos de Vista Energy con vencimiento en 2029 rinden aproximadamente un 4,7% anual, mientras que los bonos de YPF con vencimiento en febrero de 2029 ofrecen una TIR del 5,7%.
En tanto, las obligaciones negociables de Tecpetrol con vencimiento en 2029 presentan rendimientos cercanos al 5,7%.
En los vencimientos de 2030 y 2031, las tasas se ubican mayormente entre el 5,5% y el 6,9%. Los títulos de YPF con vencimiento en 2030 rinden alrededor del 5,5%, mientras que los bonos de Vista Energy para ese mismo año ofrecen cerca del 6,2%. Por su parte, los títulos de Pampa Energía con vencimiento en 2031 presentan una TIR del 6,5%.
En el tramo medio y largo de la curva, los rendimientos muestran una tendencia ascendente.
Los bonos de YPF con vencimiento en 2033 ofrecen alrededor del 7%, mientras que sus títulos con vencimiento en 2035 rinden aproximadamente un 7,1%. En tanto, las obligaciones negociables de Tecpetrol con vencimiento en 2033 presentan una TIR cercana al 7,2%.
Entre los rendimientos más elevados aparecen los bonos de Pampa Energía, con vencimiento en 2037, que ofrecen cerca del 7,8 %, y los de PCR, con vencimiento en 2034, cuya TIR alcanza aproximadamente el 8,9 %.
Andrés Azicri, presidente y CIO de Vector Investments, resaltó la calidad crediticia de los bonos corporativos, incluso a pesar del reciente avance del riesgo país.
Esto se debe a que el mercado asigna una mayor calidad de crédito al riesgo corporativo.
“Como consideración general resaltaría que la performance de la deuda corporativa argentina se desacopló fuertemente de la soberana desde hace ya bastante tiempo. Ya hace mucho no rige lo que conocíamos como el “techo soberano”, cuando en general los corporativos rendían siempre por encima de los soberanos. Los defaults corporativos son escasos y todos por razones idiosincráticas”, dijo Azicri.
En cuanto al flujo reciente, Azicri detalló que las emisiones corporativas se frenaron en los últimos meses debido principalmente a la suba de la tasa de los bonos del tesoro americano, lo que generó no solo un encarecimiento directo del costo de financiamiento, sino también un incremento en la aversión al riesgo a nivel global que afectó a todas las emisiones corporativas.
Finalmente, en cuanto a los bonos a incluir, el CIO de Vector Investment detalló que prefiere emisiones bajo la ley de Nueva York en sectores relacionados con el petróleo y el gas, los cuales, además de contar con proyectos altamente rentables, también están protegidos por el RIGI durante la vida promedio de sus obligaciones.
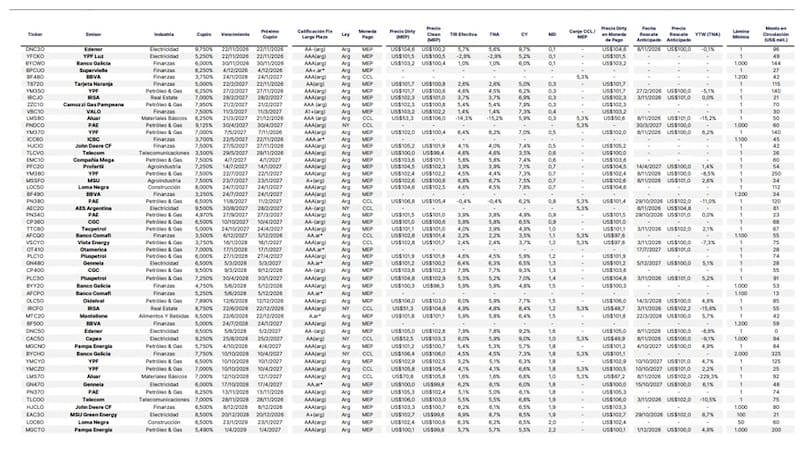
Los bonos corporativos argentinos en dólares, excluyendo el sector Oil & Gas, ofrecen rendimientos de hasta el 8,9% anual, con diferencias significativas según el emisor y el plazo de vencimiento.
En el tramo corto, las tasas son heterogéneas: los títulos de Edenor con vencimiento en noviembre de 2026 rinden un 5,7%, mientras que los bonos de Banco Galicia ofrecen un 1%. En tanto, las obligaciones negociables de Tarjeta Naranja con vencimiento en febrero de 2027 presentan una TIR del 2,6%.
Entre los vencimientos de 2027 y 2028, los rendimientos se ubican mayormente entre el 4% y el 6%. Genneia ofrece un 6,4% para mayo de 2028, mientras que los títulos de Oiltanking Ebytem rinden un 6% y los de Telecom, un 5,5%.
En el tramo más largo de la muestra, Edenor alcanza una TIR del 7,9% para agosto de 2028, mientras que los bonos de MSU Green Energy llegan al 8,9% para diciembre de ese año. Por su parte, Loma Negra ofrece un rendimiento del 6,3% para enero de 2029.
La curva muestra que las tasas tienden a aumentar en determinados vencimientos más largos, aunque las diferencias entre emisores son relevantes. La comparación debe contemplar también el riesgo crediticio, la liquidez y las condiciones particulares de cada obligación negociable.
Maximiliano Tessio ve valor en bonos corporativos de mayor duración, aunque sin resignar la calidad crediticia.
“Para el inversor, las ON siguen siendo un instrumento atractivo como componente defensivo de una estrategia barbell. Priorizamos créditos de calidad, especialmente en petróleo y gas, buscando un equilibrio entre rendimientos superiores al 6% anual en dólares, plazos de entre cinco y ocho años como máximo y buena liquidez en el mercado secundario. Estamos dispuestos a extender duration, pero sin resignar calidad crediticia ni liquidez”, resaltó Tessio.