En esta noticia
La deuda argentina conserva uno de los spreads más elevados del universo emergente, pero no todos los bonos ofrecen actualmente la misma oportunidad.
Un nuevo informe de Morgan Stanley detectó que uno de los títulos soberanos del país quedó entre los más caros del mercado frente a su propia curva, pese a que la Argentina cotiza con un fuerte descuento respecto de otros países.
El dato surge del último relevamiento EM Sovereign Credit Strategy: Rich & Cheap Watch. El estudio compara los bonos en dólares de los principales países emergentes según su calificación crediticia, región, duración y comportamiento histórico.
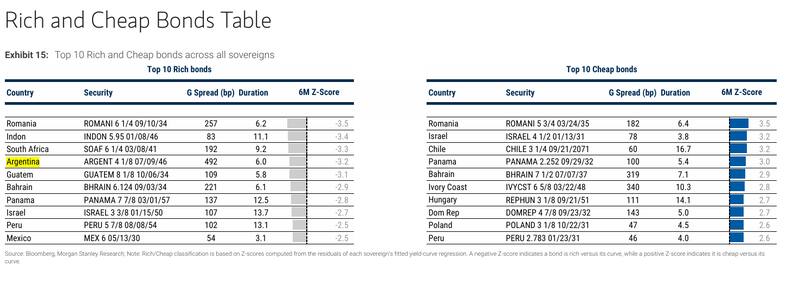
La principal “anomalía” aparece en el Global 2046 (GD 2046). El bono argentino con cupón de 4,125% quedó ubicado como el cuarto título soberano más caro del universo analizado por Morgan Stanley en relación con la curva del país emisor.
La conclusión no significa que el banco considere “cara” a toda la deuda argentina. Por el contrario, sus números muestran que el país continúa pagando una prima muy superior a la de otros soberanos comparables.
El problema es que esa oportunidad no está distribuida de manera uniforme: mientras algunos bonos conservan valor, el Global 2046 habría comprimido demasiado frente al resto.
El bono argentino que quedó entre los más caros
El Global 2046 presenta un spread sobre los bonos del Tesoro estadounidense de aproximadamente 492 puntos básicos y una duración modificada de seis años.
Lo que llamó la atención de Morgan Stanley fue su Z-score de -3,2, indicador utilizado para medir cuánto se aleja la valuación actual de un bono respecto de la relación histórica entre precio, spread y duración dentro de la curva del mismo país.
Un resultado negativo indica que el título se encuentra “rico” o caro: su spread es menor que el que debería ofrecer según el modelo. Cuanto más negativo es el dato, mayor es el encarecimiento relativo.
Con un Z-score de -3,2, el Global 2046 quedó solamente detrás de tres bonos:
- Rumania 2034: -3,5.
- Indonesia 2046: -3,4.
- Sudáfrica 2041: -3,3.
- Argentina 2046: -3,2.
Así, el título argentino aparece entre los bonos que más se alejaron de la valuación sugerida por sus respectivas curvas soberanas durante los últimos seis meses.
Esto puede responder a una mayor demanda por ese tramo, compras técnicas o preferencias de los inversores por determinadas características de duración, legislación, liquidez o flujo de pagos.
Pero el efecto final es el mismo: quien compra actualmente ese bono recibe una compensación relativa menor que la disponible en otros puntos de la curva argentina.
Qué recomienda Morgan Stanley
El informe no presenta una recomendación formal de “comprar” o “vender” cada bono. Se trata de un monitor cuantitativo de valor relativo. Por eso, sería incorrecto afirmar que Morgan Stanley aconseja directamente desprenderse del Global 2046.
Sin embargo, lo que expone el modelo es que el Global 2046 perdió atractivo relativo y conviene ser selectivo dentro de la curva argentina.
Para un inversor que ya tiene exposición soberana, el análisis sugiere evitar perseguir al 2046 después de su fuerte compresión y buscar alternativas que todavía pagan un spread más acorde con su duración y riesgo.
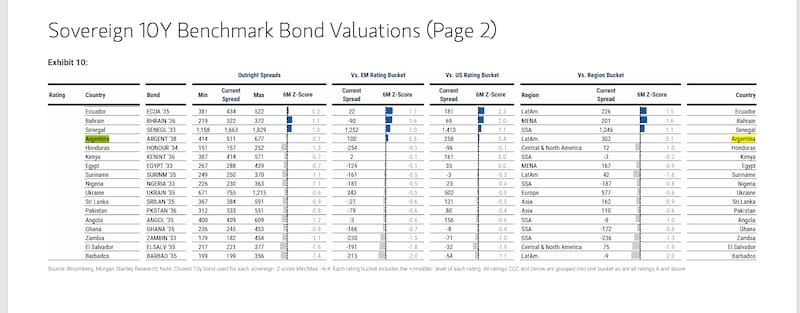
En el gráfico de bonos caros y baratos de la Argentina, Morgan Stanley identifica uno de los títulos con vencimiento en 2038 dentro de la categoría “Cheap+”, es decir, entre los que muestran mayor valor frente a la curva ajustada.
Otros instrumentos aparecen en posiciones menos extremas, mientras el 2046 se destaca en rojo como el principal bono caro.
La estrategia que surge de los números sería, por lo tanto:
- mantener una visión selectiva sobre la deuda argentina;
- evitar sobreponderar el Global 2046;
- privilegiar los bonos que ofrecen mayor spread por unidad de duración;
- analizar determinados tramos de 2038 como alternativa de valor relativo;
- no confundir que la Argentina esté barata frente a otros países con que todos sus bonos estén baratos entre sí.
La Argentina todavía paga una prima extraordinaria
La advertencia sobre el Global 2046 convive con otra señal contundente: la deuda argentina todavía cotiza a spreads muy superiores a los de soberanos con una nota crediticia comparable.
Fitch y S&P califican a la Argentina con B- y perspectiva estable, mientras que Moody’s le asigna B3 con perspectiva positiva. Sin embargo, el mercado continúa tratando al país como si su calidad crediticia fuera considerablemente inferior.
El CDS argentino a cinco años se ubica en aproximadamente 574 puntos básicos. De acuerdo con el modelo de Morgan Stanley, ese precio es compatible con una calificación implícita cercana a CCC-, alrededor de tres escalones por debajo de la nota B- asignada por las agencias.
Cuánto paga la Argentina frente a otros países
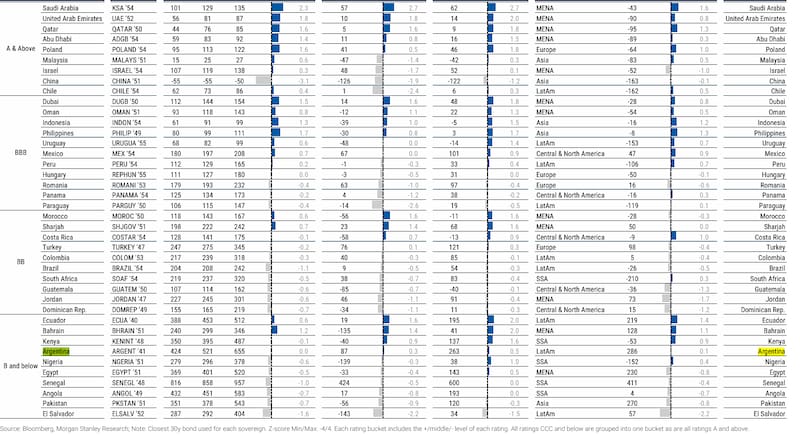
El Global 2038 presenta un spread de 511 puntos básicos, según el relevamiento:
paga 100 puntos básicos más que el promedio de los soberanos de su categoría;
ofrece una prima de 258 puntos frente a créditos estadounidenses comparables;
cotiza 303 puntos básicos por encima del promedio de América Latina.
El Global 2041 muestra una situación similar. Su spread se ubica en 521 puntos básicos:
- 87 puntos por encima del promedio de su categoría;
- 263 puntos frente a bonos estadounidenses equivalentes;
- 286 puntos sobre el promedio regional.
Estos datos muestran que la Argentina continúa siendo un crédito barato por nivel absoluto. El mercado todavía exige una compensación extraordinaria para financiar al país, incluso después de las mejoras de calificación y de la recuperación que tuvieron los títulos.
No obstante, el spread del Global 2038 registra un Z-score de apenas -0,1 frente a su propia historia de seis meses. Frente a América Latina, el indicador es de 0,1. Esto significa que el bono paga mucho en términos absolutos, pero su valuación actual no constituye una anomalía frente al comportamiento reciente.
País barato, bono caro
La clave del informe está en separar dos conceptos.
La Argentina puede estar barata frente a países comparables porque sus bonos pagan spreads mucho más altos. Al mismo tiempo, un título particular puede estar caro frente a otros bonos argentinos porque comprimió más de lo que justificarían su duración y posición dentro de la curva. Eso es exactamente lo que ocurre con el Global 2046.