En esta noticia
El Gobierno puso en marcha una nueva línea de financiación pública para facilitar el acceso a la primera vivienda habitual. El mecanismo TU CASA, incluido en el Real Decreto-ley 29/2026 publicado en el BOE el 7 de octubre, contempla préstamos sin intereses ni comisiones para complementar la hipoteca privada. La norma entró en vigor este jueves 8 de octubre.
La medida llega después de que el anterior real decreto-ley de vivienda fuera rechazado por el Congreso el 2 de octubre. El nuevo texto recupera la financiación para la compra de la primera vivienda y establece una dotación inicial de 10.000 millones de euros, aunque todavía quedan pasos pendientes antes de que los compradores puedan presentar sus solicitudes.
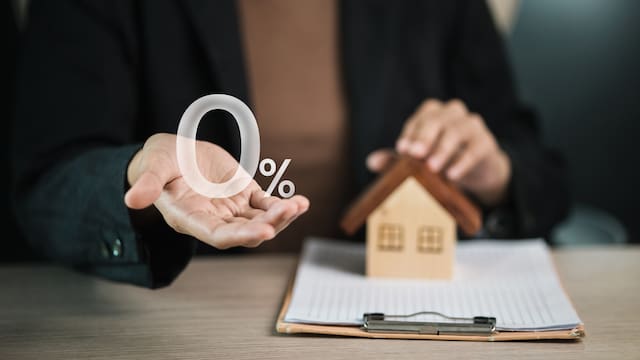
¿Cómo se puede solicitar el préstamo de hasta 50.000 euros al 0%?
Todavía no hay una fecha concreta para comenzar a solicitarlo. El Real Decreto-ley 29/2026 crea la línea TU CASA, pero establece que sus objetivos, beneficiarios, límites y otras características deben concretarse mediante un Acuerdo del Consejo de Ministros. Ese mismo acuerdo tendrá que fijar las condiciones que se utilizarán para resolver las solicitudes.
El mecanismo estará destinado a personas que accedan a su primera vivienda habitual hipotecada, sin que el artículo 19 establezca un límite de edad. El préstamo funcionará como financiación complementaria a la hipoteca concedida por una entidad privada y cubrirá el importe menor entre el 20% del valor de la vivienda y 50.000 euros.
Una vez que se apruebe el desarrollo de la línea, el proceso deberá canalizarse a través del Instituto de Crédito Oficial (ICO). El organismo tendrá que analizar las operaciones según sus políticas de riesgo y las condiciones de elegibilidad que establezca el futuro acuerdo del Consejo de Ministros. También será responsable de formalizar las operaciones aprobadas y de su seguimiento.
Por tanto, quienes quieran acceder a esta financiación tendrán que esperar a que se publique el procedimiento definitivo. El decreto actualmente vigente no establece todavía un formulario, una fecha de apertura de solicitudes ni un listado definitivo de requisitos económicos.
Las condiciones que sí fija ya la norma son:
- Primera vivienda habitual hipotecada.
- Hasta el 20% del valor de la vivienda, con un máximo de 50.000 euros.
- Tipo de interés del 0%.
- Sin comisiones.
- Hasta 10 años para devolver el préstamo.
- Período de carencia equivalente al plazo de la hipoteca, con un máximo de 30 años.
- Sin límite de edad establecido en el artículo 19.
¿Cuándo estará disponible el préstamo para comprar una primera vivienda?
La línea ya está creada y el real decreto-ley está en vigor desde el 8 de octubre, pero eso no significa que el préstamo pueda solicitarse desde hoy. El Gobierno todavía tiene que aprobar el acuerdo que desarrollará TU CASA y establecerá las condiciones concretas para acceder a la financiación.

Por el momento, no hay una fecha oficial publicada para la apertura de solicitudes. La norma tampoco establece un plazo concreto para que el Consejo de Ministros apruebe ese desarrollo. Por eso, cualquier fecha de inicio que circule actualmente debe considerarse provisional si no procede de una comunicación oficial del Gobierno o del ICO.
Además, el nuevo real decreto-ley deberá superar el trámite de convalidación de la Diputación Permanente del Congreso, ya que las Cortes Generales están disueltas tras la convocatoria de elecciones. El Gobierno confirmó que las dos normas de vivienda publicadas el 7 de octubre quedan sujetas a este procedimiento.
Mientras tanto, el ICO será el organismo encargado de gestionar la línea cuando se active. La financiación tendrá una dotación inicial de 10.000 millones de euros, pero el importe que finalmente pueda recibir cada comprador dependerá de las condiciones que se establezcan en el desarrollo de TU CASA.
La vivienda adquirida mediante este mecanismo deberá destinarse a residencia habitual y quedará sujeta de forma permanente a un precio máximo de transmisión. La limitación deberá figurar en la escritura pública y quedar inscrita en el Registro de la Propiedad.