

La actividad económica sufrió un duro revés en el inicio del segundo semestre. Según el último relevamiento desestacionalizado, en julio se registró una sorpresiva y fuerte caída del 2,9% respecto a junio, lo que representa la peor contracción mensual desde abril de 2018 si se excluyen los meses de la pandemia.
Ante este escenario, la consultora LCG elaboró un diagnóstico sobre el panorama que se avecina y las limitadas herramientas de política económica disponibles.
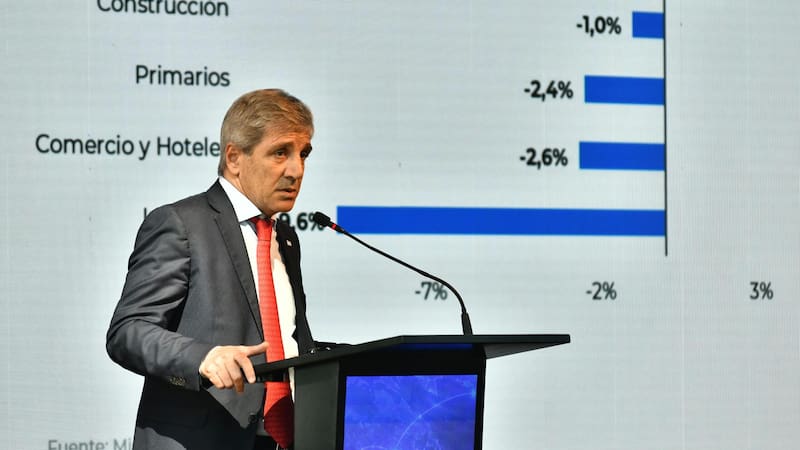
En su habitual informe semanal, los analistas advirtieron que la Argentina transita hoy una economía de velocidades diferentes que no está logrando generar un proceso virtuoso agregado. Mientras que sectores puntuales como hidrocarburos, minería y agro crecen con notable vigor, rubros clave para la economía diaria como la industria, el comercio y la construcción continúan transitando un sendero a la baja.
El principal problema que subraya el documento radica en que el empuje de estos sectores dinámicos no derrama sobre el resto. Al ser industrias intensivas en capital, generan relativamente pocos puestos de trabajo y demandan poco de la economía local en comparación con el volumen de divisas que aportan, impidiendo que la bonanza sectorial se traduzca en mayor actividad general o en la creación de empleo.
Es en este punto donde radica la gran disyuntiva que hoy enfrenta la administración nacional. Frente a un cuadro de estancamiento o recesión, la receta clásica a nivel global suele ser apelar a un impulso fiscal.
Sin embargo, desde la consultora advierten que en un país sin acceso al crédito y con la dañada reputación financiera que arrastra la Argentina, aplicar ese remedio de inyectar fondos públicos puede terminar siendo mucho peor que la enfermedad.
Sin margen real para ese empujón tradicional, el camino que proponen los economistas de LCG pasa por un rediseño inteligente de la administración del Estado. La recomendación central es reordenar las prioridades del gasto y afinar la política tributaria para maximizar su impacto positivo sobre la actividad, todo esto manteniendo de forma innegociable el superávit primario como ancla del programa.
No obstante, el informe subraya que la actual contracción tiene un innegable componente fiscal. Para lograr las metas presupuestarias y los compromisos internacionales, el ajuste del gasto primario genera una dinámica procíclica que profundiza la falta de dinamismo. Además, señalan que este recorte pondrá a prueba la tolerancia social en la víspera de un año netamente electoral.
Este combo de recesión y ajuste fiscal ya muestra sus cicatrices en el tejido social. Los propios datos del primer semestre reflejan un aumento de la pobreza al 32,3% de las personas, cortando la tendencia a la baja de los dos años previos y sumando mayor presión al clima político y social que deberá administrar el oficialismo en los próximos meses.
Finalmente, el reporte deja una advertencia sobre el plano cambiario, sugiriendo que el tipo de cambio ya no debería mirar únicamente el frente financiero.
En esa línea, recomiendan acomodarlo a la dinámica productiva para dar respiro a los sectores intensivos en mano de obra que necesitan mayores márgenes de rentabilidad para afrontar la transición hacia una economía abierta, evitando así que la ventaja de nuestros recursos naturales se convierta en una dificultad insalvable para la industria local.