En esta noticia
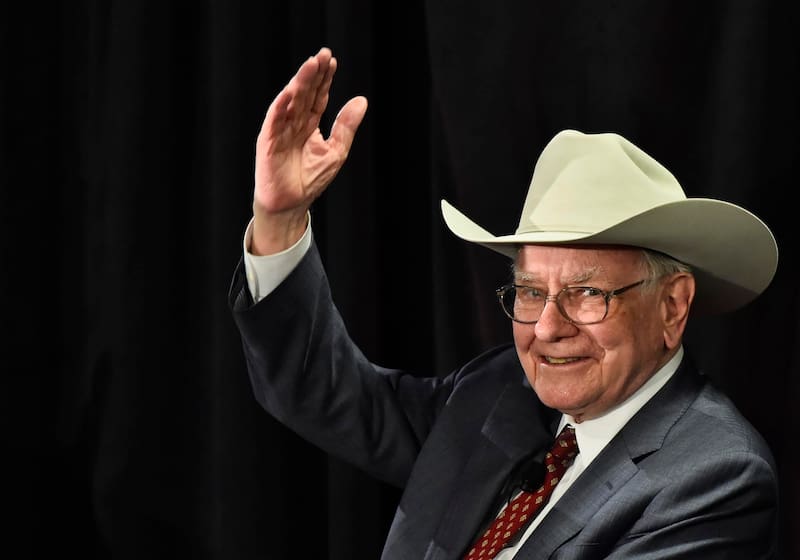
Warren Buffett completó su salida de la conducción formal de Berkshire Hathaway, compañía que lideró desde 1965, durante 61 años. La decisión marca el cierre de una etapa histórica para Wall Street, ya que el inversor más famoso del mundo no solo transformó a esa empresa en un conglomerado global, sino que construyó alrededor de ella una reputación que durante décadas funcionó como un activo financiero propio. Pero, además sus decisiones marcaron muchas veces el rumbo de los mercados.
Buffet dejó la presidencia del directorio, fue designado presidente emérito y continuará como miembro del consejo de administración. Ahora Greg Abel seguirá como director ejecutivo, mientras que Howard G. Buffett, hijo del magnate, asumirá como presidente del consejo y Susan Decker continuará como directora independiente principal.
La primera reacción de las acciones de la empresa fue moderada. Los papeles clase A de Berkshire Hathaway, identificadas con el ticker BRK.A, caían 0,41% hasta los u$s 760.803,45. La baja no representa un movimiento brusco y muestra que Wall Street ya había incorporado buena parte del proceso de sucesión.
Sin embargo, la salida de la presidencia del directorio abre una etapa distinta: el mercado deberá comprobar si la empresa puede mantener su valoración sin la participación activa de Buffett en las decisiones de capital y la relación con los accionistas.
Se pondrá a prueba la capacidad de Berkshire para conservar la confianza que le permitió operar como un conglomerado diversificado sin sufrir el descuento habitual que Wall Street suele aplicar a este tipo de compañías.
El fin de la “prima Buffett”
Durante décadas, Berkshire Hathaway evitó ser valuada como un conglomerado tradicional. La explicación estuvo en la confianza que Buffett construyó alrededor de la empresa y en su capacidad para asignar capital entre negocios muy diferentes.
“Desaparece un proveedor nato de liquidez en momentos de crisis”, señaló Martín Fernández Dubois, Asset Manager en Buenos Aires y Wall Street, al analizar el cambio.
Según su lectura, Buffett institucionalizó un rol que excedía al de un inversor tradicional. “En momentos de shocks sistémicos, cuando Wall Street sufría contracciones fuertes de liquidez, Berkshire podía aparecer como un actor privado con capacidad para aportar fondos, comprar activos o estructurar acuerdos en plazos muy breves”, describió.
Uno de los ejemplos más recordados fue la inversión de Berkshire en Goldman Sachs durante la crisis financiera de 2008. A través de ese tipo de operaciones, Buffett consiguió algo más que una rentabilidad atractiva: reforzó la percepción de que Berkshire podía actuar como una contraparte confiable cuando el resto del mercado se paralizaba.
Por eso, Fernández Dubois considera que “la salida del inversor puede marcar el final de la denominada prima Buffett”. A partir de ahora, Wall Street podría evaluar al holding con métricas más convencionales, como la rentabilidad de sus subsidiarias, la eficiencia en la asignación del efectivo y el rendimiento de su cartera de inversiones.
El legado de Buffett para el mercado
Buffett dejó una marca que excede el rendimiento de Berkshire Hathaway. Su principal legado para Wall Street fue demostrar que la disciplina de largo plazo, la liquidez y la asignación de capital podían convertirse en una ventaja competitiva.
Para Jorge Compagnucci, economista especializado en finanzas y mercados, la salida de Buffett representa “el fin de una era” para la actividad bursátil. Consideró que, en un mercado dominado por el boom de la inteligencia artificial, los algoritmos y los fondos que operan con poca intervención humana, la partida del inversor marca el cierre de una etapa en la que el análisis fundamental y la visión de largo plazo tenían un peso central.
“Buffett era una especie de oráculo para los momentos difíciles del mercado”, explicó Compagnucci. Según su análisis, su importancia no estuvo solo en el rendimiento financiero de Berkshire Hathaway, sino también en la compostura que aportaba durante los períodos de exuberancia y volatilidad. Su mirada mesurada funcionaba como un punto de equilibrio para los grandes actores de Wall Street.
En ese sentido, el economista consideró que el mercado pierde un referente ético e intelectual. Aunque la actividad bursátil cambió y hoy está atravesada por nuevas herramientas, Buffett continuó siendo una de las voces más respetadas por su capacidad para detectar ventajas competitivas sostenibles y evitar decisiones guiadas por la euforia de corto plazo.
La incógnita para Wall Street será si Berkshire puede conservar esa influencia sin la presencia activa de su fundador. La empresa cuenta con una estructura sólida y una sucesión planificada, pero deberá demostrar que la “prima Buffett” estaba incorporada al modelo de negocios y no dependía únicamente de la figura del inversor.
También modificó la forma en que los inversores evalúan el riesgo. Berkshire no necesitaba seguir cada moda del mercado ni tomar deuda de forma agresiva para crecer. Su estrategia se apoyó en negocios rentables, una estructura financiera sólida y la posibilidad de esperar durante años hasta encontrar oportunidades atractivas.
El inversor además convirtió la carta anual a los accionistas en una referencia para todo el mercado. A través de esos mensajes explicó decisiones de inversión, advirtió sobre los excesos financieros y defendió una mirada de largo plazo frente a la presión de los resultados trimestrales.
Ahora, Berkshire deberá probar si ese legado está incorporado en sus procesos o si dependía, en buena medida, de la figura de Buffett.
Berkshire ya no será la misma red de seguridad
El legado de Buffett también está vinculado con la estructura financiera de Berkshire Hathaway. El grupo logró utilizar durante décadas el denominado float de sus negocios de seguros y reaseguros.
El float está compuesto por las primas que Berkshire cobra antes de pagar los siniestros. Mientras esos fondos permanecen disponibles, la compañía puede invertirlos. La estrategia le permitió contar con una fuente recurrente de financiamiento de muy bajo costo y apalancar sus inversiones sin depender de la emisión permanente de deuda.
Fernández Dubois definió ese mecanismo como un “apalancamiento estructural sin riesgo de margin call”. La comparación busca destacar que Berkshire no financiaba sus operaciones bajo la lógica de un inversor que debe vender activos de manera forzada ante una caída del mercado.
La diferencia será relevante durante una crisis. Buffett tenía la reputación, la liquidez y el margen de maniobra para intervenir cuando otros inversores buscaban reducir exposición.
Sin su presencia activa, las grandes empresas que enfrenten disrupciones crediticias severas podrían depender en mayor medida de los mercados de deuda, los bancos de inversión o las herramientas de estabilización de la Reserva Federal.
Esto no significa que Berkshire vaya a dejar de tener capacidad financiera ni que pueda descartarse su participación en futuras operaciones. La compañía mantiene un balance de enorme fortaleza. Pero el mercado ya no contará con la misma certeza de que Buffett estará detrás de una decisión extraordinaria.
El desafío para Abel y Howard
En su carta de despedida, Buffett destacó que las expectativas sobre Abel eran muy altas y que el ejecutivo las superó. También explicó que su hijo tiene una experiencia más extensa dentro del directorio de Berkshire que la que él mismo tenía antes de asumir el control de la compañía.
El mensaje busca transmitir continuidad. Pero para Wall Street la sucesión no será evaluada solo por la preservación de los valores corporativos. También estará bajo análisis la capacidad del nuevo equipo para decidir qué hacer con la liquidez acumulada, cómo asignar capital entre las subsidiarias y si Berkshire seguirá realizando inversiones contracíclicas.
Buffet padre buscó transmitir tranquilidad. “La compañía está en excelentes manos”, escribió en su carta. Pero para Wall Street comienza una nueva prueba: comprobar si Berkshire Hathaway puede conservar su reputación, su capacidad de reacción y su valoración sin el inversor que durante décadas funcionó como su principal garantía.