En esta noticia
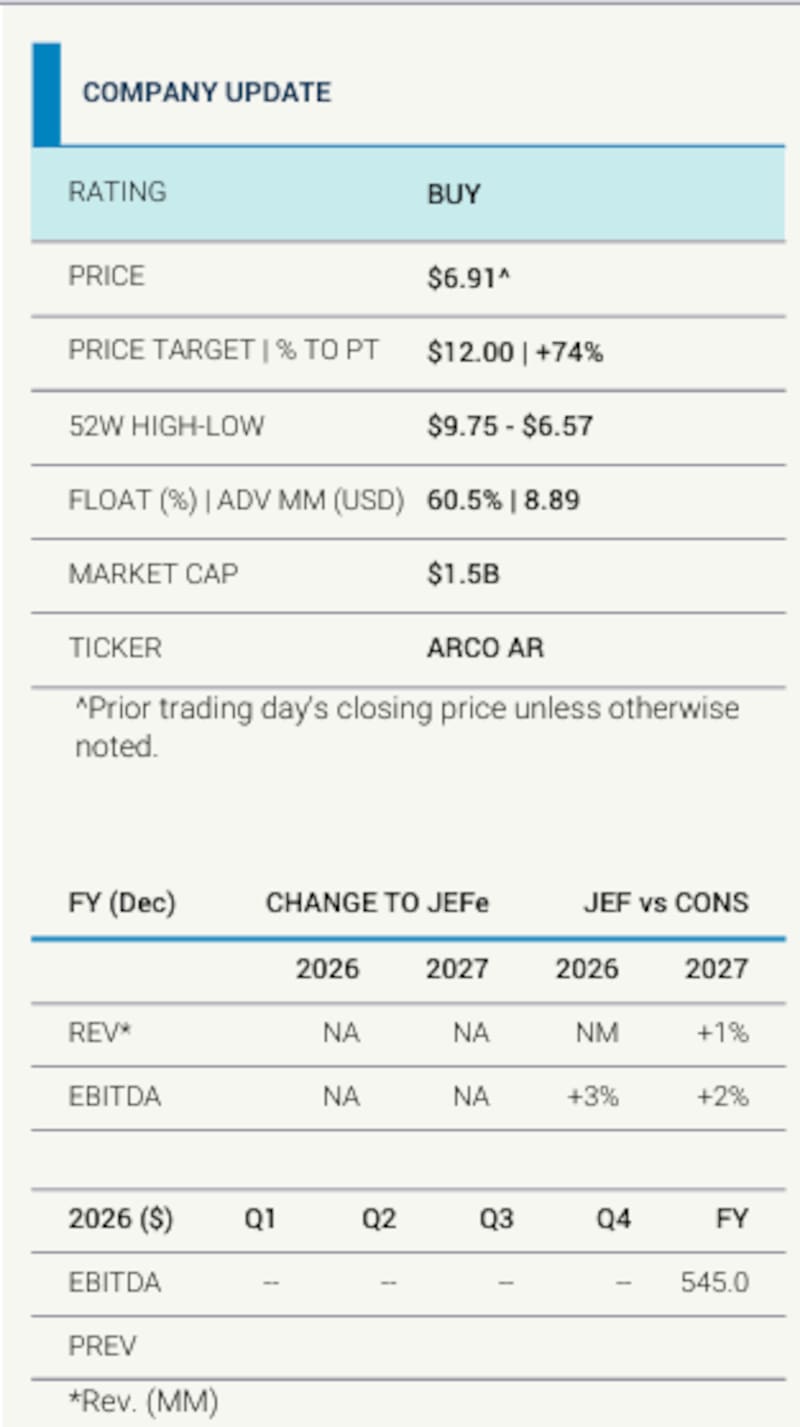
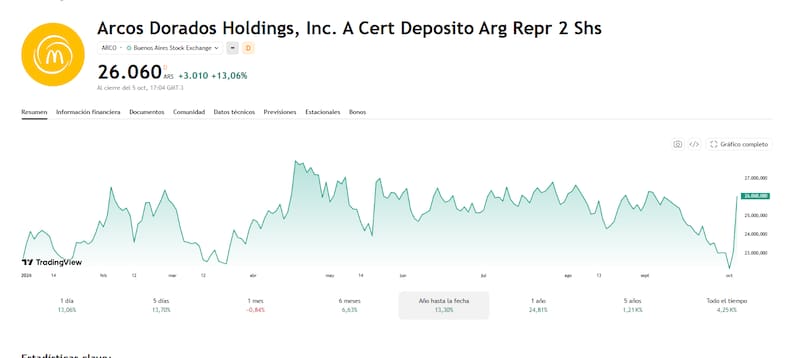
Jefferies recomienda comprar Arcos Dorados por una estrategia que combina más restaurantes, menores costos de apertura y una mejora en la generación de caja. La empresa cuenta con Cedear en la plaza porteña y en lo que va del año ostenta un verde superior al 13%.
Abrir más restaurantes y generar más dinero después de financiar las inversiones. Esa es la combinación que Arcos Dorados busca alcanzar con su nuevo plan de expansión y que sostiene la apuesta de Jefferies por sus acciones.
La compañía que opera restaurantes McDonald’s en América Latina presentó objetivos de crecimiento superiores a los que esperaba el banco. La propuesta incluye acelerar las aperturas, reducir la inversión necesaria por local y mejorar la rentabilidad de los nuevos establecimientos.
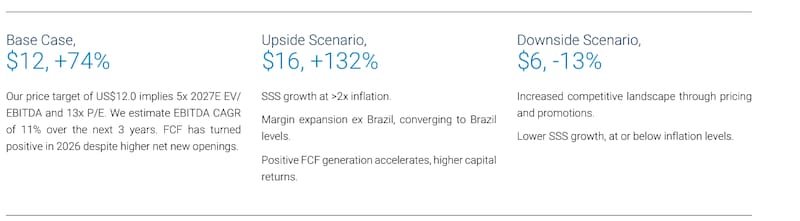
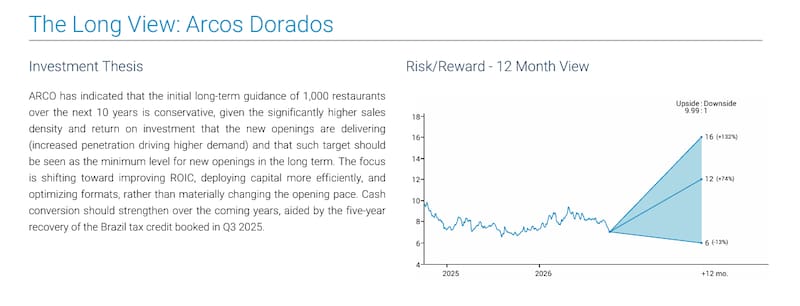
En su último informe, Jefferies mantiene una recomendación de compra y un precio objetivo de u$s 12 a doce meses. Frente a la cotización de referencia de u$s 6,91 utilizada en el documento, ese valor implica un potencial de suba cercano al 74%.
La proyección corresponde a Arcos Dorados, cuya acción es ARCO, mismo ticker para su Cedear, y está calculada sobre el precio tomado por el banco al elaborar el reporte. El argumento central es que una expansión más eficiente puede fortalecer los resultados y dejar más caja disponible para remunerar a los accionistas.
El plan: hasta 600 nuevos restaurantes
El anuncio operativo más relevante del Investor Day fue la intención de inaugurar entre 550 y 600 restaurantes entre 2027 y 2030, por encima de las 500 aperturas que contemplaba Jefferies.
Para 2026, la compañía mantiene una previsión de entre 105 y 115 nuevos locales. El programa posterior supone un promedio de aproximadamente 138 a 150 aperturas anuales, calculado sobre los objetivos presentados, aunque no establece que las inauguraciones deban distribuirse de manera uniforme.
Arcos Dorados prevé inversiones totales de u$s 1.300 millones a u$s 1.500 millones durante 2027-2030, frente a los u$s 1.300 millones que estimaba el banco.
El atractivo financiero del programa depende de los costos y los retornos. La empresa espera que la inversión promedio por restaurante sea entre 15% y 20% menor que en 2024, mientras que el retorno de caja sobre la inversión durante el primer año mejoraría entre 3 y 5 puntos porcentuales.
Según el informe, las herramientas de inteligencia artificial y análisis de datos ayudan a identificar ubicaciones con mayor potencial, optimizar el tamaño de los restaurantes y reducir los costos de construcción.
El mecanismo es más que directo. Y es que si cada apertura requiere menos capital y produce mejores resultados, la compañía puede ampliar su red con mayor eficiencia. Para Jefferies, esa mejora permite sostener un programa más ambicioso sin incrementar de manera significativa la intensidad de inversión.
La administración también identificó más de 6.000 oportunidades teóricas de expansión de largo plazo en sus mercados principales. Esa cifra describe el espacio potencial que observa la empresa y no constituye un compromiso de aperturas.
Por qué la generación de caja ocupa el centro de la apuesta
Una empresa puede aumentar sus ventas y sus resultados operativos, pero destinar buena parte de esos recursos a financiar nuevas inversiones. Por eso, la evaluación de Jefferies presta especial atención al flujo de caja libre, el dinero que queda después de los desembolsos necesarios para sostener y expandir el negocio.
Arcos Dorados sostiene que ya atravesó la fase más intensa de su ciclo de modernización. Hacia adelante, espera que disminuyan las inversiones en remodelaciones y que se normalice el gasto tecnológico, después de varios años de desembolsos elevados.
La combinación de menores necesidades de modernización, una base más alta de resultados y mejoras en la administración del capital de trabajo debería permitir una mayor generación de caja, incluso con más aperturas.
Las estimaciones de Jefferies reflejan ese cambio. El banco proyecta que el flujo de caja libre para el accionista pase de un saldo negativo de u$s 59 millones en 2025 a uno positivo de u$s 55 millones en 2026. Para 2027, calcula u$s 67 millones, y para 2028, u$s 106 millones.
Cabe recordar que son proyecciones del banco, pero muestran qué debe ocurrir para que su tesis se confirme: que la expansión deje cada vez más fondos disponibles después de financiar las inversiones.
La administración también incorporó el flujo de caja libre ajustado entre las métricas vinculadas con la creación de valor y la remuneración de los ejecutivos, junto con las ventas comparables, el EBITDA y el retorno sobre la inversión. Según el reporte, generar caja se convirtió en un objetivo explícito de gestión.
Más ventas por cliente: fidelización, pollo y bebidas
Las nuevas aperturas son una parte de la estrategia. Arcos Dorados también busca aumentar las ventas de los restaurantes existentes, un factor que la administración considera el principal motor de creación de valor.
El programa de fidelización supera los 36 millones de miembros. En el repaso del segundo trimestre incluido en el informe, las ventas digitales representaron el 66% del total, mientras que las ventas identificadas alcanzaron el 28% de las ventas del sistema, acercándose al 30%.
La distinción es clave: las ventas identificadas son aquellas vinculadas a clientes reconocidos, lo que permite personalizar promociones y trabajar sobre su frecuencia de compra. Una operación digital no necesariamente identifica al consumidor.
Según el documento, los miembros del programa que canjean puntos visitan los restaurantes aproximadamente cinco veces más que quienes no pertenecen a él. La compañía busca aprovechar ese vínculo para impulsar el tráfico y mejorar la eficiencia de sus campañas comerciales.
La oferta de productos también tendrá un papel relevante. Arcos Dorados apunta a elevar la participación del pollo desde alrededor de 20% hasta 25% de las ventas y a desarrollar una plataforma más amplia de café y bebidas elaboradas.
La administración considera que las bebidas pueden sumar ocasiones de consumo con márgenes elevados. Esto permitiría ampliar las ventas sin depender exclusivamente de los momentos tradicionales de almuerzo y cena.
A esos motores se agregan iniciativas para mejorar la productividad de la cadena de abastecimiento, programar el personal con mayor precisión y recuperar márgenes en mercados que operan por debajo del promedio del grupo.
La recompra que el mercado esperaba y todavía no llegó
El Investor Day dejó pendiente una decisión que podía funcionar como catalizador bursátil: Arcos Dorados no anunció un programa de recompra de acciones, pese a que el mercado esperaba novedades en ese frente.
La administración reconoció que las recompras forman parte de las alternativas disponibles, pero reiteró que la prioridad sigue siendo financiar oportunidades de crecimiento con retornos atractivos.
El director financiero, Mariano Tannenbaum, señaló que la recompra está entre las opciones consideradas. El presidente ejecutivo del directorio, Woods Staton, sostuvo que una mayor generación de caja debería ampliar la flexibilidad para asignar capital.
Por ahora, esa posibilidad no equivale a un programa aprobado. La compañía también destacó su política de dividendos y la intención de mantener un balance conservador.
Qué puede complicar la proyección
El escenario favorable exige que Arcos Dorados avance en varios frentes al mismo tiempo: aperturas, eficiencia de inversión, ventas y márgenes.
Jefferies advierte sobre una competencia más intensa mediante precios y promociones, que podría presionar la rentabilidad. También contempla el riesgo de que las ventas comparables crezcan al ritmo de la inflación o por debajo, debilitando uno de los motores de la tesis.
La evolución del consumo y de las monedas locales será relevante. El informe describe un contexto desafiante para el gasto de los hogares en México y destaca la importancia de las plataformas de precios accesibles para atraer clientes en distintos mercados.
En su escenario adverso, el banco plantea un valor de u$s 6 por acción, aproximadamente 13% por debajo de la referencia del reporte. En el favorable, calcula u$s 16, equivalente a una suba cercana al 132%. Esos valores representan escenarios de análisis y no límites para la cotización.
La oportunidad que observa Jefferies depende de que Arcos Dorados consiga abrir más restaurantes, obtener mejores retornos y aumentar la caja disponible. Los próximos resultados permitirán evaluar si los ahorros previstos y el crecimiento comercial alcanzan para respaldar esa apuesta.