En esta noticia
En medio del ajuste que transitan las acciones argentinas, las principales compañías locales presentarán sus números. El mercado espera ver la marcha de los negocios en Oil & Gas a través de las compañías del sector, protagonistas en Vaca Muerta.
YPF abre la temporada de balances. Estos son los datos que mirará el mercado y las acciones recomendadas por los especialistas.
Balances argentinos
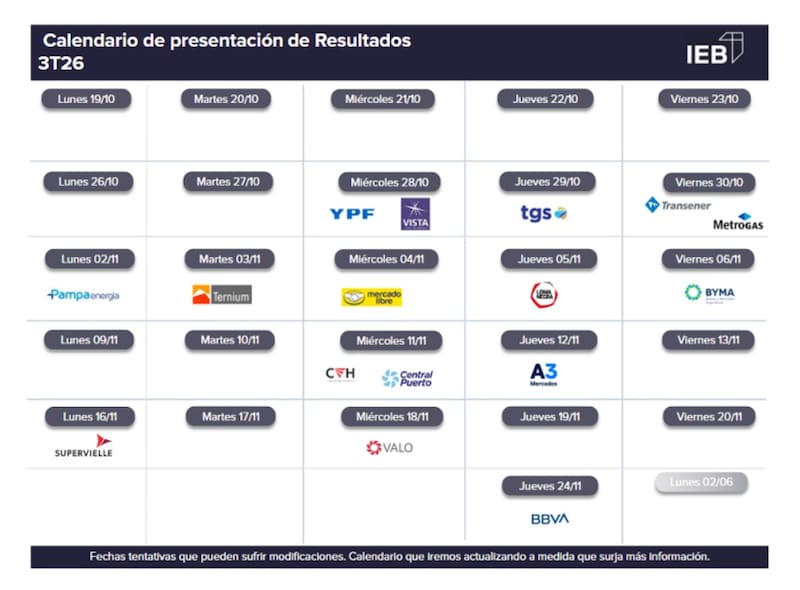
El calendario de balances de las empresas argentinas comenzará a tomar impulso en las próximas semanas, con la presentación de los resultados correspondientes al tercer trimestre de 2026 (3T26).
Entre las compañías que concentrarán la atención de los inversores se encuentran YPF, Vista, Transportadora de Gas del Sur (TGS), Mercado Libre, Pampa Energía y Ternium, además de firmas de los sectores financiero, energético, industrial y de consumo.
La agenda tendrá uno de sus primeros hitos el miércoles 28 de octubre, cuando está prevista la presentación de los balances de YPF y Vista, dos de las principales compañías vinculadas con el desarrollo de Vaca Muerta.
Sus resultados permitirán evaluar la evolución de la producción de hidrocarburos, los niveles de inversión y la rentabilidad de sus operaciones, en un contexto en el que el sector energético continúa siendo uno de los principales focos de interés del mercado argentino.
Un día después, el jueves 29, será el turno de TGS, otra de las empresas relevantes del segmento energético.
El viernes 30 de octubre, en tanto, se esperan los resultados de Transener y Metrogas, dos compañías vinculadas con el transporte y la distribución de energía. La agenda continuará el lunes 2 de noviembre con Pampa Energía, mientras que el martes 3 de noviembre está prevista la presentación de Ternium, uno de los principales exponentes del sector siderúrgico.
El miércoles 4 de noviembre será el turno de Mercado Libre, una de las compañías latinoamericanas de mayor capitalización bursátil, cuyos resultados serán seguidos de cerca por los inversores para conocer la evolución de su negocio de comercio electrónico y de servicios financieros digitales.
Para el jueves 5 está prevista la presentación de Loma Negra, mientras que el viernes 6 será el turno de BYMA, la entidad que reúne los principales mercados y servicios de infraestructura del mercado de capitales argentino.
La segunda semana de noviembre también tendrá una agenda relevante.
El miércoles 11 presentarán sus resultados Central Puerto y Sociedad Comercial del Plata (SCP), mientras que el jueves 12 será el turno de A3 Mercados. Más adelante, el lunes 16 está prevista la presentación de Banco Supervielle y el miércoles 18 la de Grupo Financiero Valores.
Finalmente, el calendario contempla para el martes 24 de noviembre el balance de BBVA Argentina.
El foco en Oil & Gas
El mercado pone el foco, en especial, en el sector de Oil & Gas Gas, ya queel primero que reporta y, además, el que que mayor potencial presenta, dado el desarrolloVaca Muerta a lo largo de los últimos meses.
Pablo Lazzati, CEO de Insider Finance, indicó que espera una temporada de balances que puede traer buenas noticias para el sector energético.
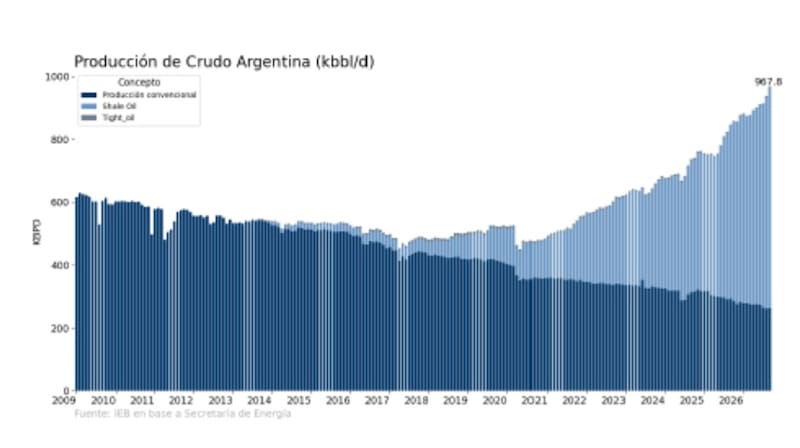
“YPF llega a sus resultados con su producción propia en Vaca Muerta en torno a los 248.000 barriles diarios, prácticamente en la meta de 250.000 que se había fijado para diciembre, y con un plan de expansión que la llevó de 12 a 18 equipos de perforación en lo que va del año”, detalló.
Además, agregó que el precio del petróleo se mantuvo en niveles elevados durante el trimestre por el conflicto en Medio Oriente y eso debería reflejarse en márgenes muy sólidos tanto para YPF como para Vista, que tiene uno de los perfiles más eficientes de la cuenca.
“En el escenario base, ambas compañías presentan resultados en línea o por encima de lo esperado, con crecimiento de producción y buena generación de caja, y las acciones recuperan parte de lo que cedieron en las últimas semanas por la suba del riesgo país. En uno optimista, una sorpresa positiva en producción o en las guías para 2027 podría reactivar el interés de los inversores internacionales en el sector. En uno de estrés, los números pueden ser buenos pero quedar opacados por el contexto, ya sea por una baja del crudo o por un nuevo salto en las tasas de EEUU,” dijo Lazzati.
Ezequiel Fernández, director de Research Corporativo en Balanz, entiende que el sector de energía será el que mejor reporte entre los tres sectores principales del Merval: energía, utilities y bancos.
“Tanto YPF como Vista van a ver aumento de cantidades y muy buenos precios de brent. Si bien los estimados de los analistas ya incorporan bastante eso, probablemente tengamos un poco de sorpresa al alza y una continuidad de mejor performance en las acciones que con el resto de los sectores”, sostuvo.
A su vez, Fernández indicó que del lado de las empresas reguladas también deberían presentar buenos resultados, mientras que con los bancos se muestra cauteloso.
“Esperamos buenos números del sector, especialmente Central Puerto que es un gran beneficiario de la reforma de mercado eléctrico, pero no debería haber muchas sorpresas. Los bancos, dada la información que tuvimos a nivel sistema del Central de los meses de julio y agosto, es probable que vengan más flojos que el trimestre pasado, aunque no siempre hay una relación 1 a 1 entre lo reportado por el Central y las compañías, pero es probable que veamos una moderación de los márgenes netos,” detalló Fernández.
Balances en medio del ajuste
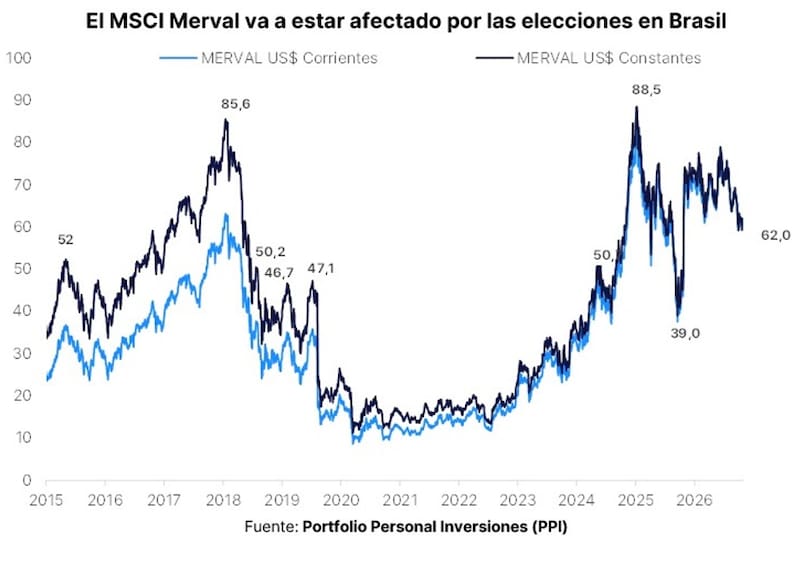
La actual temporada de balances llega en un momento de debilidad para las acciones argentinas, ya que están en un importante proceso correctivo en lo que va del año.
El sector bancario y las compañías de servicios públicos figuran entre los segmentos más castigados, mientras que las empresas vinculadas con el petróleo y el gas exhiben un desempeño considerablemente más sólido y se destacan como las principales ganadoras del año.
Entre las mayores bajas se encuentra Edenor, cuyos ADR retroceden un 40,49% en lo que va del año.
También sobresalen las caídas de Grupo Supervielle (40,40%), Grupo Financiero Galicia (34,24%), Central Puerto (33,77%) y BBVA Argentina (32,82%). En el sector financiero, Globant, Banco Macro y Loma Negra también muestran desempeños negativos, con retrocesos del 32,34%; del 31,71% y del 27,80%, respectivamente.
La tendencia bajista también alcanza a otras compañías relevantes del mercado local. MercadoLibre pierde un 17,76% en el año, mientras que Transportadora de Gas del Sur (TGS) retrocede un 15,99%.
Por su parte, Cresud acumula una caída del 15,28%; Pampa Energía baja un 13,64% e IRSA cede un 13,54%. Entre las empresas con descensos más moderados aparecen Corporación América Airports, con una pérdida del 8,65%, y Telecom Argentina, que registra una suba del 1,59%.
La distinción con el sector de Oil & Gas es nes notoriaqya que como contrapartida al desempeño de las acciones, y Vista Energy se consolidan como las grandes ganadoras del mercado argentino en 2026.
Los ADR de Vista acumulan una suba del 49,42%, mientras que los de YPF avanzan un 36,20%. Ambas compañías se benefician de la fortaleza relativa del segmento petrolero y del interés inversor en el desarrollo de Vaca Muerta.
La lista de acciones con rendimiento positivo se completa con Telecom Argentina, que gana un 1,59% en el año.
Melina Eidner, economista del Research de PPI, detalló que si bien no sorprende que Vista sea quien abra la temporada de balances (ya que suele hacerlo), lo temprano que va a reportar YPF hace pensar que los números del trimestre vienen muy bien.
“Tal como sucedió con el segundo trimestre, esperamos un buen trimestre para las compañías de Oil & Gas en general. El precio del crudo se mantuvo en niveles elevados debido a los vaivenes del conflicto en Medio Oriente, además de que prevemos una mayor producción de los principales operadores a la espera de la entrada en vigencia de la primera fase de VMOS y Duplicar Norte para enero”, dijo Eidner.
En el caso de YPF, la economista de PPI no solo espera un nuevo récord de ingresos en el segmento upstream, sino también un mejor trimestre para los ingresos de downstream, al haberse levantado el congelamiento de precios al surtidor en junio, producto de un menor import parity gap que expandiría los márgenes y la rentabilidad de este segmento.
Respecto a Vista, desde PPI se espera que la estrategia de cobertura se mantenga normalizada, en línea con el segundo trimestre, lo que, sumado a una mayor producción (tanto por el buen rendimiento en Bajada del Palo Este como por la incorporación de los activos de Equinor, que impacta en todo el trimestre), debería impulsar los ingresos.
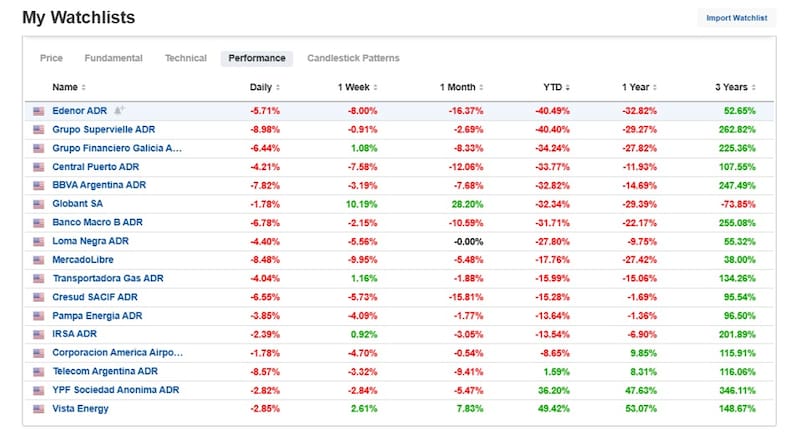
El balance general sobre la marcha de las acciones muestra un escenario negativo, ya que ya que de las 17 compañías que cotizan en Walk Street, 14 acumulan pérdidas en dólares, frente a apenas tres que registran rendimientos positivos.
Entre las ganadoras se resaltan YPF y Vista que suben 50% en promedio, cuando todo el resto de las acciones cotizan con perdidas abultadas en lo que va del año, en su gran mayoría con perdidas mayores al 14%.
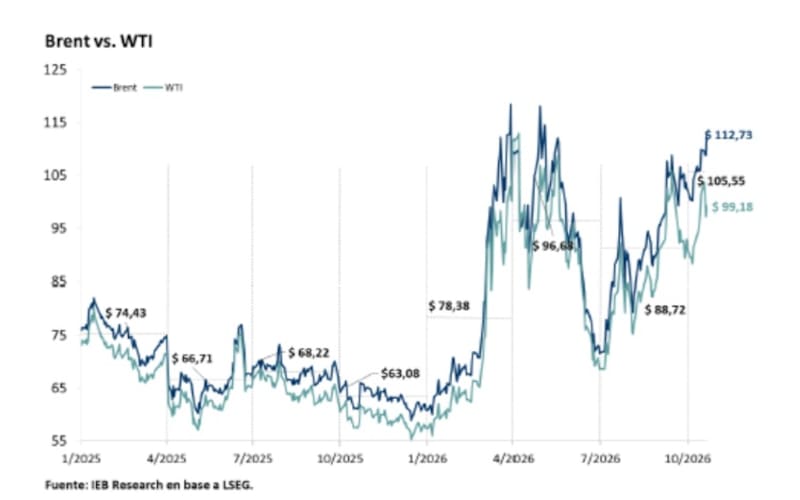
De cara a la presentación de balances, desde IEB ponen el foco en el sector de Oil & Gas y advierten que el mismo ha sido, durante el último año uno de los de mejor desempeño, no solo por aumentos en la producción local, sino también por el fuerte incremento en los precios internacionales del crudo producto del conflicto en Medio Oriente.
“El trimestre nos deja con un precio promedio para el crudo Brent de u4s 91,29, lo que significó una variación de 34% interanual. El aumento en ingresos no está dado únicamente por efecto precio ya que, en términos de producción, Argentina continúa alcanzando niveles récord. En línea con ello, Horacio Marin, CEO de YPF confirmó que YPF se encuentra produciendo 248.000 barriles diarios, lo que posiciona a la empresa a tan sólo 2.000 de su objetivo para diciembre de 2026”, dijeron desde IEB.
Los analistas de IEB remarcan que tanto por precio como por producción, el sector de Oil & Gas se ve beneficiado del actual escenario y desde la compañía señalan que no sólo la foto actual del sector es positiva, sino que también cuenta con una proyección a largo plazo muy atractiva.
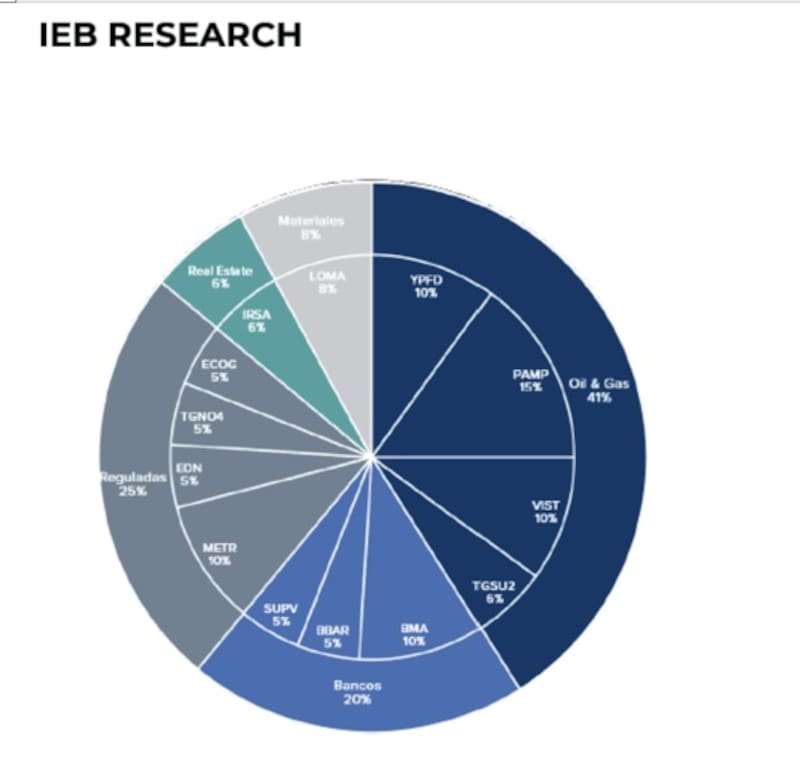
Esto impacta directamente en el armado de la cartera, dentro de la cual mantiene un 40% en papeles del sector de Oil & Gas ante la continuidad del conflicto de Medio Oriente y la mayor productividad en Vaca Muerta.
En segundo orden se encuentran las reguladas, seguidas por los bancos y finalmente real estate, junto con materiales.
Analizando los datos comerciales
El buen momento de las acciones de Oil & Gas coincide también con los sólidos números de balance comercial y energético recientemente publicados.
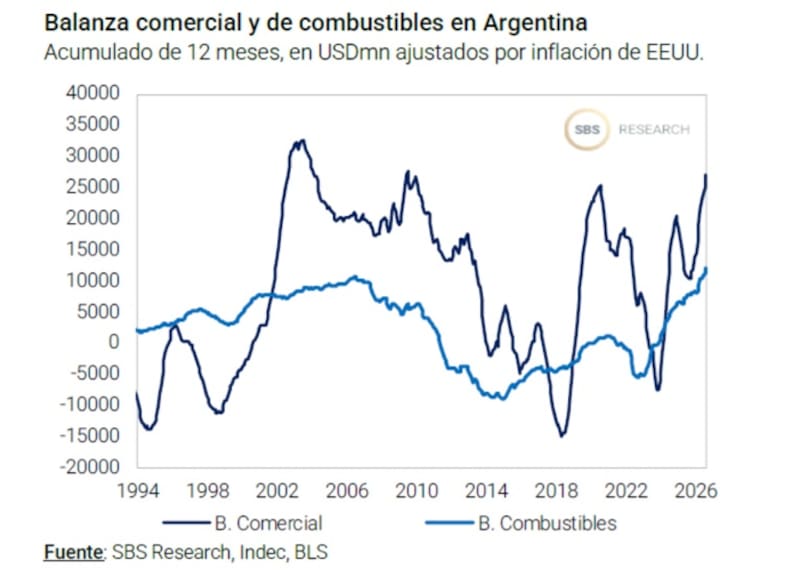
El superávit comercial de septiembre 26 fue de u$s 2976 millones, el mayor registro para un mes de septiembre desde que comienza la serie en 1990 y el segundo más alto de la historia en términos nominales, sólo detrás de los u$s 3450 millones de mayo pasado.
Ajustando por inflación en USD de EEUU, el superávit comercial de septiembre estuvo entre los 10 más altos de la historia.
Las exportaciones treparon 23,5% a/a hasta u$s 10.036 millones, el mayor monto nominal de la historia, mientras que las importaciones cedieron 1,8% a/a.
Desde Grupo SBS remarcaron que los favorables términos del intercambio, junto con cantidades exportadas al alza, llevaron a la balanza de combustibles a anotar un superávit de u$s 1600 millones, siendo este un nuevo máximo histórico.
Desde la compañía entienden a esta variable como un dato clave en cuanto a las perspectivas para el sector y para el posicionamiento en acciones.
Los analistas de Grupo SBS, coinciden en que actualmente luce conveniente posicionarse mayormente en el sector de Oil & Gas.
“El dato de comercio exterior de septiembre no hace más que confirmar la tesis estructural que mantenemos en Oil & Gas, con Vista, Pampa e YPF. Las exportaciones energéticas crecen 89% a/a en valor y 39,8% a/a en cantidades con un Brent que no cede, en un contexto en que la financiación de los proyectos de GNL sigue avanzando, configuran el único sector con catalizadores claros tanto por precio como por volumen”, detallaron.
Por el contrario, se muestran mas conservadores con el sector financiero.
“Los datos de empleo del INDEC, con la totalidad de la creación de puestos explicada por informalidad y cuentapropismo, nos llevan a mantener la subponderación en consumo masivo e industriales, donde seguimos sin ver un driver que justifique expandir múltiplos. En bancos, la elevada mora crediticia sigue siendo un dato negativo para los fundamentos”, dijeron desde Grupo SBS.
Finalmente, y en cuanto al posicionamiento, Lazzati detalló que están sumando posiciones en energía de manera gradual, aprovechando la corrección reciente, con preferencia por YPF y Vista y, en un segundo escalón, Pampa y TGS, que también presentan resultados en las próximas semanas.
“La idea es construir exposición al sector que más va a crecer en la Argentina en los próximos años, pero sin concentrarla: recomendamos que el sector energético no supere una porción razonable de la cartera de acciones y combinarlo con bancos y CEDEARs para diversificar el riesgo del precio del crudo”, comentó Lazzati.
En relación a las inversiones, desde PPI remarcan que mantienen una exposición táctica al sector energético, en un contexto en el que el petróleo se mantiene en niveles elevados. Los proyectos de exportación de O&G desde Vaca Muerta se perfilan como los grandes ganadores en un mundo que ve el estrecho de Ormuz como un foco de conflictos geopolíticos.
“En nuestra cartera recomendada de acciones argentinas, tenemos exposición a YPF por sobre Vista, ya que consideramos que su riesgo político se compensa con la valuación más atractiva dentro del sector”, dijo Eidner.