En esta noticia
La brecha cambiaria esta en su mayor valor desde octubre del 2025. Por qué esta variable es clave para las inversiones en Cedear. Ahora el plazo de inversión resulta más importante.
Que observan los analistas antes de invertir en Cedear y que estrategias recomienda.
Sube la brecha: amenaza para los Cedear
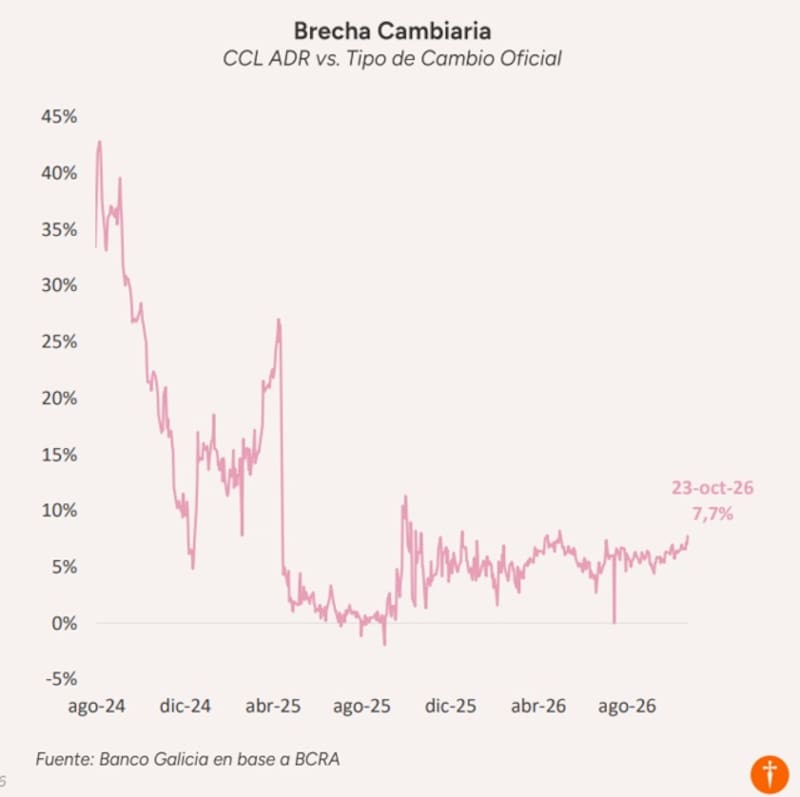
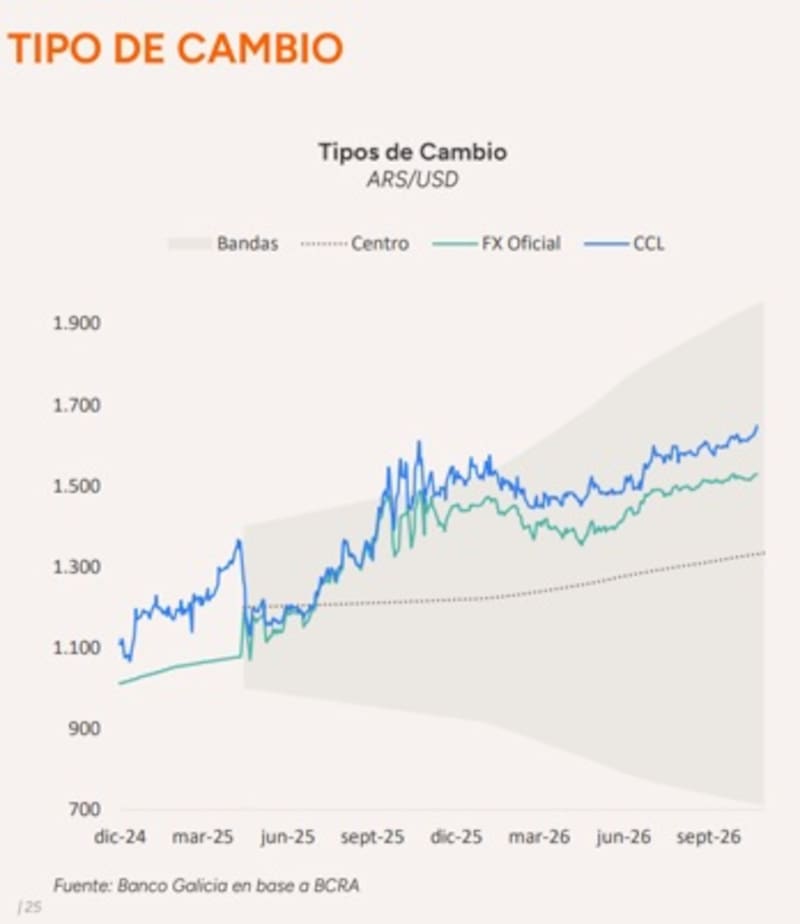
La brecha cambiaria entre el dólar contado con liquidación (CCL) y el tipo de cambio oficial se ubicó en el 7,7%.
El diferencial muestra una suba respecto de los niveles cercanos a cero que llegó a registrar a mediados de 2025, aunque permanece muy por debajo de los máximos observados en agosto de 2024, cuando superó el 40%.
En medio de la incertidumbre electoral y la suba del riesgo país, la brecha retomó una tendencia ascendente y alcanzó el 7,7%.
Si bien el nivel continúa siendo acotado en perspectiva histórica, su evolución permite monitorear la dinámica del mercado cambiario y la distancia entre las cotizaciones financieras y el tipo de cambio oficial.
La evolución de la brecha cambiaria es una variable relevante para los inversores que operan CEDEARs, dado que las cotizaciones de estos instrumentos en el mercado local dependen tanto del desempeño de las acciones en Wall Street como de la evolución del tipo de cambio implícito en dólares financieros.
Para los CEDEARs, una suba del dólar CCL puede traducirse en un incremento de las cotizaciones en pesos, incluso si las acciones que representan no registran variaciones en Wall Street.
Por el contrario, una caída del tipo de cambio financiero puede presionar sus precios locales, aun cuando los activos subyacentes se mantengan estables en dólares.
Sin embargo, una ampliación de la brecha cambiaria no implica necesariamente una suba de los CEDEARs.
El impacto depende de la evolución efectiva del CCL, ya que el diferencial también puede aumentar por una caída del tipo de cambio oficial sin que se produzca un movimiento alcista del dólar financiero.
En este contexto, los inversores deben seguir de cerca tanto la dinámica cambiaria local como la evolución de los mercados internacionales.
La combinación de ambos factores determinará el desempeño de los CEDEARs en pesos y su capacidad para ofrecer cobertura frente a una eventual depreciación de la moneda local.
Pablo Lazzati, CEO de Insider Finance, consideró que ve que el canje es un costo a tener en cuenta, pero no necesariamente una pérdida.
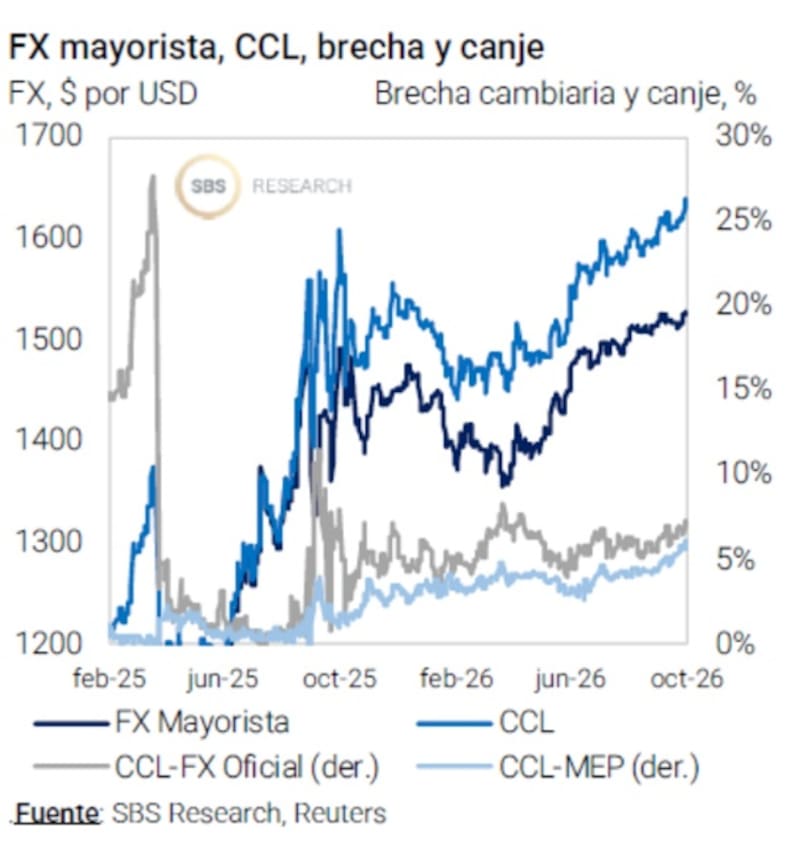
“Hoy el canje es de entre 6% y 7% pero esa diferencia solo se convierte en pérdida si el canje se cierra mientras se mantiene la posición. Si al vender sigue en niveles similares, el efecto es neutro. Más que estar un 7% abajo de entrada, el inversor asume un riesgo adicional y es que la brecha vuelva a la zona de 3%-4% de comienzos de año”, sostuvo Lazzati.
Sin embargo, Lazzati advierte que para operaciones de corto plazo, el canje actual sí desalienta la compra, aunque no para inversores de largo plazo.
“Si alguien busca capturar una suba de 5% o 10% en pocas semanas, una compresión del canje puede llevarse buena parte de esa ganancia. Distinto es el caso del inversor de mediano y largo plazo, para quien unos puntos de canje pesan poco frente al potencial del activo”, afirmó.
Damián Vlassich, Team Leader de Etrategias de IOL Inversiones, considera que el actual nivel del canje no lo ve como un freno, sino como un factor a tener en cuenta.
“El CEDEAR cotiza contra el CCL, así que quien compra hoy paga ese tipo de cambio implícito. Pero no es una pérdida asegurada del 7% ya que ese costo solo se materializa si el canje converge mientras se mantiene la posición y el inversor mide su resultado en dólar MEP. No obstante, si la brecha se mantiene (o amplía), la salida también se da a CCL y no hay pérdida (o inclusive hasta puede haber una ganancia)”, dijo Vlassich.
De esta manera, y mirando hacia adelante, Vlassich señala que lo relevante ahora es el horizonte inversión.
“Para una inversión de mediano o largo plazo, el rendimiento del subyacente pesa mucho más que el canje de entrada. Para el corto plazo, en cambio, sí conviene tener presente el riesgo de convergencia”, señaló Vlassich.
Inversiones a largo plazo
Una brecha acotada entre el dólar contado con liquidación (CCL) y el tipo de cambio oficial puede reducir las expectativas de ganancias asociadas a una eventual ampliación de la brecha, aunque no implica necesariamente un menor atractivo para estos instrumentos.
En este escenario, la rentabilidad de los CEDEARs depende en mayor medida de la evolución de las acciones en Wall Street y de los movimientos del dólar financiero.
Una eventual suba del CCL puede impulsar las cotizaciones en pesos, mientras que una baja del tipo de cambio implícito puede erosionar los rendimientos locales, incluso si los activos subyacentes se mantienen estables en dólares.
De esta manera, un escenario de relativa estabilidad cambiaria puede limitar las oportunidades de obtener ganancias a partir de movimientos del dólar en operaciones de corto plazo.
Sin embargo, el atractivo de los CEDEARs continúa condicionado por las perspectivas de los mercados internacionales, la volatilidad de los activos y los costos de operar.
De esta manera, el mercado pone más el foco en los fundamentals detrás de los movimientos de los Cedear y las valuaciones de las compañías que representa el Cedear.
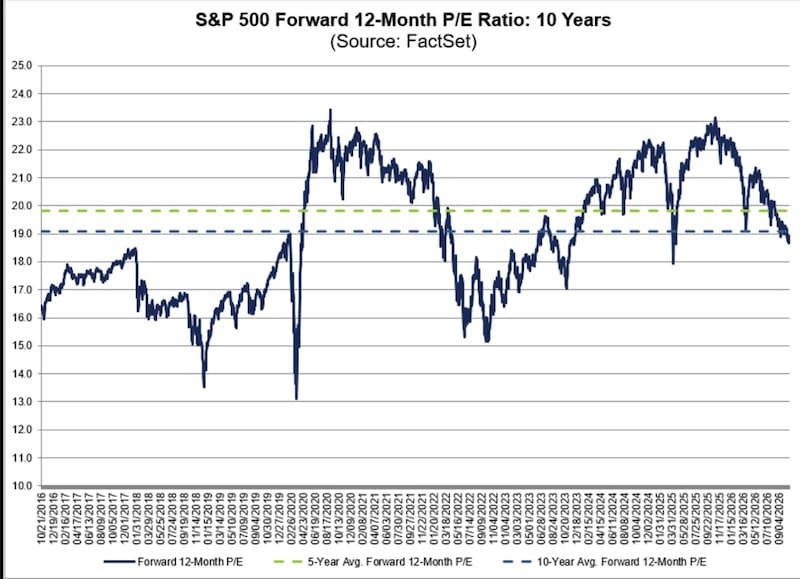
Sobre este punto, el S&P 500 cotiza con un promedio de Price Earning Forward a 12 meses de 18,5 veces ganancias, debajo de su promedio de 5 y de 10 años y en el nivel más bajo desde 2025.
Lisandro Meroi, Research Analyst de TSA Bursátil, agregó que actualmente la incorporación de CEDEARs en las carteras de los inversores responde a la búsqueda de alguna alternativa en renta variable con catalizadores algo más claros que los activos locales.
En este sentido, destacó la importancia de los balances y de los drivers que pesan mas sobre las acciones.
“Si bien el actual nivel del canje llama la atención y pone algunas dudas sobre estas inversiones en el corto plazo en caso de una normalización, no consideramos que afecte el fundamento central para el posicionamiento. Con la solidez de los balances corporativos, el foco pasa también por el futuro de la tasa de interés y las decisiones de la Fed, junto con las elecciones de medio termino en EEUU”, sostuvo Meroi.
De cualquier manera, dado que los Cedear son un activo dolarizado y que dependen de la evolución del CCL; es importante analizar la tendencia que tenga la divisa y su relación con el dólar MEP, tanto en el corto como en el mediano plazo.
Por su parte, Andrés Azicri, presidente y CIO de Vector Investments, explicó que el canje es un indicador del riesgo jurisdiccional que se puede leer como un costo de convertir ahorros en la jurisdicción argentina en ahorros en la jurisdicción estadounidense, por ejemplo.
“Comprar un Cedear en argentina es comprar el activo externo y la prima de jurisdicción. Pero la prima no representa un costo instantáneo, ya que, así como la prima encarece la compra, también encarece la venta del Cedear en la plaza local. Hoy paga esa prima 7% pero mañana podría venderla a más o a menos. No es que esa prima representa un costo sino un precio que varía en el tiempo”, detalló el CIO de Vector Investments.
De esta manera, Azicri fue enfático al remarcar que pagar la prima incorporada en el precio de un Cedear no representa un costo instantáneo, sino pagar un precio por una componente de ese portafolio que puede y va a variar en el tiempo.
“Considerando la historia de ese spread, pareciera que está caro a estos niveles. Mirando las condiciones de liquidez y de creciente riesgo político, puede que no lo esté. En cualquier caso el inversor en cedear debe saber que está jugando a dos cosas: la evolución de su activo de preferencia (el subyacente), más una componente asociada a la oferta y demanda de salida de capitales”, estimó.
Inversiones en Cedear
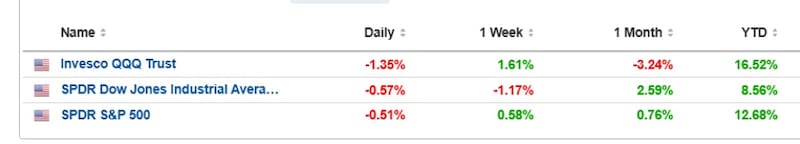
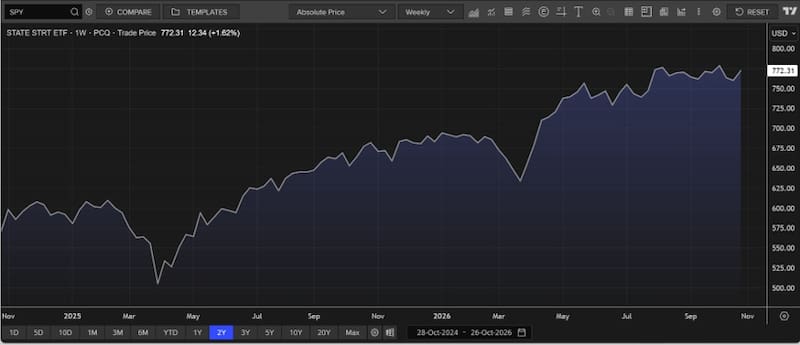
Las acciones de Wall Street muestran un desempeño positivo en lo que va de 2026, con el sector tecnológico a la cabeza, aunque los principales índices exhiben resultados dispares en el último mes.
El Nasdaq 100, representado por el ETF Invesco QQQ Trust, acumula una suba del 16,52% en el año, pese a registrar una caída del 3,24% en el último mes. En la última semana, sin embargo, avanzó un 1,61%, lo que refleja una recuperación parcial tras las pérdidas recientes.
Por su parte, el S&P 500 acumula una ganancia del 12,68% en 2026 y registra un avance del 0,76% en el último mes. En la última semana, el índice subió un 0,58%, aunque en la rueda analizada retrocedió un 0,51%.
El Dow Jones Industrial Average, en tanto, presenta un desempeño más moderado, con una suba del 8,56% en lo que va del año. No obstante, logró avanzar un 2,59% en el último mes, pese a una caída semanal del 1,17% y un retroceso diario del 0,57%.
En cuanto al posicionamiento, Lazzati detalló que recomienda ser selectivos y evitar los trades rápidos con el canje en estos niveles.
“Preferimos CEDEARs de compañías con resultados sólidos y vinculadas a temas de largo plazo, como la inteligencia artificial y los semiconductores, donde el potencial de crecimiento compensa con holgura el costo de entrada. Esta semana presentan resultados las grandes tecnológicas, y esos balances pueden generar puntos de entrada más atractivos. Para quien quiera sumar posiciones, sugerimos hacerlo de manera escalonada, para promediar tanto el precio como el canje”, detalló.
Finalmente, y a la hora de seleccionar papeles, el estratega de IOL afirmó que a pesar del sell-off en semiconductores y las dudas sobre el gasto en IA, mantiene una visión constructiva en compañías puntuales que cuentan con balances sólidos, generación de ingresos estables, amplios márgenes y flujo de caja positivo.
Entre ellos, destacó a papeles como Nvidia o TSM.
Además, también recomienda diversificar en alternativas de otros sectores como Goldman Sachs (GS), Berkshire Hathaway (BRK.B) o Eli Lilly (LLY) que ofrecen menor volatilidad y menor dependencia del ciclo de IA.
Dante Ruggieri, socio de AT Inversiones, consideró que la dinámica seguirá la tendencia que el mercado mostró a lo largo de todo el año.
“Seguiremos viendo a los hyperscalers quemar caja en su búsqueda por mantenerse a la vanguardia del avance de la IA. Del otro lado del mostrador, espero muy buenos balances, con ganancias crecientes, en los sectores proveedores de infraestructura para IA y de memorias”, estimó.
Además, remarcó que un punto clave será observar si las compañías de software empiezan a mostrar mejores números.
“De ser así, podríamos inferir que se están adaptando con éxito al nuevo entorno y que la IA, lejos de sustituirlas, se convierte en un complemento de su negocio”, sostuvo.
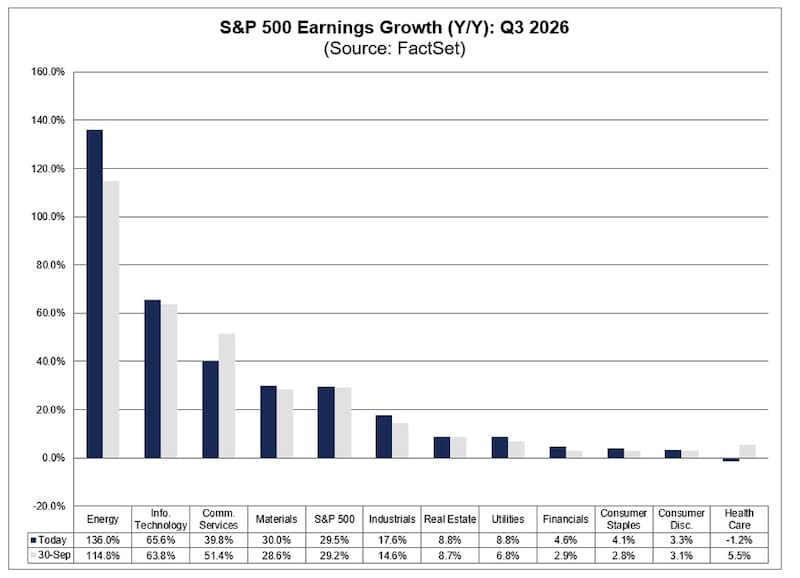
En lo que respecta a ganancias. el sector energético encabeza las expectativas de crecimiento de las ganancias de las empresas del S&P 500 para el tercer trimestre de 2026, con un incremento interanual proyectado del 136%, según las estimaciones de FactSet.
El resultado lo posiciona como el principal motor del crecimiento de los beneficios corporativos en Wall Street, en una temporada de balances en la que también se destacan las compañías tecnológicas y las vinculadas a los servicios de comunicación.
En segundo lugar aparece Tecnología de la Información, con un crecimiento esperado de las ganancias del 65,6% interanual, mientras que Servicios de Comunicación ocupa el tercer puesto, con una expansión proyectada del 39,8%.
Estos sectores concentran buena parte de la atención de los inversores por su peso en los principales índices bursátiles estadounidenses y por las perspectivas de crecimiento de sus negocios.
Mariano Ortiz Villafañe, Chief Economist, Aldazabal y Cía, agregó que el consenso del mercado es relativamente optimista al inicio de la temporada de balances.
“Se espera un crecimiento promedio de las ganancias por acción (EPS) de las compañías del S&P500 de 27% a/a para tercer trimestre la expectativa previa más elevada para un trimestre desde 2021”, sostuvo.
Además, señaló que a nivel de sectores, se espera que energía y tecnología continúen liderando el crecimiento de las ganancias, impulsados por los precios del petróleo en niveles récord y por el desarrollo exponencial del ecosistema de IA, respectivamente.
Finalmente, resaltó que “por fuera de los resultados reportados, los inversores seguirán enfocados en la velocidad de adopción de la IA, los avances en la monetización de la tecnología y las ganancias de productividad asociadas”.
Joaquin Álvarez, CEO de Fincoach, remarca que encarando la temporada de balances en Wall Street luce clave entender lo que está sucediendo a nivel global.
En ese sentido, destaca que la economía de Estados Unidos sigue creciendo y robusta, y donde se espera que este año termine con un crecimiento anual alrededor del 2 coma 2 por 100.
Además, agregó que al nivel de empresa, las mismas siguen mostrando ganancias.
“La expectativa de crecimiento de las ganancias para este trimestre es de un 30% año contra año”, sostuvo.
Por lo tanto, Álvarez señala que para esta temporada de balance es importante ir viendo caso por caso las empresas que se recomienda, y, sobre todo, ver cómo se comportan respecto a las expectativas que hay hacia adelante.
“Creemos que es clave tanto la calidad de empresa en la que invertimos, así como también poder lograr diversificación. Al hablar de calidad, nos referimos a modelos de negocios comprobados, donde haya buenos márgenes, balances sanos, y que también puedan beneficiarse de toda la productividad que trae la inteligencia artificial”, dijo Álvarez.