El mercado se prepara para las elecciones, anticipando posibles subas en el dólar. Por ello, la demanda por cobertura cambiaria ha crecido hasta los u$s 20.000 millones recientemente.
Sin embargo, el mercado no abandona los pesos, ya que gran parte de dicha cobertura se da a partir de la demanda de bonos dólar-linked. ¿Qué implica la mayor demanda por cobertura cambiaria y qué recomiendan los analistas?
Preparándose para las elecciones
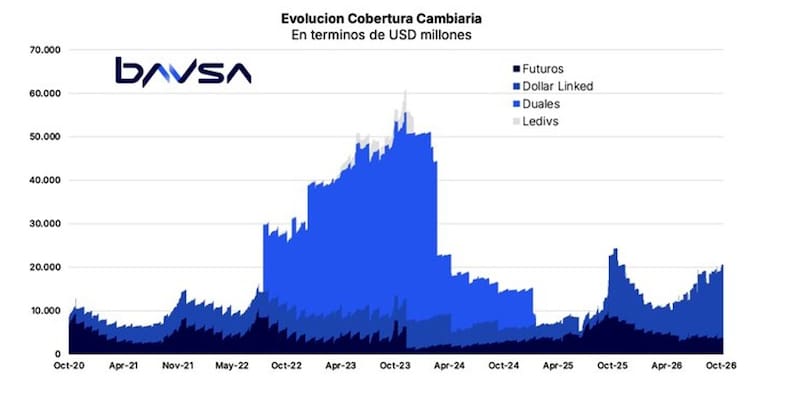
La cobertura cambiaria en el mercado local volvió a ganar volumen y se ubica en torno a los u$s 20.000 millones.
El repunte se produce luego de la fuerte contracción registrada durante 2024 y refleja una recomposición de las posiciones en instrumentos vinculados al dólar, en un contexto en el que los inversores buscan alternativas para cubrirse frente a eventuales movimientos del tipo de cambio.
Los inversores se tornan más conservadores de cara al calendario electoral y, ante mayores presiones cambiarias, demandan mayor cobertura ante un eventual salto del tipo de cambio.
Desde los mínimos de comienzos de 2025, cuando la cobertura se ubicaba en torno a los US$ 6.000 millones, el indicador mostró una recuperación progresiva.
Tras el salto registrado en octubre del año pasado, el volumen retrocedió hacia la zona de los US$ 10.000 millones y luego retomó una trayectoria ascendente hasta alcanzar niveles cercanos a los US$ 20.000 millones en octubre de 2026.
De todos modos, permanece por debajo de los máximos superiores a los US$ 50.000 millones observados en 2023.
Martin de la Fuente, estratega de BAVSA, señaló que el nivel de cobertura cambiaria total empieza a mostrar cierto equilibrio en torno a los u$s 20.000 millones.
Sin embargo, advierte que, respecto a 2025, se vio un cambio cualitativo en la composición de la cobertura, pasando a tener mayor presencia de instrumentos dólar-linked respecto a futuros de dólar.
Según detalla De la Fuente, hoy la cobertura vía dólar linked es del 81% cuando en septiembre de 2025 era del 25%.
“Este cambio en el foco de la intervención, por un lado le permitió al BCRA limpiar prácticamente toda su participación en el mercado de dólar futuro y, por otro, tener un manejo más directo sobre la liquidez, ya que las ventas de dollar linked tienen un impacto monetario mucho más directo respecto a los futuros”, explicó el estratega de BAVSA.
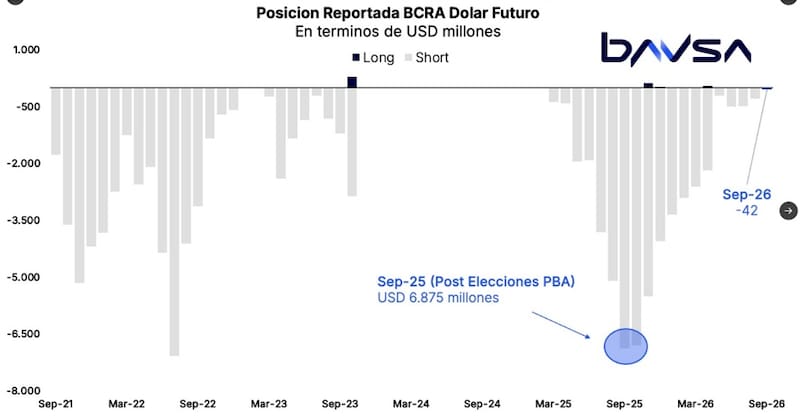
El hecho de que el BCRA haya evitado concentrar la dolarización de carteras con dólar futuro y lo haya hecho con dólar linked le permitió seguir mejorando su hoja de balance al reducir su posición vendida de dólar futuro.
Dicha posición vendida alcanzó los u$s 42 millones, cayendo respecto de los u$s 236 millones del mes pasado y casi nula respecto de los picos de 2025, de u$s 6.875 millones, justo antes de las elecciones legislativas.
Así, y dado que la posición vendida es casi nula, en los últimos 12 meses el BCRA desarmó cobertura en futuros por un total de u$s 6832 millones.
Pablo Lazzati, CEO de Insider Finance, indicó que la demanda de cobertura cambiaria creció de manera sostenida en los últimos meses.
“El stock total de cobertura volvió a la zona de los u$s 20.000 millones, su nivel más alto desde octubre del año pasado, y casi todo ese crecimiento se explica por instrumentos dollar linked, mientras que los futuros se mantienen relativamente estables”, detalló Lazzati.
Sobre la mayor demanda de dólar linked, Lazzati remarca que es un punto importante, ya que el inversor no está saliendo del peso para comprar dólares, sino que se queda en el sistema y contrata un seguro contra una suba del tipo de cambio.
“Es una conducta de prudencia, no de desconfianza”, sostuvo.
Si bien la dolarización creció, Lazzati contextualizó dicho proceso.
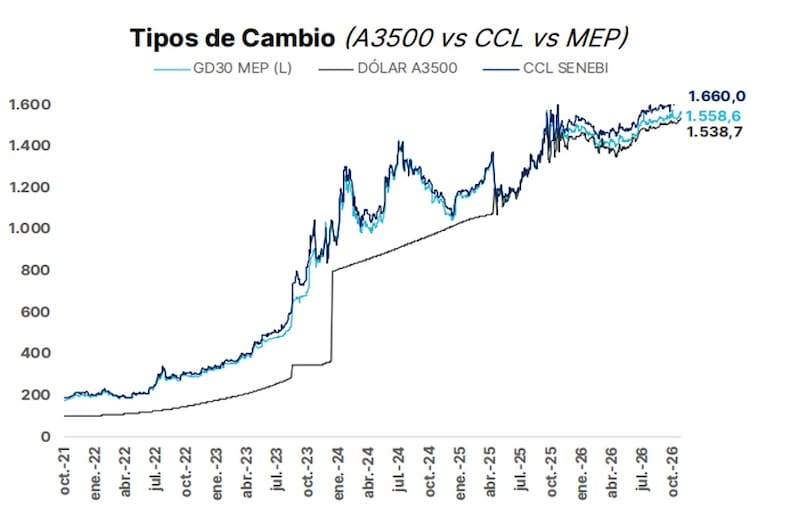
“El nivel actual está lejos de los más de u$s 60.000 millones de cobertura que hubo a fines de 2023, en un contexto de alta inflación, cepo y fuerte incertidumbre. Hoy el tipo de cambio mayorista se mantiene estable en la zona de $1.550, lejos del techo de la banda, y el BCRA ya acumula más de US$15.500 millones de compras en el año”, afirmó.
En cuanto a la explicación de dicha mayor cobertura, Lazzati indicó que lo que impulsa la cobertura es, sobre todo, el calendario.
“A medida que se acerca 2027, el inversor busca protegerse del tramo electoral, y eso se vio en la última licitación, donde el Tesoro colocó un dollar linked a enero de 2028 con un rendimiento de 4,35% por encima de la devaluación”, afirmó.
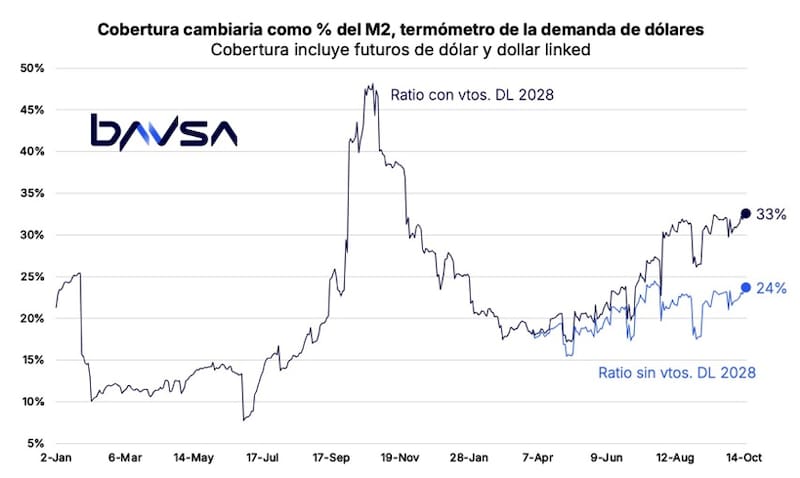
Al analizarlo en términos agregados, el ratio de cobertura, que contempla futuros de dólar y bonos dólar-linked en relación con el M2, alcanzó el 33%, el mayor valor desde noviembre de 2025.
El indicador muestra una tendencia ascendente desde abril, cuando ambos ratios se ubicaban entre el 18% y el 20%.
Desde entonces, la cobertura volvió a crecer, aunque con episodios de volatilidad y correcciones puntuales.
En el corto plazo, la persistencia del ratio por encima del 30% constituye una señal de que el volumen de cobertura cambiaria mantiene un peso importante frente a la liquidez de la economía.
Sin embargo, el indicador no implica necesariamente que el mercado esté anticipando una devaluación inminente, ya que también puede reflejar estrategias de cobertura, posicionamiento financiero y demanda de protección ante la incertidumbre cambiaria.
Rodrigo Benítez, economista jefe de Grupo ST, remarcó que durante la primera parte del año se observó un desarme de posiciones de cobertura y los flujos volvieron recién en junio y julio, y luego a menor escala durante una parte de septiembre.
Una de las maneras en que el mercado se ha venido dolarizando es a través de instrumentos vinculados al dólar, que el Gobierno ha incentivado como vehículo de dolarización.
“La estrategia oficial para incentivar la liquidación de divisas y acumular reservas ha sido la de mostrarse muy activo como emisor de instrumentos de deuda Dollar Linked. Hoy el stock de deuda en circulación que ajusta por esa cláusula es de u$s 12.000 millones. Esto confirma que muchos inversores han accedido a la cobertura de manera directa”, explicó Benítez.
En adelante, Benítez remarcó que los flujos hacia fondos de cobertura cambiaria los espera para una fecha más cercana al proceso electoral.
“Creemos que sigue siendo clave que se mantenga abierta la emisión de deuda dollar linked, porque es lo que evita que exista un desfasaje entre oferta y demanda de cobertura y se vuelva caro tomar esas posiciones”, detalló.
Expectativa cambiaria e inversiones
El hecho de que la cobertura cambiaria suba no implica necesariamente una expectativa de devaluación inminente.
De hecho, los contratos de dólar futuro no están anticipando un salto cambiario de corto plazo.
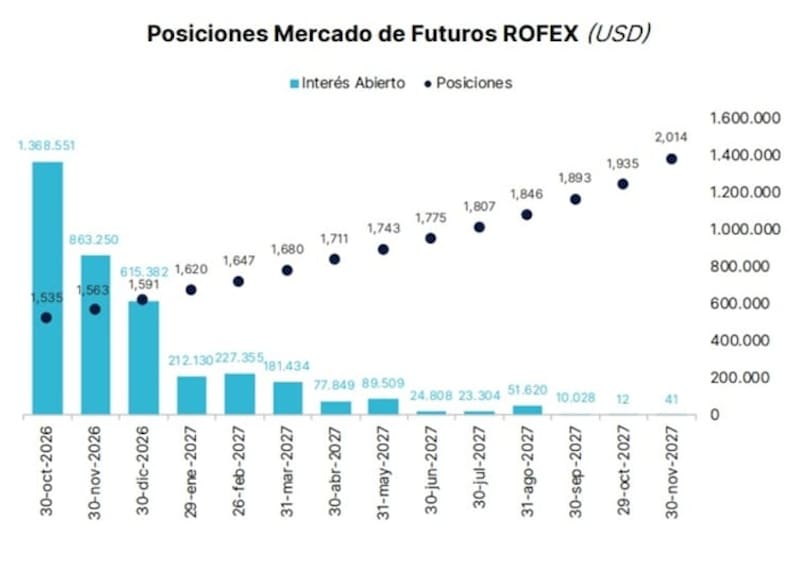
Los contratos de dólar futuro reflejan una trayectoria ascendente para el tipo de cambio mayorista durante los próximos meses, con una suba que se intensifica a medida que se extienden los plazos de vencimiento.
Con la divisa en $1.541, las cotizaciones negociadas en el mercado de futuros de ROFEX ubican al dólar en torno a los $1.563 para noviembre y a $1.591 para diciembre de 2026, lo que representa aumentos del 1,4% y del 3,2%, respectivamente, frente al valor actual.
Para el primer trimestre de 2027, la curva anticipa una cotización de $1.620 en enero, $1.647 en febrero y $1.680 en marzo.
En términos porcentuales, estos precios implican diferencias del 5,1%, 6,9% y 9% respecto del dólar mayorista actual.
La tendencia alcista se profundiza hacia el segundo trimestre: los contratos de abril, mayo y junio operan en $1.711, $1.743 y $1.775, con brechas del 11%; 13,1% y 15,2%, respectivamente.
En la segunda mitad de 2027, las cotizaciones continúan escalando. El contrato de julio se negocia en $1.807, mientras que los vencimientos de agosto y septiembre alcanzan los $1.846 y $1.893.
Para octubre de 2027, el precio llega a $1.935, lo que supone una diferencia del 25,6% frente al nivel actual.
La mayor señal de aumento cambiario aparece en el contrato de noviembre de 2027 que se negocia a $2.014.
Ese valor se encuentra un 30,7% por encima de los $1.541 actuales y marca la mayor diferencia de toda la curva analizada.
Dados la previa electoral y el nivel de tasas con el que opera el mercado, los analistas ven conveniente una dolarización de carteras.
Los analistas de Delphos Investments consideran que luce conveniente dolarizar carteras.
“Con un spread acotado entre las tasas reales en pesos y dólares, fundamentos favorables tanto para los emergentes como para Argentina y de cara a la volatilidad electoral, consideramos prudente comenzar a dolarizar parte de la cartera”, dijeron.
Matias Ballestrin, jefe de inversiones de Banco Piano, coincidió en que se está evidenciando una mayor demanda por dolarizar carteras de cara a la carrera electoral.
“Estamos viene más dolarización de cartera y el inversor que se queda en pesos busca indexarlo o tasa variable, marcando expectativas de algún ajuste de tasa,” indicó.
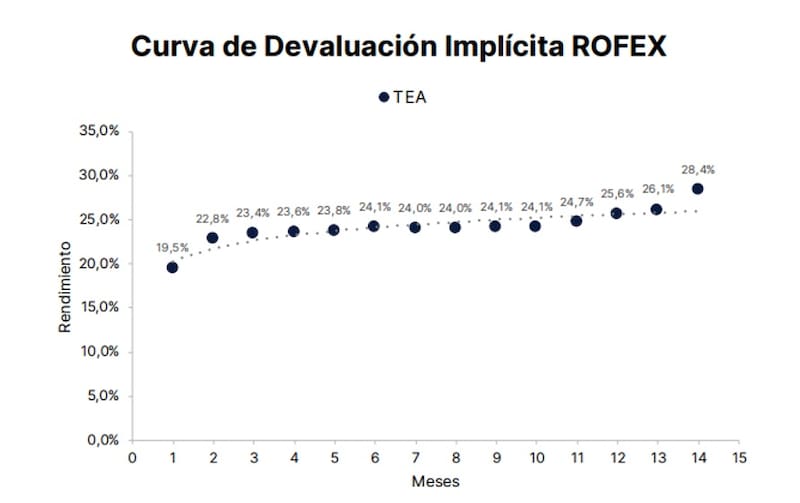
Los contratos de dólar futuro reflejan una tasa de devaluación implícita que muestra una tendencia ascendente y gradual hacia los vencimientos más largos.
Según la curva, la tasa efectiva anual (TEA) parte del 19,5% en el primer mes y aumenta hasta el 28,4% en el plazo de 14 meses, lo que evidencia un mayor ritmo de depreciación implícito en los contratos a más largo plazo.
En el tramo corto, la tasa sube al 22,8% para el segundo mes y alcanza el 23,4% en el tercero. Luego, la curva muestra una relativa estabilidad: entre los meses cuatro y diez, la tasa oscila entre el 23,6% y el 24,7%, con registros cercanos al 24% durante buena parte de ese período.
A partir del undécimo mes, la pendiente comienza a acentuarse.
La tasa implícita trepa al 25,6% en el mes doce, al 26,1% en el mes trece y al 28,4% en el mes catorce, el máximo del gráfico. De esta manera, el mercado incorpora un mayor ritmo de depreciación del peso a medida que se extiende el horizonte temporal, aunque sin un salto abrupto en los vencimientos intermedios.
Por lo tanto, los futuros descuentan una aceleración gradual de la depreciación cambiaria en los plazos más largos, mientras que en el corto y en el mediano plazo las tasas implícitas muestran una dinámica relativamente estable.
Esto sigue siendo clave para los inversores a la hora de definir el posicionamiento.
En cuanto al posicionamiento en las carteras, el economista jefe de Grupo ST remarcó que en los fondos se están preparando para ese proceso.
“Poco a poco se ha ido subiendo el porcentaje de cobertura dollar linked en fondos como el MegaQM Cobertura. buscando siempre el punto óptimo para obtener esa cobertura al menor costo posible. Por ahora las oportunidades se están dando en los tramos cortos, que son los que cuentan con rolleo oficial todos los meses, ya sea mediante canjes como el de la semana pasada o directamente vía mercado secundario. Por ahora la operatoria de futuros viene con un peso relativo muy bajo en nuestras carteras, enfocado en aprovechar algunos sintéticos que permiten bajar el costo de cobertura,” detalló.
Finalmente, y en relación con las inversiones, Lazzati detalló que favorece los bonos dólar-linked con vencimiento en 2027 y 2028 antes que futuros.
“Permiten cubrirse sin tener que renovar posiciones todos los meses. Igual, no recomendamos cubrir el 100% de la cartera en pesos: la combinación que nos parece más equilibrada es una base en CER y tasa fija para capturar rendimiento real, y una porción en dollar linked que funcione como seguro frente al escenario de mayor volatilidad”, detalló.