En esta noticia
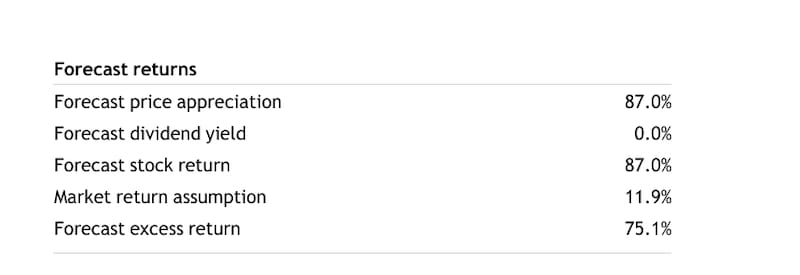
UBS, el banco suizo de inversión, elevó de u$s 80 a u$s 100 su precio objetivo a 12 meses para Vista Energy y mantuvo su recomendación de compra. La nueva meta implica una suba potencial del 87% frente a los u$s 53,48 que el banco tomó como referencia en su último informe. La revisión llega después de que la petrolera perdiera cerca del 30% de su valor en Wall Street en un mes.
El banco atribuye la caída al retroceso del Brent y a una mayor percepción de riesgo sobre la Argentina, en un contexto de desaceleración económica e incertidumbre por las elecciones presidenciales de 2027.
Al momento del informe, Vista cotizaba a un múltiplo EV/EBITDA inferior a tres veces, frente a un promedio histórico cercano a cuatro veces, o de 3,5 veces en una serie más larga, según UBS.
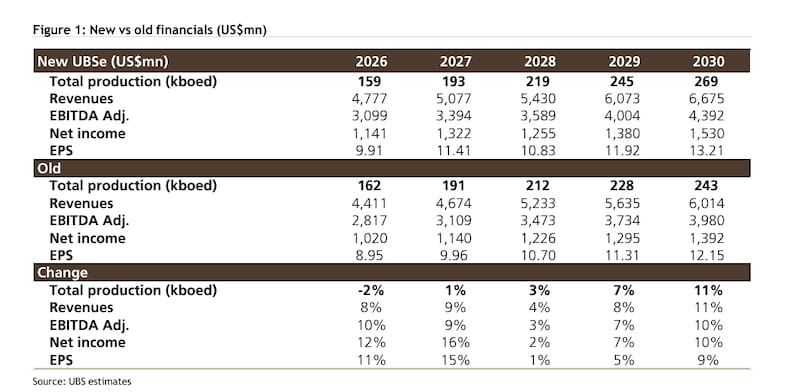
El cambio de mayor peso en el nuevo precio objetivo fue el año de referencia. UBS mantuvo el múltiplo de cuatro veces EV/EBITDA y pasó a aplicarlo al EBITDA ajustado que espera para 2028, de u$s 3.589 millones, frente a los u$s 3.109 millones de 2027 que usaba en su cálculo anterior.
Antes de la revisión ya proyectaba u$s 3.473 millones para 2028. A eso se sumó una menor deuda neta en la valuación, que pasó de u$s 2.627 millones a u$s 2.115 millones.
En Vaca Muerta, UBS ve margen para acelerar la perforación si nuevos bloques ingresan al Régimen de Incentivo para Grandes Inversiones (RIGI).
Con el Brent a u$s 60 por barril, el banco calcula que la tasa interna de retorno por pozo subiría de alrededor del 35% al 55%. La mejora se explica por la exención de derechos de exportación, la amortización acelerada y una alícuota de Ganancias del 25%, frente al 35% del régimen general utilizado en el modelo.
La producción petrolera
UBS proyecta que Vista produzca 269.000 barriles equivalentes de petróleo por día en 2030, frente a los 243.000 de su estimación anterior para ese año.
Para sostener la producción cerca de ese pico durante varios años, el banco contempla un mayor gasto de capital. Para 2026, UBS redujo la proyección de 162.000 a 159.000 barriles equivalentes diarios.
La cotización también puede leerse como una apuesta sobre el crudo. Si Vista cumple la trayectoria de producción que proyecta UBS, el precio de la acción sería compatible con un Brent de entre u$s 55 y u$s 60 por barril desde 2027, por debajo de los u$s 80 que espera el banco y de los cerca de u$s 85 que mostraba la curva de futuros citada en el informe.
Así, si la empresa solo sostiene una producción de unos 175.000 barriles equivalentes diarios, el rango implícito sube a entre u$s 60 y u$s 65.
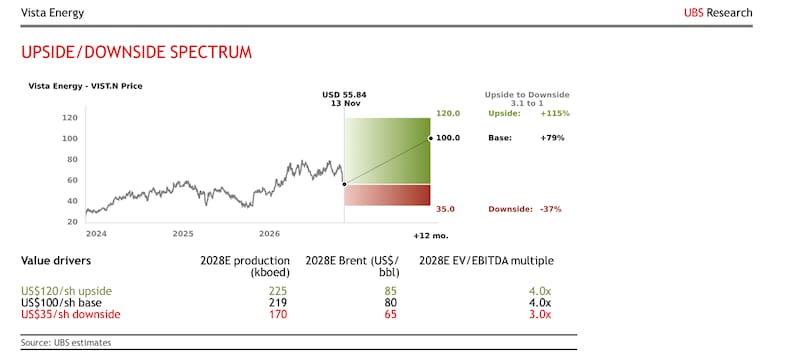
Para que Vista valga u$s 100, el escenario base de UBS combina una producción de 219.000 barriles equivalentes diarios en 2028, un Brent promedio de u$s 80 y un múltiplo de cuatro veces EV/EBITDA.
No obstante, con 225.000 barriles diarios y un Brent de u$s 85, el valor sube a u$s 120. Si la producción se estanca en 170.000 barriles diarios, el crudo baja a u$s 65 y el múltiplo cae a tres veces, el escenario bajista lleva la acción a u$s 35, alrededor de un 35% por debajo de la referencia del informe.