En esta noticia
La de Nike dejó de ser una historia de crecimiento indiscutido para convertirse en una apuesta a la recuperación. La marca se mantiene como una de las más reconocidas del mundo, genera ganancias y además paga dividendos.
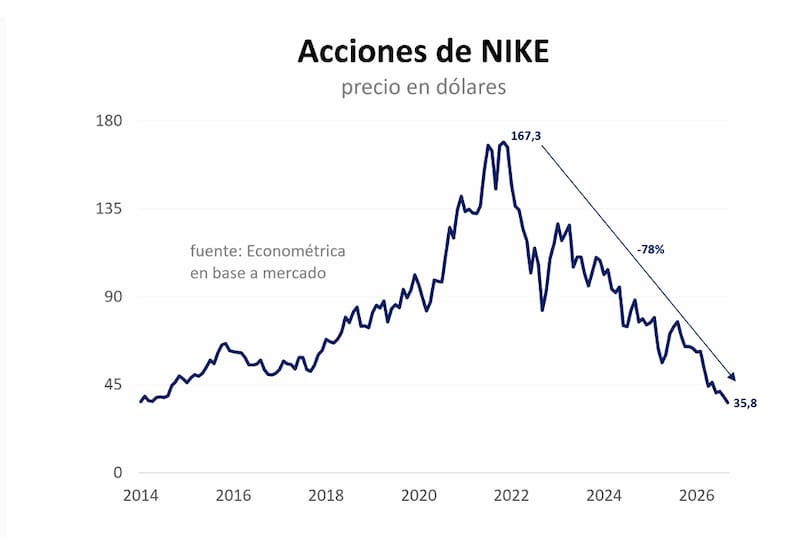
Sin embargo, su acción acumula una caída cercana al 80% desde los máximos de 2021. Para los inversores, la pregunta ya no es cuánto perdió, sino qué tendría que pasar para que vuelva a subir de manera sostenida.
Un informe de Económetrica muestra la dimensión del golpe. La capitalización bursátil de Nike pasó de u$s 264.000 millones a fines de 2021 a unos u$s 53.000 millones al momento del análisis: un derrumbe del 78%. Su salida del índice S&P 100, después de casi 18 años, llega como consecuencia visible de un problema que empezó bastante antes.
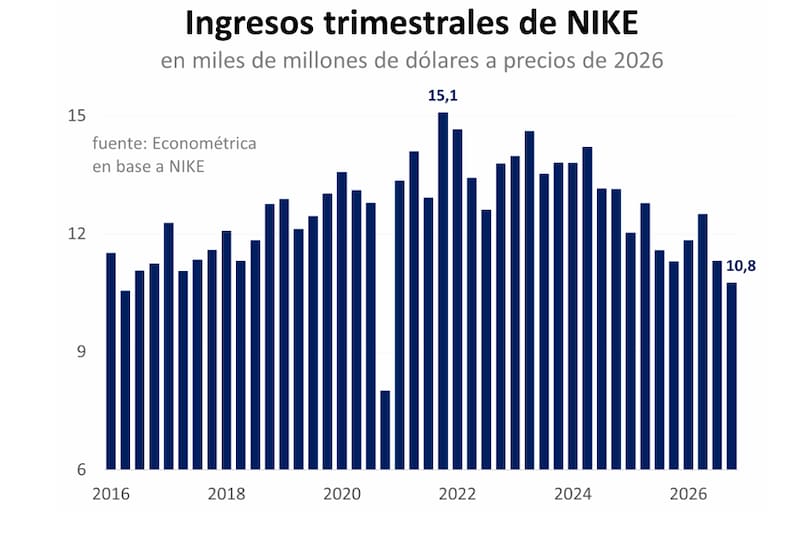
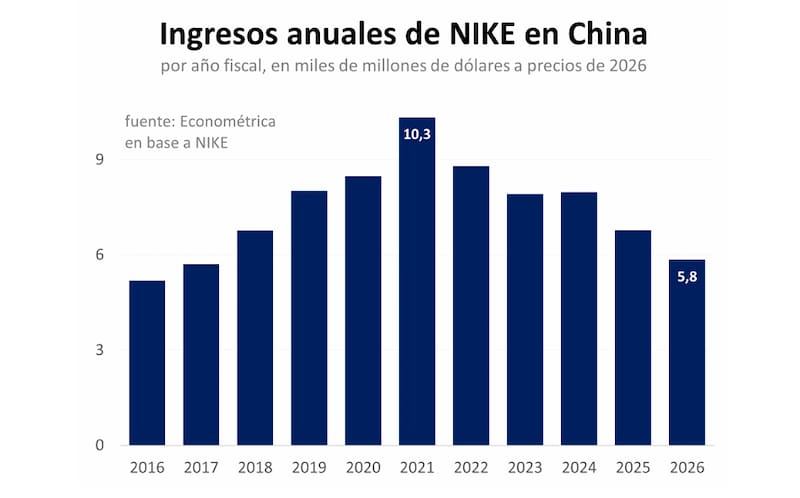
Según la consultora, los ingresos globales de Nike, medidos en dólares constantes de 2026, cayeron cerca de un tercio desde su pico de mediados de 2021. El dato clave está en China. En cinco años, los ingresos de la compañía en esa región retrocedieron 43% en términos reales, mientras que su peso en la facturación global bajó de alrededor del 20% al 13%.
Económetrica atribuye parte del deterioro a una competencia cada vez más fuerte. En el mercado global, menciona a On, Hoka, New Balance y Adidas.
En China, destaca el avance de Anta, Li-Ning y Xtep, marcas que redujeron la distancia en diseño y tecnología y captaron a consumidores que antes elegían firmas occidentales. La consultora también recuerda el boicot que Nike enfrentó en ese país después de expresar su preocupación por el uso de algodón producido con trabajo forzado en Xinjiang.
Ese diagnóstico sobre el negocio ayuda a entender el castigo a la acción. Pero una caída de esta magnitud también abre otra discusión: ¿Nike representa una oportunidad a estos precios o el mercado todavía espera una prueba de que la recuperación es posible?
El problema que Norteamérica todavía no puede compensar
En declaraciones a El Cronista, Piedad Ortiz, economista y MBA en Finanzas, señaló que la acción cayó 11,4% en el último mes y 49,1% en los últimos doce meses, según los valores que tomó para su análisis.
A su juicio, el retroceso refleja tanto la debilidad de las ventas en China como una reconversión comercial más lenta de lo que esperaba el mercado.
Para la especialista, el enfriamiento de la demanda asiática es el problema más persistente de Nike y podría seguir pesando sobre sus resultados incluso durante el próximo año.
La pérdida de cuota frente a los competidores agrava el desafío. Ortiz también señaló el impacto comercial que, en su evaluación, tuvo la salida de Kylian Mbappé de Nike hacia una marca rival. Aunque la empresa logró avances en Norteamérica en distribución y manejo de inventarios, considera que el crecimiento allí se mantiene moderado y no alcanza para compensar la debilidad estructural de China.
Esto explica por qué la acción continúa bajo presión aun cuando Nike muestra algunas mejoras operativas. Ordenar los inventarios es un avance; recuperar consumidores y volver a crecer en el mercado que más se debilitó es una tarea mayor, dice la estratega.
Los argumentos para mantener Nike en cartera
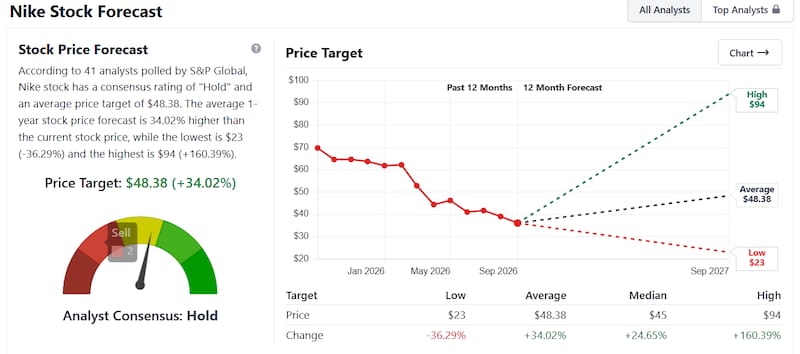
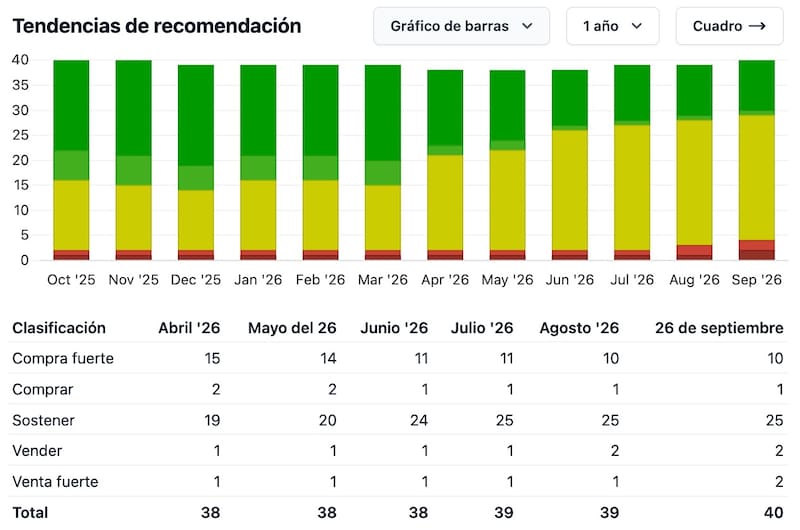
Ortiz no descarta el potencial de la acción, pero lo ubica en el largo plazo. Sostuvo que la recomendación promedio de los analistas es mantener (hold) el papel y mencionó precios objetivo de entre u$s 40 y u$s 48.
También señaló una estimación de valor de u$s 55. Esas referencias conviven con un rango de cotización amplio durante las últimas 52 semanas: de u$s 35,3 a u$s 76,9, según los datos que aportó.
La especialista destaca que Nike conserva una marca global, reconocida y con capacidad de generar caja suficiente para cubrir sus pagos de intereses. Agregó que la compañía lleva más de 43 años pagando dividendos de forma consecutiva y que, tras la caída del precio de la acción, su rendimiento por dividendo ronda el 4,5%.
Ortiz también encuentra señales favorables en el último balance. Según detalló, en el cuarto trimestre del ejercicio fiscal 2026 Nike obtuvo un beneficio por acción de u$s 0,20, frente a los u$s 0,12 que esperaba el mercado. Los ingresos trimestrales superaron los u$s 11.000 millones y los anuales se ubicaron en torno a u$s 46.400 millones.
Ese desempeño muestra que Nike es una empresa de gran escala y capaz de superar previsiones puntuales.
Pero Ortiz advierte que eso todavía no cambia la perspectiva de corto plazo de la acción. Para evaluar una recuperación más firme, propone seguir tres indicadores: la evolución de China, los márgenes y los pedidos de los distribuidores.
En esa búsqueda de crecimiento, Nike apuesta por productos con mayor componente de innovación y por reforzar su vínculo con figuras de alcance global.
Ortiz mencionó el reciente contrato con j-hope, integrante de BTS, junto con la presencia de Cristiano Ronaldo, Erling Haaland, Vinícius Júnior y LeBron James entre sus embajadores. También puso la atención en el próximo balance y en la información que pueda ofrecer sobre el desempeño comercial de la marca alrededor de los Juegos Asiáticos.
La apuesta tiene enfrente a rivales que ganaron visibilidad y participación. Ortiz mencionó a On y Hoka, además de Uniqlo, entre las marcas que, desde distintas categorías, compiten por el gasto de los consumidores.
Su conclusión para la cartera es conservar el título por su potencial de largo plazo, mientras Nike demuestra que puede recuperar ingresos y mejorar márgenes.
Una acción más barata no equivale a una recuperación
Leandro Monnittola, asesor de inversiones, llega a una estrategia parecida, aunque marca con más fuerza la diferencia entre mantener acciones ya compradas y sumar una posición nueva.
En diálogo con El Cronista, describió el momento actual como uno de los períodos más complejos de la historia reciente de Nike. Desde los máximos de 2021, la acción mantiene una tendencia bajista prolongada y acumula una pérdida cercana al 80%, que la llevó a niveles no observados desde hace más de una década.
Monnittola encuentra fundamentos para que quien ya tiene Nike en cartera considere conservarla. La empresa registró ingresos por u$s 46.400 millones y un beneficio neto de u$s 3.100 millones en el ejercicio fiscal 2026.
El rendimiento por dividendo se ubica cerca del 4,5%, un nivel elevado para la compañía. Además, según las cotizaciones recientes que utilizó el experto, la acción opera alrededor de 17 veces sus ganancias, después de una fuerte compresión de su valuación.
Pero Monnittola pone un límite claro a la lectura de esos indicadores. Que Nike cotice a un múltiplo menor y pague un dividendo más alto no demuestra que la acción haya encontrado un piso.
Desde el análisis del precio, observa que sigue cerca de los mínimos de las últimas 52 semanas y que la tendencia de largo plazo continúa siendo negativa.
Por eso, su estrategia distingue dos situaciones. Para quien ya tiene la acción, ve argumentos para mantener una posición con cautela y esperar evidencia de recuperación.
Para quien evalúa comprar ahora, no considera conveniente sobreponderar todavía. Prefiere ver confirmaciones en resultados, márgenes, ventas y comportamiento de la cotización antes de aumentar la exposición.
El balance que puede empezar a despejar la duda
Nike tiene una fecha próxima para mostrar si los cambios empiezan a dar resultado.
Según Monnittola, la compañía presentará los resultados de su primer trimestre fiscal 2027 el 1 de octubre, después del cierre del mercado. El balance permitirá evaluar si la mejora en inventarios y distribución se traduce en una recuperación más consistente de las ventas y la rentabilidad.
Las tres fuentes trazan así un mismo hilo conductor. Económetrica explica por qué se derrumbó el valor de Nike: los ingresos retrocedieron y China dejó de aportar lo que aportaba.
Ortiz identifica qué debe recomponer la compañía: demanda asiática, participación de mercado, innovación y márgenes.
Monnittola lleva esa discusión a la decisión de inversión: hay razones para mantener una posición existente, pero todavía faltan pruebas para comprar más con convicción.
Nike conserva una marca poderosa, ganancias y una larga historia de dividendos. Lo que la acción necesita ahora es que esa fortaleza vuelva a verse en el crecimiento del negocio.