En esta noticia
La economía argentina consiguió atravesar los últimos shocks internacionales con una posición fiscal que sobresale frente a buena parte de América Latina. Sin embargo, para Barclays, el próximo desafío no es solamente sostener la estabilización: el problema empieza a ser cómo volver a crecer.
En su nuevo Latin America Outlook y titulado Far from over, el banco británico recortó su proyección de crecimiento para la Argentina en 2026 de 2% a 1,8%.
La corrección es todavía mayor frente al 2,5% que proyectaba en su anterior escenario trimestral. Para 2027, en cambio, espera una aceleración hasta 2,5%.
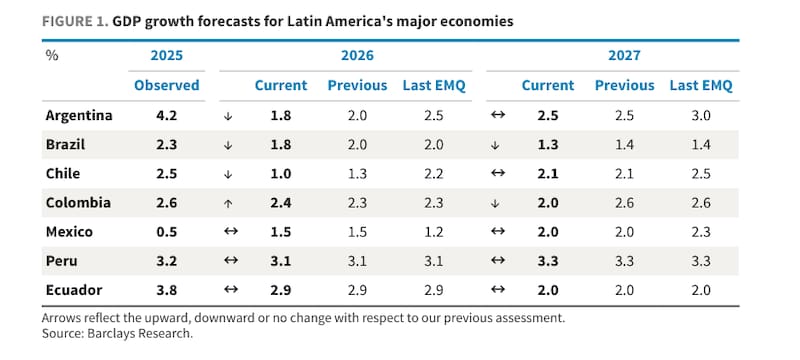
El dato cobra relevancia porque el segundo trimestre ya mostró una desaceleración: el PBI creció 2% interanual, mientras que Barclays advierte que el impulso económico de América Latina durante la primera mitad del año difícilmente pueda sostenerse con la misma intensidad durante el segundo semestre.
Para la Argentina, el diagnóstico tiene una particularidad. Y es que Barclays vuelve a señalar al tipo de cambio como una de las variables que condicionan la recuperación.
El dólar, en el centro de la discusión
La frase más importante del informe aparece cuando Barclays analiza por qué el crecimiento latinoamericano seguirá siendo desigual.
Sobre la Argentina, sostiene que la combinación de una política fiscal restrictiva y la liberalización comercial probablemente requiera una moneda más débil para que puedan mejorar los sectores no transables y aquellos que compiten contra las importaciones.
El planteo es relevante porque describe una tensión dentro del propio programa económico.
El equilibrio fiscal reduce uno de los principales desequilibrios históricos de la Argentina, pero también implica una menor contribución del gasto público a la demanda. Al mismo tiempo, la apertura comercial incrementa la competencia que enfrentan las compañías locales.
Con un peso fuerte en términos reales, esa combinación “puede resultar especialmente exigente para la industria y otros sectores vinculados al mercado interno o expuestos a la competencia importada”.
Barclays ya venía advirtiendo sobre este punto. En análisis anteriores había señalado que un tipo de cambio real demasiado fuerte podía dificultar la recuperación sostenida de la actividad, los salarios y el empleo fuera de los sectores con mayor competitividad externa.
El nuevo informe vuelve sobre el mismo problema, pero ahora acompañado de un recorte concreto en la previsión de crecimiento.
Esto no significa que Barclays esté pronosticando en este reporte una devaluación abrupta ni que establezca un valor específico para el dólar.
Lo que plantea es que un peso más débil facilitaría el ajuste relativo que necesitan los sectores que hoy quedan presionados por la combinación de austeridad fiscal y mayor competencia externa.
El dilema argentino: mejores números fiscales, pero menos crecimiento
La advertencia sobre la actividad contrasta con uno de los puntos más favorables del diagnóstico de Barclays: la Argentina presenta una de las trayectorias fiscales más ordenadas de las principales economías latinoamericanas.
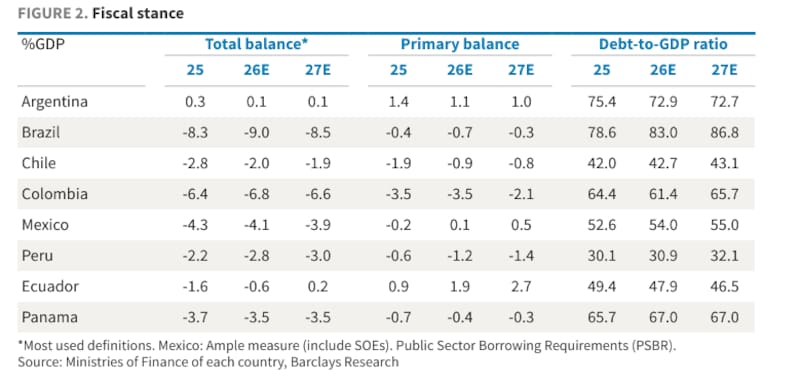
El banco proyecta un resultado fiscal positivo equivalente al 0,1% del PBI tanto en 2026 como en 2027, mientras que el superávit primario alcanzaría 1,1% este año y 1% el próximo.
La deuda también seguiría una trayectoria descendente. Barclays calcula que pasaría de 75,4% del PBI en 2025 a 72,9% en 2026 y 72,7% en 2027. Por eso, coloca a Argentina y Ecuador entre los casos con una dinámica de deuda relativamente más favorable dentro de la región.
La diferencia con Brasil resulta particularmente significativa. Para la mayor economía latinoamericana, Barclays proyecta que la deuda aumentará desde 78,6% del PIB en 2025 hasta 86,8% en 2027.
La Argentina, por lo tanto, enfrenta un problema diferente: el banco no cuestiona en este informe la consistencia fiscal inmediata, sino la capacidad de transformar esa estabilización en mayor actividad.
Inflación: Barclays espera otra fuerte baja en 2027
El otro elemento favorable continúa siendo la desinflación.
Barclays mantuvo su estimación de inflación argentina en 30% para 2026 y espera que disminuya hasta 20% en 2027. De concretarse, Argentina estaría, junto con Colombia, entre los países de la región con mayor desaceleración inflacionaria durante el próximo año.
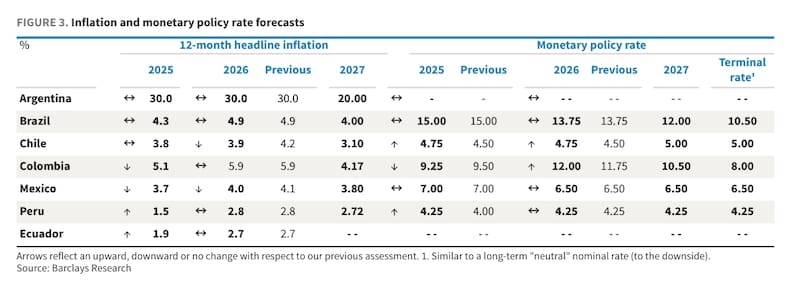
La fotografía que surge es, entonces, menos lineal que hace algunos meses: la inflación baja, las cuentas públicas permanecen equilibradas y la deuda se estabiliza, pero la economía pierde velocidad.
El desafío pasa por evitar que el costo de sostener esas variables termine concentrándose en la actividad doméstica.
Un contexto internacional que tampoco ayuda
Barclays tampoco considera que la Argentina vaya a enfrentar este desafío dentro de un escenario internacional particularmente benigno.
El banco advierte que los shocks para América Latina están “lejos de haber terminado”. Entre los principales riesgos menciona la incertidumbre sobre la política comercial estadounidense, el conflicto con Irán, El Niño, el aumento de las tasas largas en Estados Unidos y una Reserva Federal más restrictiva.
La Fed ya volvió a subir la tasa en septiembre y el endurecimiento monetario fortaleció recientemente al dólar frente a distintas monedas. Barclays espera, de todos modos, un ciclo acotado: su escenario contempla una suba adicional de 25 puntos básicos y posteriormente una pausa prolongada.
Para una economía emergente como la argentina, tasas internacionales más elevadas implican condiciones financieras menos favorables y una vara más alta para recuperar el acceso sostenido al financiamiento externo.