En esta noticia
La carrera por desarrollar inteligencia artificial tiene una factura cada vez más abultada. Microsoft proyecta multiplicar sus inversiones en infraestructura durante los próximos años, pero una parte importante del negocio aparece antes en otro eslabón de la cadena: los fabricantes de memoria necesarios para alimentar centros de datos, servidores y aceleradores.
Dos informes recientes de Safra y Goldman Sachs permiten observar las dos caras del fenómeno.
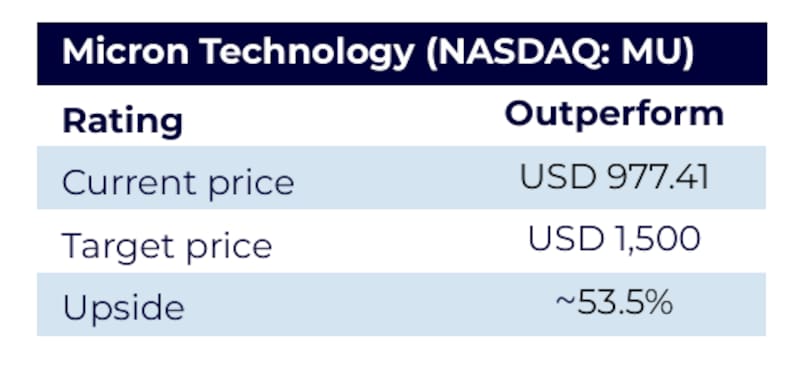
Y es que Safra considera que Micron Technology todavía podría subir 53,5%, pese a haber acumulado un avance de aproximadamente 243% en 2026.
Goldman, por su parte, calcula que Microsoft ofrece un potencial de 29,6%, aunque advierte indirectamente sobre el desafío que supone convertir un gasto de capital extraordinario en ingresos y flujo de caja.
La lectura conjunta deja una diferencia importante. Micron ya captura el aumento de precios provocado por la escasez de memoria. Microsoft, en cambio, está realizando la inversión y todavía debe demostrar que la demanda empresarial de inteligencia artificial será suficiente para rentabilizarla.
La acción que subió 243% y todavía tendría recorrido
Safra mantiene una recomendación de “Outperform” para Micron, con un precio objetivo de u$s 1.500 frente a una cotización de u$s 977,41 al momento de elaborar el informe. La distancia implica un potencial de aproximadamente 53,5%.
La recomendación resulta particularmente agresiva porque llega después de una suba cercana al 243% desde comienzos de año. Para el banco, sin embargo, la magnitud del rally no significa necesariamente que el ciclo haya terminado.
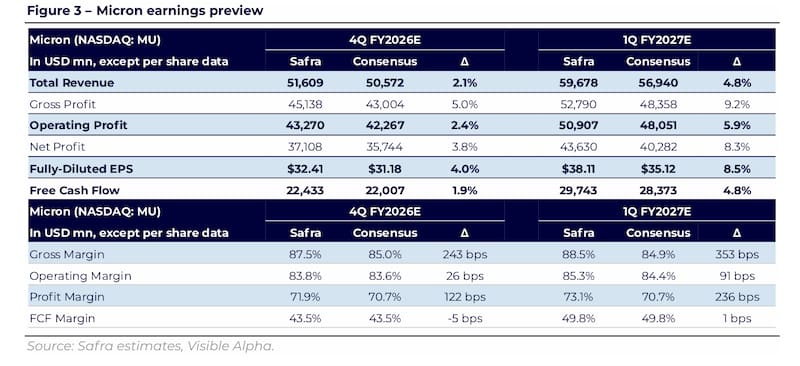
Safra espera que Micron presente el 30 de septiembre resultados superiores a los previstos por el mercado. Proyecta ingresos por aproximadamente u$s 51.600 millones para el cuarto trimestre fiscal de 2026, 2% por encima del consenso, y una ganancia por acción de u$s 32,4, unos 4% más de lo esperado.
La mayor diferencia aparece en los márgenes. El banco calcula un margen bruto de 87,5%, frente al 85% que espera el consenso. También proyecta un flujo de caja libre de aproximadamente u$s 22.400 millones.
Para el primer trimestre fiscal de 2027, Safra espera otro salto: ingresos por u$s 59.700 millones, un margen bruto de 88,5% y una ganancia por acción cercana a u$s 38. Estas cifras superarían las estimaciones del mercado en 5%, 350 puntos básicos y 9%, respectivamente.
La explicación se encuentra en el precio de las memorias. Durante el cuarto trimestre fiscal, las cotizaciones spot de DDR5 aumentaron alrededor de 25%, mientras que las de NAND avanzaron aproximadamente 13%. Safra espera que en el trimestre siguiente los precios promedio de DRAM convencional suban otro 12% y los de NAND, cerca de 15%.
Por qué falta memoria
La inteligencia artificial no solamente requiere procesadores avanzados. Cada acelerador necesita grandes cantidades de memoria de alto ancho de banda, conocida como HBM, para acceder rápidamente a los datos utilizados por los modelos.
El problema es que fabricar HBM consume más capacidad que producir memorias convencionales. Según Safra, la relación de intercambio productivo pasa de aproximadamente tres veces para HBM3E a cuatro veces para HBM4E. Por lo tanto, el crecimiento de la memoria destinada a inteligencia artificial restringe la oferta disponible para otros productos.
A eso se suma que ampliar la producción requiere nuevas fábricas, salas limpias, instalación de equipamiento, certificaciones y mejoras graduales en el rendimiento de las plantas. Safra considera que estas limitaciones mantendrán ajustado el equilibrio entre oferta y demanda de DRAM hasta 2028.
El banco no espera que los precios suban eternamente. Su escenario base contempla que NAND alcance un máximo hacia fines de 2027 y que DRAM convencional lo haga hacia mediados de 2028. Pero cree que la expansión de la inteligencia artificial agéntica podría extender tanto la magnitud como la duración del ciclo.
Los agentes necesitan mantener más información disponible, trabajar con contextos extensos y ejecutar tareas simultáneas durante períodos prolongados. Esto eleva el consumo de memoria en distintas partes de la infraestructura: HBM para procesar la información más urgente, DRAM para mantener estados activos y NAND para almacenar contextos y bases de datos.
Safra estima que el gasto de capital de los grandes proveedores de servicios cloud podría alcanzar u$s 1,5 billones en 2027. Dentro de ese universo, calcula que la memoria representaría entre 55% y 60%, unos u$s 860.000 millones en el punto medio de la estimación.
El mercado mundial de DRAM y NAND, según sus proyecciones, crecería 44% interanual hasta aproximadamente u$s 1,35 billones durante ese año.
Microsoft pone el capital
El informe de Goldman Sachs muestra quién está detrás de buena parte de esa expansión. El banco mantuvo su recomendación de compra para Microsoft, incluida en su Conviction List, con un precio objetivo de u$s 640 frente a una cotización de u$s 493,78. Esto representa un potencial de 29,6%.
Goldman destaca que Microsoft tomó tres decisiones estratégicas durante los últimos años:
- adelantó inversiones de largo plazo en terrenos y centros de datos;
- distribuyó capacidad entre sus propias aplicaciones y clientes externos;
- y equilibró el gasto entre los desarrolladores de modelos avanzados y las empresas tradicionales.
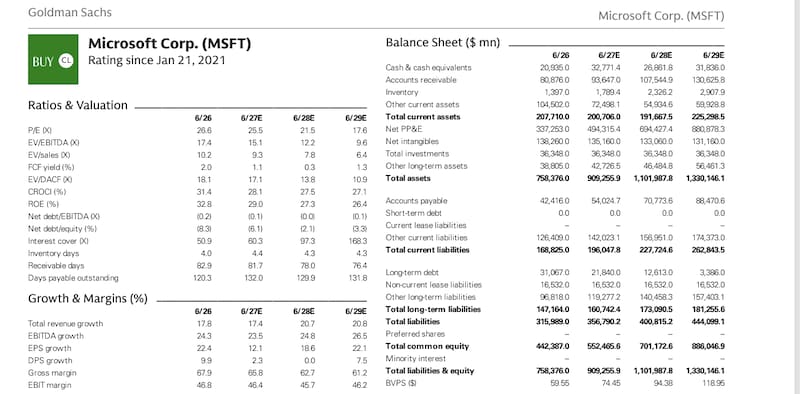
La tercera decisión es especialmente relevante. Durante el cuarto trimestre, las obligaciones contractuales pendientes de Microsoft, conocidas como RPO, aumentaron u$s 51.000 millones. De acuerdo con el informe, todo ese incremento provino de empresas y no de los grandes laboratorios dedicados a desarrollar modelos de frontera.
Esto sugiere que la demanda empieza a extenderse más allá de un grupo reducido de compañías como OpenAI. Microsoft puede colocar la infraestructura entre clientes corporativos que utilizan Azure, Copilot, Microsoft 365 y otros servicios.
La compañía, además, busca reducir el costo de operación mediante chips propios como MAIA 200 y una estrategia que permite ofrecer múltiples modelos. Su plataforma Foundry ya aloja aproximadamente 11.000 modelos con diferentes niveles de capacidad y precios.
El riesgo detrás de la inversión
El desafío es que la infraestructura exige cantidades enormes de capital antes de producir ingresos.
Goldman calcula que las inversiones de Microsoft pasarán de u$s 115.948 millones en el ejercicio fiscal 2026 a u$s 190.981 millones en 2027. Para 2028 podrían alcanzar u$s 261.841 millones y en 2029, u$s 284.081 millones.
Esta aceleración afectaría temporalmente la generación de caja. El flujo de caja libre bajaría desde aproximadamente u$s 66.987 millones en 2026 hasta u$s 40.027 millones en 2027 y u$s 11.903 millones en 2028. Recién en 2029 se recuperaría hasta cerca de u$s 46.948 millones.
Goldman considera que Microsoft puede superar este desafío porque utiliza una infraestructura común para Azure, sus aplicaciones, sus propios modelos y los servicios vendidos a terceros. Una mayor utilización permitiría que los márgenes de la inteligencia artificial se aproximen con el tiempo a los del negocio cloud.
La compañía también espera modificar gradualmente la manera de cobrar por el software. Además de la tradicional licencia por usuario, incorporaría componentes vinculados al consumo y, eventualmente, al trabajo o los resultados producidos por los agentes.
La oportunidad sería mayor, pero también el riesgo. Microsoft debe demostrar que los clientes utilizarán la inteligencia artificial con suficiente intensidad para justificar la infraestructura desplegada.
Goldman menciona como amenazas una implementación más lenta de sus chips propios, inversiones superiores a las proyectadas, menor expansión de los márgenes y el avance de herramientas capaces de desarrollar software personalizado, que podrían afectar a sus aplicaciones tradicionales.