En esta noticia
Mercado Libre enfrenta una prueba clave ante Wall Street con la presentación de su próximo balance: demostrar que el fuerte crecimiento de sus ventas puede traducirse en mayores ganancias.
Los grandes bancos anticipan escenarios diferentes para la acción: Morgan Stanley recomienda sobreponderar y fija un precio objetivo de u$s 2.450, mientras Citi mantiene una postura neutral, con un objetivo de u$s 2.100.
Para el negocio argentino, Morgan Stanley proyecta un crecimiento interanual de 36% en el volumen de ventas a tipo de cambio constante, aunque advierte que las inversiones en logística, crédito y beneficios comerciales “seguirán presionando la rentabilidad”.
El resultado de ese balance resultará clave para evaluar si la compañía comienza a recuperar márgenes sin resignar su expansión regional.
El banco estima que el 4 de noviembre de 2026 será la fecha tentativa de presentación de los resultados del tercer trimestre de la compañía fundada por Marcos Galperín. Sus estimaciones apuntan a ingresos por u$s 10.805 millones, un 46% más interanual, y una ganancia operativa de u$s 743 millones, con una suba de apenas 2,7%.
Esa diferencia resume la discusión que atraviesa a la compañía: Mercado Libre crece con fuerza, pero una parte significativa de esa expansión se destina a financiar envíos, logística, crédito y desarrollo tecnológico. Para Morgan Stanley, el próximo balance puede mostrar que la mayor presión inicial sobre los márgenes “ya empieza a quedar atrás”.
El precio objetivo del banco implica un potencial de apreciación de 33,2% frente a los u$s 1.839,11 valores a los que se elaboró el reporte.
Por su parte, el Citi muestra una postura más cautelosa sobre la acción y mantiene una recomendación “Neutral” y un precio objetivo de u$s 2.100. Ese valor implica un potencial de suba de 11% frente a los u$s 1.892,44 a los valores que utiliza como referencia.
Las proyecciones de Morgan Stanley para el trimestre están cerca del consenso de analistas que recoge el propio informe. Su estimación de ganancia operativa de u$s 743 millones se compara con los u$s 747 millones que espera el grueso de los analistas. Por eso, el argumento favorable para la acción pasa por confirmar una trayectoria que permita acelerar las ganancias durante el próximo año.
El margen operativo previsto es de 6,9%: todavía estaría 2,9 puntos porcentuales por debajo del tercer trimestre de 2025, aunque mejoraría 0,2 puntos frente al segundo trimestre de 2026. Si se cumple el pronóstico, la ganancia operativa volvería a crecer interanualmente después de tres trimestres de caídas.
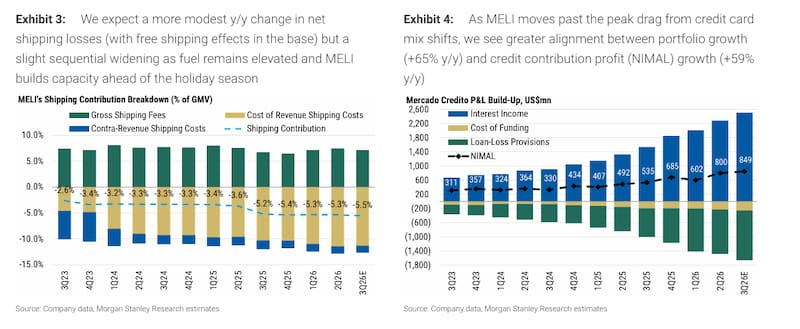
Para la ganancia neta, Morgan Stanley calcula u$s 500 millones, un aumento interanual de 19%, favorecido por menores pérdidas cambiarias. Dentro de los ingresos, espera una expansión de 44% en comercio electrónico y de 48% en servicios financieros.
Brasil: el big player de Mercado Libre
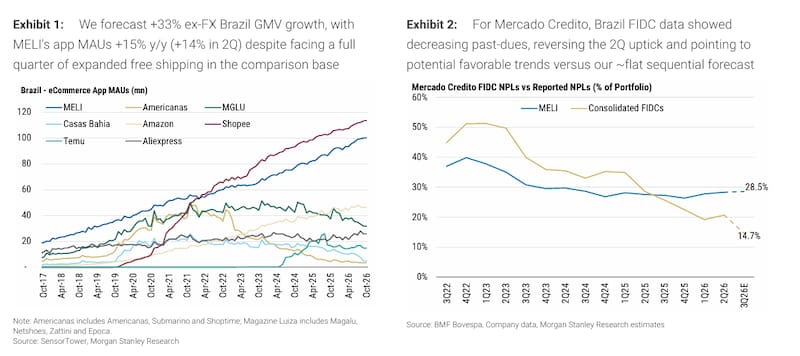
Brasil ocupa un lugar central en esa lectura. Desde junio de 2025, la ampliación de los envíos gratuitos ayudó a impulsar las ventas, pero también elevó el costo de sostener la propuesta comercial. Ahora, la comparación interanual empieza a incorporar un trimestre completo con esos beneficios ya vigentes.
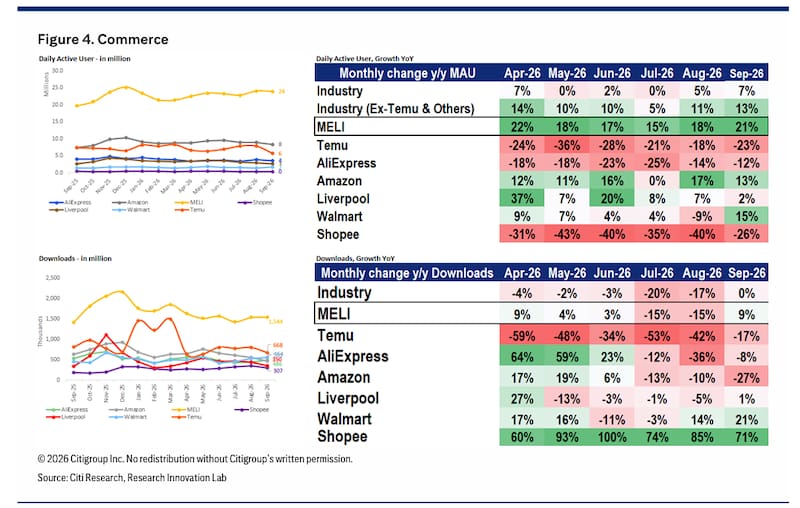
Morgan Stanley espera que el volumen de ventas de productos en Brasil crezca 33% interanual a tipo de cambio constante, frente al 39% del segundo trimestre. Considera que ese ritmo seguiría elevado pese a una base de comparación más exigente. También observa señales de mayor racionalidad competitiva, con ajustes de tarifas en Mercado Libre y otras plataformas.
El seguimiento de aplicaciones de Citi ofrece una señal complementaria. Según su monitoreo con datos de Sensor Tower, el crecimiento interanual de los usuarios activos diarios de Mercado Libre en Brasil pasó de 36% en el segundo trimestre a 31% en el tercero.
No obstante y aun con esa moderación, superó el avance de aproximadamente 16% de Shopee y de 14% de Amazon. Citi considera que esa diferencia sugiere que Mercado Libre sigue ganando participación.
La compañía mantiene iniciativas que requieren recursos, entre ellas las entregas rápidas y las compras mediante transmisiones en vivo. Sin embargo, Morgan Stanley considera que podrían financiarse parcialmente mediante una reasignación de los presupuestos existentes de logística y marketing. Esa posibilidad sostiene su expectativa de márgenes más estables.
¿Qué espera Wall Street para el negocio en la Argentina?
En la Argentina, Morgan Stanley anticipa que el volumen de ventas de productos crezca 36% interanual a tipo de cambio constante, frente al 38% del trimestre anterior. La cifra conserva el efecto de la inflación y, por lo tanto, no debe interpretarse como un aumento real de las ventas.
El banco vincula la desaceleración con la normalización de la inflación y “un consumo que todavía se mantiene débil”. Al mismo tiempo, señala que las inversiones de los últimos trimestres y las iniciativas de MELI+ podrían favorecer un desempeño comercial superior al que contempla su escenario base.
La contrapartida aparece en la rentabilidad. Morgan Stanley proyecta un margen de contribución de 31,7% para la operación argentina, una caída de ocho puntos porcentuales frente a un año antes y de 2,2 puntos respecto del trimestre previo.
Detrás de esa presión identifica inversiones en la red de almacenamiento y preparación de pedidos, tarjetas y beneficios de MELI+. La lectura del banco combina, así, una apuesta por ampliar el negocio local con un costo de corto plazo sobre sus márgenes.
Los datos de Citi permiten observar la actividad de las aplicaciones en ese contexto. Según su relevamiento, Mercado Libre alcanzó aproximadamente 11 millones de usuarios activos diarios en la Argentina durante septiembre, un 11% más interanual, frente al crecimiento de 9% del sector. El banco señala que se mantuvo como la principal plataforma de comercio electrónico dentro del universo que sigue.
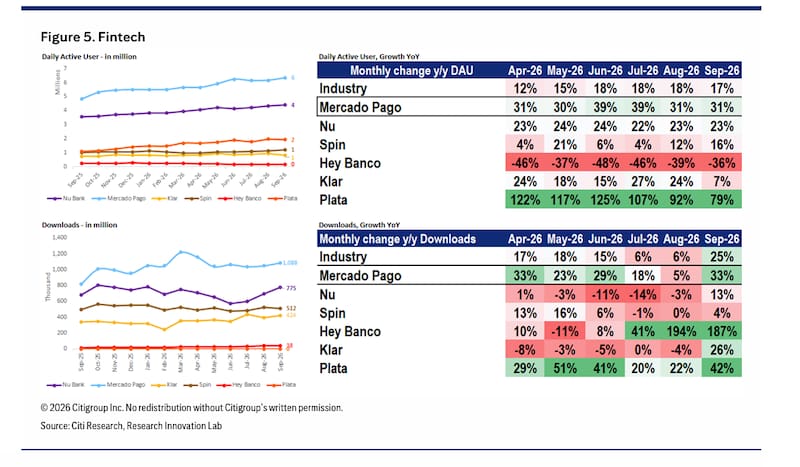
En Mercado Pago, el monitoreo registró unos 22 millones de usuarios activos diarios, con un crecimiento interanual de 13%, por encima del 4% del sector. Las descargas de su aplicación aumentaron 37%, hasta aproximadamente 830.000 en septiembre.
Estas métricas reflejan uso y descargas de aplicaciones; complementan las proyecciones financieras, aunque no equivalen a ventas ni a ganancias.
Mercado Pago y la publicidad aportan otros dos factores relevantes para el balance. En crédito, Morgan Stanley estima una cartera de u$s 18.200 millones, un 65% más interanual y un 11% por encima del trimestre anterior. El crecimiento seguiría elevado, aunque con una expansión más moderada que en el segundo trimestre.
El banco espera mayor prudencia en el otorgamiento a los segmentos de clientes más riesgosos de Brasil. También proyecta un margen financiero después de pérdidas crediticias de 19,7%, frente al 20,7% del trimestre previo, principalmente por el mayor peso de las tarjetas dentro de la cartera.
En publicidad, prevé un crecimiento cercano al 60% interanual y una participación equivalente al 2,8% del volumen de ventas de productos. Por la elevada rentabilidad que estima para Mercado Ads, calcula que su expansión podría aportar unos u$s 30 millones adicionales de ganancia operativa frente al trimestre anterior.
La apuesta de fondo aparece en las proyecciones para 2027. Morgan Stanley calcula ingresos por u$s 53.940 millones y una ganancia operativa de u$s 4.397 millones, aproximadamente 51% más que los u$s 2.921 millones que utiliza como base para 2026 en su tabla comparativa. El margen operativo subiría a 8,2%.
El banco añade que, incluso si Mercado Libre decidiera reinvertir para mantener estables los márgenes en 2027, “el crecimiento de los ingresos que proyecta permitiría una expansión cercana al 30% de la ganancia operativa”.
Sin embargo, ese escenario depende de que las inversiones maduren sin nuevas presiones importantes de la competencia, los costos logísticos o la calidad del crédito. El próximo balance permitirá evaluar si Mercado Libre puede sostener su crecimiento y empezar a convertir una mayor parte de sus ingresos en ganancias, mientras sigue financiando la expansión de su negocio argentino.