En esta noticia
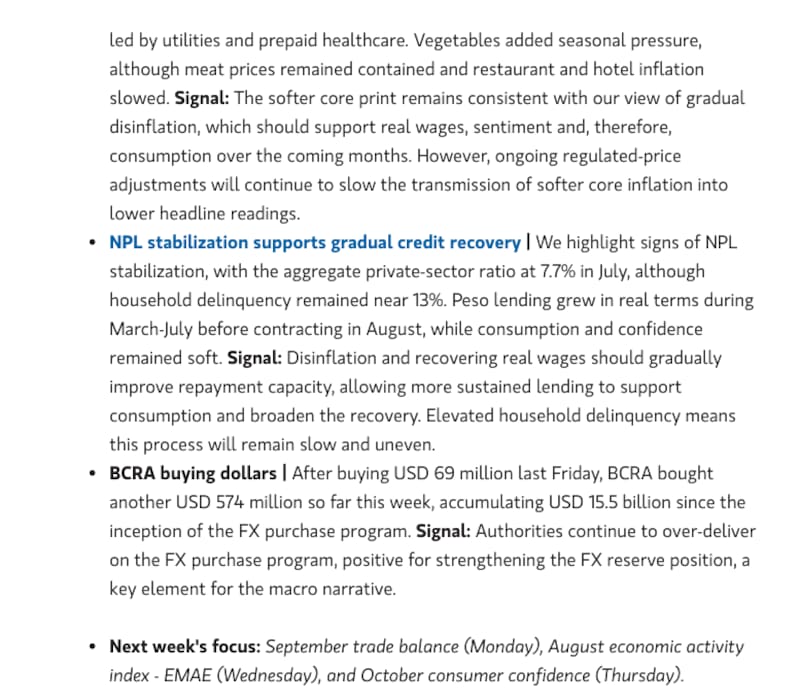
Morgan Stanley identifica un factor concreto que frena la recuperación económica de la Argentina: la elevada morosidad de los hogares, que se mantiene cerca del 13% y limita la capacidad de las familias para acceder a nuevos créditos y sostener el consumo.
En su informe del 17 de octubre, el banco de Wall Street advierte que este deterioro financiero dificulta que las señales de mejora macroeconómica, como la desaceleración de la inflación núcleo y la acumulación de reservas del Banco Central, se traduzcan rápidamente en una reactivación de la demanda.
Aunque prevé una recomposición gradual de los salarios reales y una estabilización de los préstamos irregulares, considera que la recuperación del crédito y del consumo seguirá condicionada por la capacidad de pago de las familias.
La elevada morosidad de los hogares aparece como uno de los límites para que la mejora macroeconómica argentina se traduzca en una recuperación más amplia. Morgan Stanley detecta señales favorables en la inflación, las compras de dólares del Banco Central y la estabilización de los préstamos irregulares, pero advierte que las dificultades de pago de las familias harán que la recuperación del crédito y el consumo sea lenta y desigual.
El documento destaca las señales de estabilización de la cartera irregular del sector privado, cuyo indicador agregado se ubicaba en el 7,7% en julio. La diferencia con el nivel observado entre las familias muestra por qué una mejora del conjunto todavía puede convivir con dificultades importantes en el segmento más directamente vinculado con el consumo.
La cautela también se apoya en la evolución de los préstamos. Según Morgan Stanley, el crédito en pesos creció en términos reales entre marzo y julio, pero se contrajo en agosto, mientras el consumo y la confianza permanecían débiles. La expansión previa, por lo tanto, todavía debía consolidarse.
La conexión entre esas variables es central en el diagnóstico del banco: una mejora del salario real ayudaría a recomponer la capacidad de pago, facilitaría una expansión más sostenida del crédito y permitiría que el financiamiento acompañara el consumo. La elevada mora de los hogares condiciona la velocidad de ese recorrido.
Por eso, la advertencia apunta al ritmo y al alcance de la recuperación. El informe identifica avances, aunque considera que su transmisión hacia las familias llevará tiempo. La estabilización de la morosidad es una señal favorable cuyo impacto deberá confirmarse con una mejora sostenida de los pagos y del financiamiento.
Variables positivas y negativas
En materia de precios, Morgan Stanley encuentra un elemento alentador dentro de un dato general que se aceleró. La inflación de septiembre fue del 1,9% mensual, por encima del 1,7% de agosto y del 1,8% que esperaba la entidad, aunque en línea con el consenso. La variación interanual alcanzó el 33,4%.
La inflación núcleo, en cambio, se moderó al 1,7%, mientras los precios regulados aumentaron el 2,3%, impulsados por los servicios públicos y la medicina prepaga. Las verduras sumaron presión estacional, aunque los precios de la carne se mantuvieron contenidos y se desaceleraron los aumentos en restaurantes y hoteles.
Para el banco, la moderación de la núcleo es consistente con una desinflación gradual que debería favorecer los salarios reales, la confianza y, posteriormente, el consumo. El límite vuelve a estar en la velocidad: los ajustes de precios regulados seguirán demorando la traducción de esa mejora en menores registros de inflación general.
El otro respaldo al diagnóstico macroeconómico proviene de las compras de divisas. Al corte del informe, el BCRA había adquirido u$s 574 millones en lo transcurrido de la semana, después de comprar u$s 69 millones el viernes anterior. Desde el inicio del programa, las adquisiciones acumuladas alcanzaban los u$s 15.500 millones.
Morgan Stanley considera que las autoridades continúan superando lo previsto en el programa de compras y destaca su aporte al fortalecimiento de las reservas, una variable central para la estabilidad macroeconómica. Ese acumulado corresponde a adquisiciones de divisas y no equivale a un aumento idéntico de las reservas netas.
Las proyecciones de la entidad completan un escenario de mejora gradual. Espera que la economía argentina crezca un 2,8% en 2026 y un 2,7% en 2027, con una inflación interanual a diciembre del 29,7% y del 21%, respectivamente. La expansión prevista para el próximo año se mantiene prácticamente al ritmo del actual.
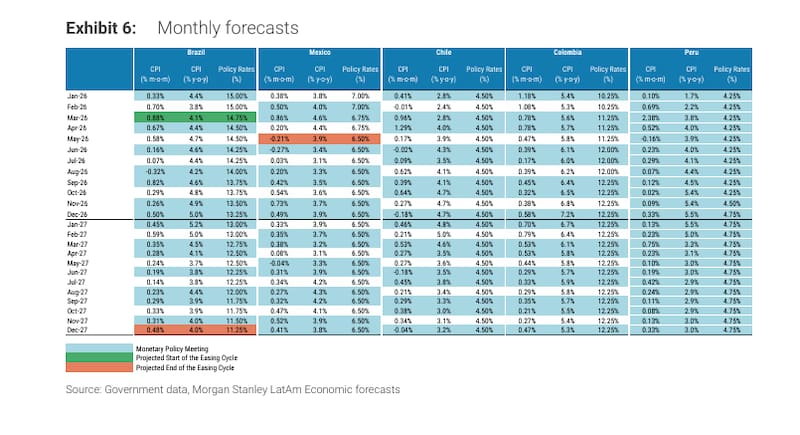
Para el cierre de 2026, el banco proyecta un tipo de cambio de $1.633 por dólar y reservas internacionales por u$s 49.000 millones. Para fines de 2027, estima $1.938 y u$s 55.000 millones. También contempla un superávit primario del 1,3% del PIB en ambos años y un resultado fiscal total del 0,1% del PIB este año, seguido por equilibrio en 2027.
La tensión que surge de ese escenario es cuánto tardará el fortalecimiento macroeconómico en reflejarse en una recuperación más extendida de la demanda. La acumulación de reservas y la menor inflación contribuyen a ese proceso, mientras la situación financiera de los hogares sigue condicionando uno de sus canales: el crédito.
Para la semana del 19 al 23 de octubre, Morgan Stanley pone el foco en la balanza comercial de septiembre, el EMAE de agosto y la confianza del consumidor de octubre. Esos datos permitirán seguir tanto el frente externo como la actividad y las expectativas de las familias. La mejora de la capacidad de pago y una expansión sostenida de los préstamos serán claves para que el consumo gane fuerza.