En esta noticia
La carrera por la inteligencia artificial necesita algo más que buenos resultados trimestrales: necesita dinero para construir la infraestructura que hará posibles esos resultados. Ya compiten por el capital de los inversores los Treasuries vs. los corporativos.
Los centros de datos, la capacidad de cómputo y los proyectos asociados exigen inversiones que se cuentan en miles de millones de dólares. Por eso, las grandes tecnológicas también salen al mercado de deuda a buscar fondos.
Ese movimiento abre una pregunta para Wall Street que va más allá de las acciones: ¿puede la financiación de la IA influir en las tasas que pagan los bonos de Estados Unidos?
En su último informe Global View, Galicia Research sostiene que la creciente demanda de capital de las tecnológicas ya compite con el Tesoro estadounidense por los inversores de largo plazo.
La explicación parte de una decisión habitual para fondos de pensión y aseguradoras. Si quieren colocar dinero durante muchos años, pueden comprar bonos del Tesoro o deuda emitida por empresas.
Pero cuando aparecen más emisiones corporativas para financiar proyectos de IA, aumenta la oferta de activos que buscan captar a esos compradores.
Según Galicia, esa competencia puede contribuir a que el rendimiento exigido a los bonos largos permanezca elevado.
Cabe señalar también que las tasas del Tesoro responden a las expectativas de inflación, al crecimiento económico, a las decisiones de la Reserva Federal (Fed) y a las propias necesidades de financiación del Gobierno. Pero la IA, que hasta ahora dominaba la conversación sobre el precio de las acciones, empieza a ocupar un lugar en el debate sobre el costo del dinero.
De la Bolsa al mercado de deuda
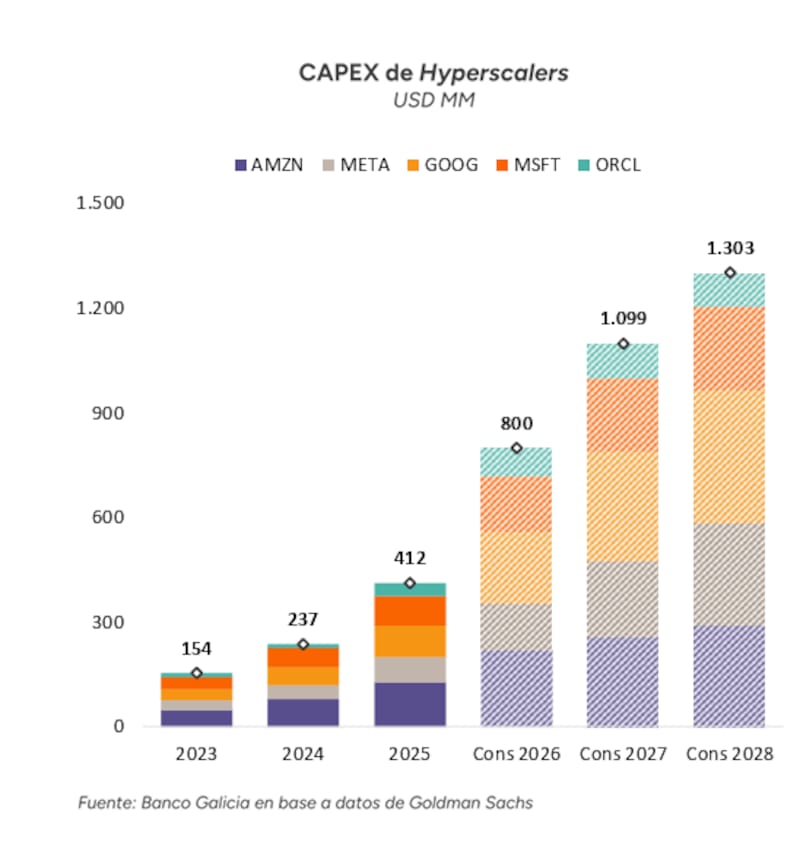
Galicia pone el foco en los hyperscalers: grandes compañías que expanden la infraestructura tecnológica sobre la que funcionan los servicios de inteligencia artificial. El informe incluye entre ellas a Microsoft, Amazon, Alphabet, Meta y Oracle.
Sus proyectos demandan desembolsos durante años, mientras que los ingresos que podrían justificar esas inversiones llegarán de manera gradual. Para financiar esa diferencia de tiempos, las empresas y los proyectos vinculados con ellas recurren, entre otras fuentes, a la emisión de bonos.
El informe cita una colocación de Alphabet a 30 años con un rendimiento cercano al 6,4%, alrededor de 115 puntos básicos por encima del bono del Tesoro comparable.
También menciona deuda destinada a financiar un centro de datos vinculado con Meta con un rendimiento superior al 7,5%. Las operaciones tienen estructuras y riesgos distintos, pero ilustran un mismo fenómeno: desplegar IA a gran escala requiere atraer inversores dispuestos a inmovilizar capital a largo plazo.
En su conferencia posterior a la última reunión de la Fed, su presidente, Kevin Warsh, mencionó expresamente la competencia por capital entre los factores que, a su juicio, ayudan a explicar el aumento de los rendimientos largos.
Señaló que las tecnológicas están buscando financiación en el mercado, aunque también atribuyó el movimiento a la fortaleza de la economía y a la geopolítica.
Por qué puede afectar al Tesoro
Cuando se habla de que una tasa de un bono «sube», se habla de su rendimiento: lo que obtiene quien lo compra al precio de mercado.
Si el precio de un bono existente baja, su rendimiento sube. Por eso, una mayor competencia para atraer compradores puede traducirse en rendimientos más altos, aunque no sea el único factor que determina su precio.
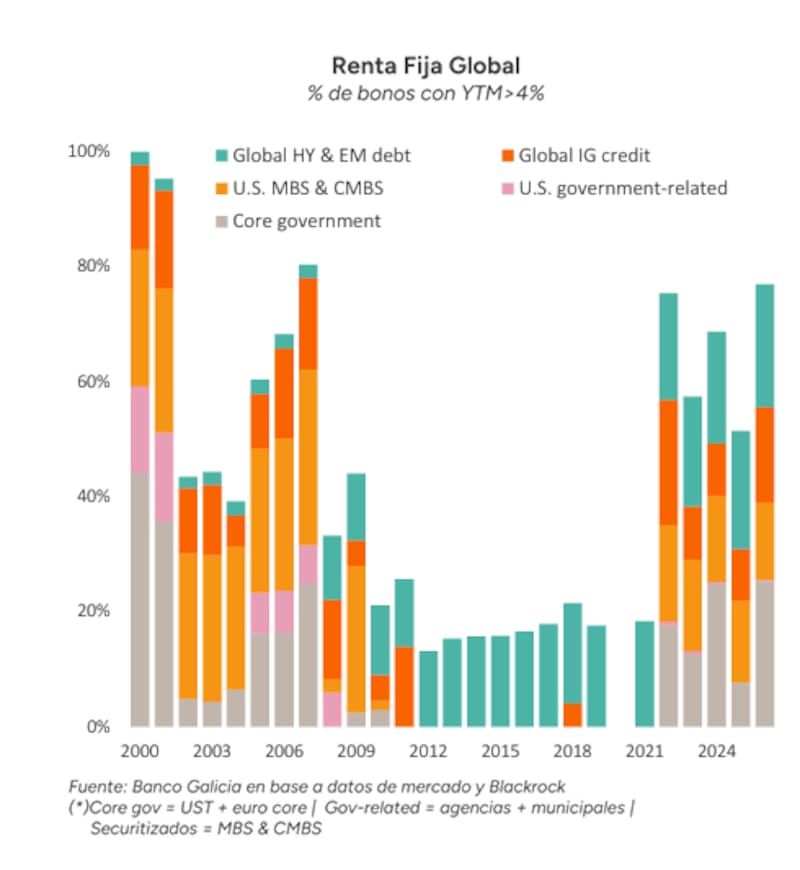
Galicia plantea que las grandes emisiones ligadas a la IA compiten con los bonos del Tesoro por inversores que buscan activos de plazo largo. En ese escenario, a Estados Unidos podría resultarle más difícil conseguir que esos inversores acepten rendimientos menores por su deuda.
La discusión cobra fuerza después de que la Fed elevara su tasa de referencia en 25 puntos básicos, hasta un rango de 3,75% a 4%. Las proyecciones publicadas en esa reunión ubicaron la mediana de la tasa en 4,1% para fines de 2026 y también para fines de 2027. Ese horizonte refuerza la atención sobre cuánto tiempo puede seguir “caro” financiarse.
Sin embargo, la tasa que fija la Fed y el rendimiento de un bono a diez o treinta años no son lo mismo. La primera incide directamente en el costo del dinero de corto plazo; los segundos incorporan expectativas sobre muchos años. Ahí es donde Galicia ubica el efecto potencial de la IA: en la competencia sostenida por fondos de largo plazo.
La otra exigencia para las tecnológicas
El costo de financiar la IA también vuelve sobre las propias empresas. Para Galicia, el mercado ya les concede menos margen para prometer crecimiento futuro sin mostrar resultados.
Según sus cálculos, Microsoft, Amazon, Alphabet, Meta y Oracle cotizan en conjunto a 21,6 veces sus ganancias esperadas, frente a 21,3 veces para el S&P 500. La prima de valuación que distinguía al grupo se redujo casi por completo.
Eso cambia la pregunta que se hacen los inversores. El tamaño de la inversión en IA demuestra la ambición de las compañías, pero no garantiza su rentabilidad. Los próximos balances deberán mostrar si la demanda de sus servicios crece lo suficiente para sostener las ganancias y compensar el capital invertido.
Así, Wall Street sigue dos cuentas conectadas. Una es cuánto dinero necesitan las tecnológicas para construir la infraestructura de IA y a qué tasa lo consiguen. La otra es cuánto ganan con ella. Si el financiamiento se encarece mientras los beneficios tardan en llegar, la presión puede sentirse tanto en los bonos como en las acciones.