En esta noticia
Durante buena parte del auge de la inteligencia artificial, Wall Street miró quién fabricaba los chips y quién construía los centros de datos. Ahora aparece otra pregunta: ¿de dónde saldrá la electricidad para ponerlos en marcha? La respuesta puede definir tanto el calendario de los proyectos como las ganancias de una nueva camada de proveedores.
En este contexto, un gigante de las inversiones detalló sus acciones “top pick” para aprovechar el cuello de botella.
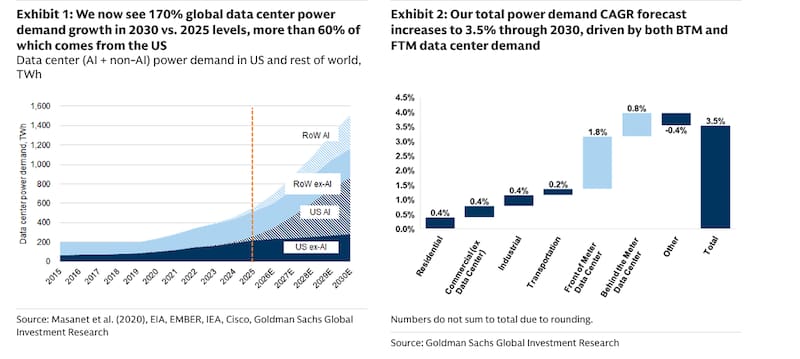
Goldman Sachs estima que la demanda eléctrica mundial de los centros de datos será 170% mayor en 2030 que en 2025.
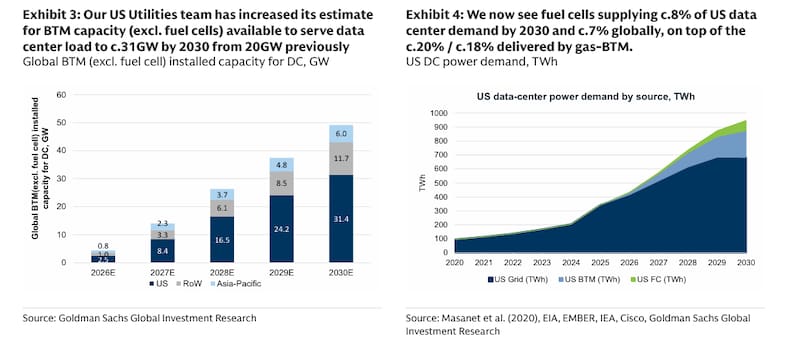
Las redes, advierte el gigante de Wall Street, no avanzan a la misma velocidad. Por eso elevó de 40 a 67 gigavatios (GW) su previsión de capacidad de generación instalada junto a esos centros hacia el final de la década.
La cifra abarca distintas tecnologías. Turbinas, motores a gas y celdas de combustible podrían abastecer, en conjunto, el 28% de la demanda eléctrica de los centros de datos estadounidenses y el 25% de la demanda global en 2030, según el escenario del banco. Son proyecciones de adopción, no capacidad ya construida ni pedidos confirmados.
El cambio tiene una consecuencia directa para los inversores y es que el gasto en IA podría llegar más allá de las empresas de semiconductores y software, hacia fabricantes de equipos eléctricos que hasta hace poco quedaban fuera del centro de la conversación bursátil.
La carrera por encender los servidores
Para un desarrollador, conseguir electricidad antes puede ser más valioso que obtenerla al menor costo posible. Un centro de datos terminado que espera su conexión a la red tiene capital inmovilizado y no puede operar a plena capacidad. Esa urgencia modifica la elección de tecnología, dice el banco de inversión.
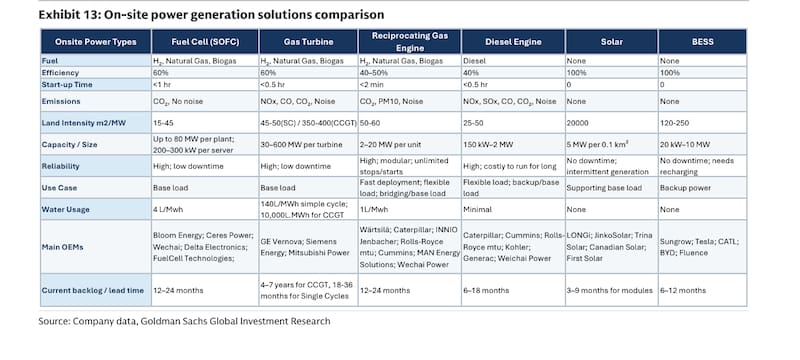
En el modelo de Goldman Sachs para un centro de datos de 500 megavatios, los motores a gas presentan un costo estimado de generación de u$s 80 por megavatio hora (MWh) y las turbinas de ciclo combinado, de u$s 81. Las celdas de combustible llegan a u$s 117 por MWh, aunque el cálculo baja a u$s 90 al incorporar un crédito fiscal estadounidense del 30% bajo los supuestos del informe.
Pese a ser la opción más cara en esa comparación inicial, Goldman coloca a las celdas de combustible en el primer puesto de su evaluación general. Su ventaja está en la rapidez de despliegue, la confiabilidad y el menor espacio que necesitan.
El banco calcula que los proyectos modulares pueden desplegarse en aproximadamente seis a doce meses, mientras que los plazos de entrega de las grandes turbinas a gas se han estirado.
Eso no convierte a una tecnología en ganadora universal. Las turbinas de ciclo combinado conservan una fuerte ventaja de costos en proyectos grandes que pueden esperar. Los motores a gas ofrecen una alternativa modular y competitiva en precio. La elección depende del terreno, los permisos, los tiempos de entrega y la necesidad de asegurar suministro continuo.
Las apuestas en celdas de combustible
En este segmento, Goldman Sachs destaca como acciones top pick a Ceres Power, Weichai Power y Delta Electronics, todas con recomendación “Buy” en las coberturas citadas por el informe. Cada una participa de una parte distinta de la cadena.
Ceres Power desarrolla tecnología de celdas de combustible de óxido sólido y la licencia a fabricantes. Su apuesta consiste en que esos socios aumenten la producción y, con ella, los ingresos por regalías. En el escenario base del banco, las regalías llegarían a £99 millones en 2030; en uno más favorable, a £178 millones. La diferencia muestra el riesgo de ejecución: Ceres necesita que sus licenciatarios fabriquen y vendan a escala.
Weichai Power, fabricante chino de motores y accionista de Ceres, ofrece una exposición más amplia. Puede vender equipos diésel de respaldo, motores a gas y, si prospera el desarrollo previsto, celdas de combustible. Goldman proyecta que el negocio de generación para centros de datos de IA gane peso en sus resultados hacia 2028. El supuesto exige una fuerte expansión de capacidad y ventas.
Delta Electronics ya suministra equipos de alimentación eléctrica y refrigeración para centros de datos. Su posible crecimiento adicional está en los sistemas de celdas de combustible que desarrolla con tecnología de Ceres. La empresa apunta a una producción piloto hacia fines de 2026 y a la fabricación masiva entre 2027 y 2028, de acuerdo con el informe.
Goldman estima que estas últimas podrían aportar cerca de 12 GW de capacidad instalada en Estados Unidos y 18 GW a escala global para 2030. Calcula un mercado acumulado de equipos de alrededor de u$s 35.000 millones en Estados Unidos y u$s 55.000 millones en el mundo hasta ese año. Se trata del tamaño potencial del mercado, no de ventas atribuidas a las tres compañías.
Turbinas y motores: pedidos hoy, servicios mañana
Del lado de la generación convencional, el banco pone en otros papeles top picks: GE Vernova, Siemens Energy, Mitsubishi Heavy Industries e INNIO. En este caso, la tesis de inversión combina demanda de equipos, capacidad de fabricación y contratos de mantenimiento posteriores.
GE Vernova llega con una cartera de pedidos y reservas de producción de turbinas que el informe sitúa en 116 GW al segundo trimestre de 2026. La compañía busca ampliar su capacidad anual a 30 GW en 2028. Para Goldman, el volumen de pedidos da visibilidad, aunque también plantea una exigencia: producir y entregar los equipos sin que los cuellos de botella de la cadena de suministro retrasen los proyectos.
En Siemens Energy, Goldman resalta el negocio de servicios asociado a cada turbina instalada. Según el informe, la empresa acumuló 87 GW en compromisos, de los cuales 24 GW están vinculados a centros de datos. La venta del equipo puede convertirse después en ingresos durante años por mantenimiento. Esa es una parte central de la tesis bursátil, aunque la compañía también está expuesta a otros negocios y riesgos, incluidos los de su división eólica.
Mitsubishi Heavy Industries aparece como beneficiaria de la escasez global de grandes turbinas eficientes. El banco espera que la empresa empiece a reconocer más ingresos de proyectos contratados previamente y proyecta una mejora de márgenes en su división Energy Systems. La variable decisiva será su capacidad para aumentar la producción y transformar la cartera de pedidos en ganancias.
INNIO representa otra vía: motores a gas que pueden instalarse por módulos para abastecer centros de datos. Según Goldman, estos clientes representaron aproximadamente el 60% de los pedidos de equipos de la compañía en 2025, frente al 24% en 2024. Al segundo trimestre de 2026, su cartera de pedidos más reservas de capacidad superaba los 15 GW, más de cuatro veces su capacidad de fabricación de ese momento. La oportunidad es clara; también lo es el desafío de ampliar la producción para atenderla.
La distinción entre las siete acciones es más que abarcativa. Ceres y sus socios dependen especialmente de que las celdas de combustible despeguen a escala comercial. Los fabricantes de turbinas y motores ya tienen pedidos, pero deben ampliar capacidad y cumplir plazos. Ninguna de esas tesis depende únicamente de la IA: también intervienen la demanda eléctrica general, la regulación, los costos y la ejecución de cada compañía.
El próximo dato que debería seguir Wall Street no es solo cuántos centros de datos se anuncian. Es cuántos consiguen electricidad, qué tecnología eligen y quién logra entregar los equipos a tiempo. Ahí se verá qué parte del boom energético de la IA llega efectivamente a los balances