En esta noticia
La carrera mundial por desarrollar inteligencia artificial no solo beneficia a los fabricantes de chips, las grandes tecnológicas y los proveedores de infraestructura. Detrás de cada centro de datos, planta de semiconductores y proyecto energético aparece una necesidad creciente de financiamiento que promete convertirse en un negocio multimillonario para los bancos.
Goldman Sachs considera que el sector financiero será uno de “los grandes ganadores indirectos del ciclo”.
Y es que su ventaja no consiste necesariamente en prestar todo el dinero requerido, sino en participar en casi todos los eslabones del proceso: asesorar a las empresas, estructurar créditos, colocar bonos y acciones, organizar préstamos sindicados, ofrecer coberturas y distribuir el riesgo entre fondos e inversores institucionales.

El banco de inversión estadounidense sostiene que la IA tendrá un efecto positivo sobre la calidad crediticia de las entidades financieras por dos vías. La primera será la generación de comisiones e ingresos por financiamiento. La segunda, el uso interno de la tecnología para automatizar procesos, contener gastos y mejorar la eficiencia.
Con este escenario, Goldman reafirmó su recomendación de sobreponderar bonos bancarios frente a la deuda de compañías no financieras, especialmente las tecnológicas.
Los bancos cobran y las tecnológicas se endeudan
La diferencia entre ambos sectores está en la posición que ocupan frente al boom inversor. Las empresas tecnológicas necesitan elevar sus gastos de capital para construir la infraestructura de IA. Los bancos, en cambio, pueden cobrar por conseguir y distribuir ese dinero sin necesariamente asumir todo el riesgo de largo plazo.
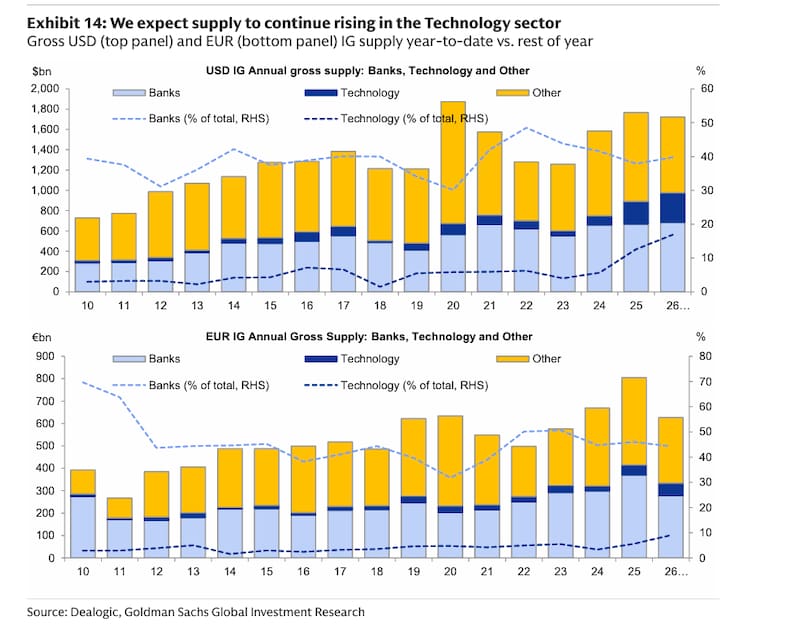
Goldman elevó de u$s 2,1 billones a u$s 2,3 billones su proyección de emisiones brutas de deuda corporativa investment grade en dólares para 2026. Para 2027 espera otros u$s 2,4 billones, lo que marcaría dos años consecutivos de récord.
Las tecnológicas ya representan cerca del 20% de las emisiones investment grade en dólares, contra aproximadamente 5% en 2024. La participación de los bancos, en cambio, se mantiene relativamente estable alrededor del 40%.
Para Goldman, esta diferencia resulta decisiva: mientras las compañías tecnológicas utilizan su capacidad de endeudamiento para pagar inversiones cada vez mayores, los bancos obtienen comisiones por estructurar esas operaciones y conservan una exposición mucho más selectiva.
El informe reconoce que la emisión de deuda bancaria en dólares también avanza a un ritmo récord. Pero atribuye ese crecimiento tanto al aprovechamiento de spreads reducidos para adelantar vencimientos como al aumento de actividades vinculadas con el ecosistema de IA, entre ellas el financiamiento corporativo y el prime brokerage para fondos que operan acciones tecnológicas.
Aunque la mayor oferta de bonos representa una presión técnica sobre el mercado, Goldman entiende que queda compensada por el crecimiento de las comisiones, el financiamiento y las mejoras de eficiencia.
Un negocio que ya mueve los ingresos de Wall Street
La oportunidad dejó de ser solamente una promesa. De acuerdo con los analistas de Goldman Sachs, las actividades relacionadas con la inteligencia artificial explicaron entre 50% y 55% del crecimiento registrado durante 2026 por los volúmenes y las comisiones de banca de inversión.
También aportaron alrededor del 40% del crecimiento de los ingresos por operaciones con acciones durante el primer semestre del año.
Los bancos pueden participar mediante financiamiento para la construcción de centros de datos, créditos puente, colocaciones de bonos, emisiones de acciones, coberturas financieras y préstamos a proveedores de equipos. La oportunidad también alcanza a las compañías energéticas y de infraestructura encargadas de abastecer la demanda eléctrica de los nuevos complejos tecnológicos.
Sin embargo, el modelo preferido es el denominado originate to distribute: la entidad estructura y concede inicialmente el financiamiento, pero luego distribuye una parte relevante del riesgo entre fondos de crédito privado, administradores de activos e inversores institucionales.
De esa manera, el banco cobra comisiones por originar, organizar y sindicar la operación sin mantener necesariamente el préstamo durante toda la vida del proyecto.
Los grandes bancos globales, mejor posicionados
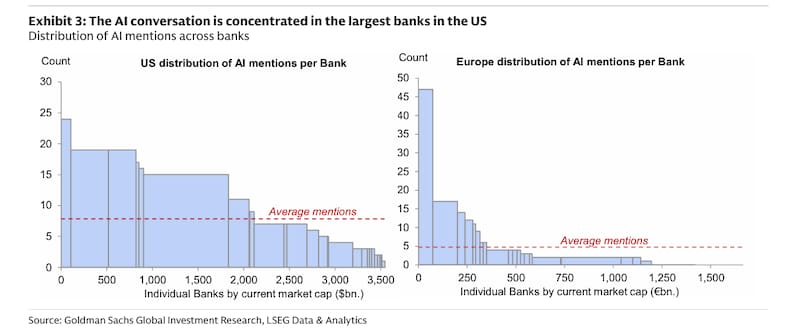
Los principales ganadores serían las grandes entidades estadounidenses con plataformas amplias de banca de inversión, mercados de capitales, trading, administración de activos y cobertura de riesgos.
Goldman no construye en el informe una lista de acciones bancarias recomendadas. Su preferencia se concentra en el crédito del sector. Sin embargo, señala que las firmas globales con mayor capacidad para originar, suscribir, sindicar y distribuir operaciones son las mejor posicionadas para capturar el negocio.
La oportunidad es más pronunciada en Estados Unidos porque allí se concentra buena parte de la construcción de centros de datos y capacidad informática a gran escala.
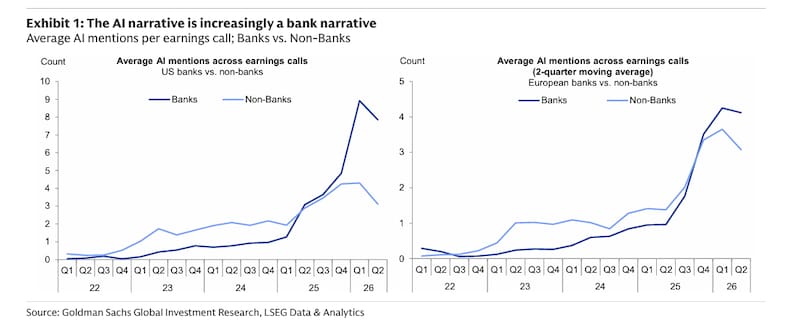
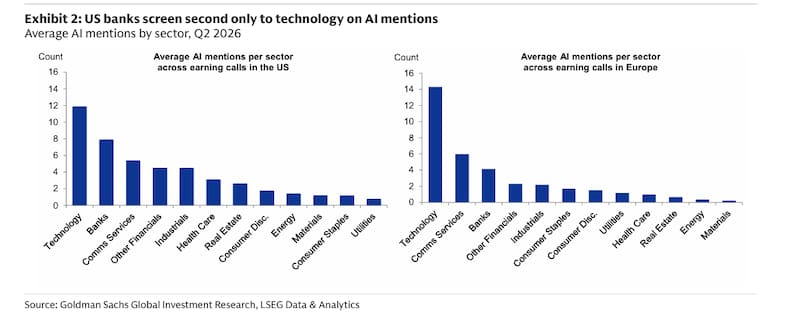
Durante el segundo trimestre de 2026, la inteligencia artificial fue mencionada un promedio de nueve veces en las presentaciones de resultados de los bancos estadounidenses, frente a cuatro menciones entre las entidades europeas. Los bancos norteamericanos también hablaron sobre inversiones y financiamiento de IA con una frecuencia nueve veces superior a la registrada entre las empresas no financieras.
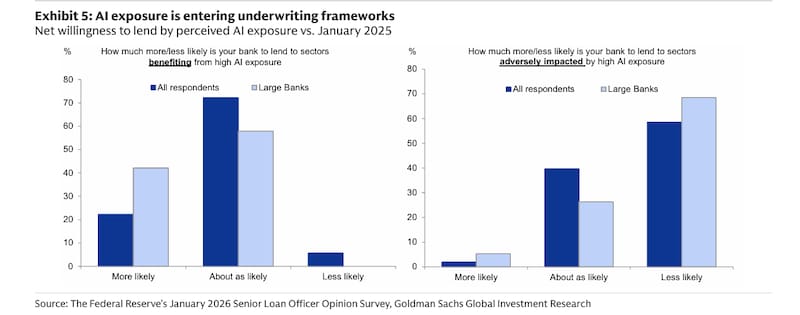
La Reserva Federal (Fed) ya detectó un cambio en los criterios crediticios. Según su encuesta de enero de 2026 a responsables de préstamos, las entidades muestran una mayor disposición a financiar compañías que podrían beneficiarse con la IA y una menor inclinación a prestarles a las potencialmente perjudicadas.
La exposición a la tecnología ya comenzó a ingresar formalmente en las decisiones de crédito.
¿Cuánto riesgo están asumiendo?
Por el momento, la exposición directa parece controlada. Según datos de supervisión de la Reserva Federal de Chicago citados por Goldman, los préstamos concedidos por los grandes bancos estadounidenses a sectores cercanos a la infraestructura de IA equivalen a solo 0,8% de sus activos totales.
Ese monto representa aproximadamente el 9% del capital Tier 1. No obstante, la proporción asciende al 25% cuando se incluyen las líneas y los compromisos de crédito todavía no desembolsados.
La diferencia funciona como señal de advertencia. La exposición actual es limitada, pero podría aumentar a medida que avance la construcción de centros de datos, plantas de semiconductores y nueva capacidad energética.
Además, las cifras directas no capturan todo el universo. Los bancos también financian a proveedores, empresas eléctricas y clientes que operan activos relacionados con IA. Son actividades que consumen balance, pero no siempre aparecen identificadas expresamente como préstamos tecnológicos.
Goldman espera que las entidades continúen siendo selectivas y eviten conservar exposiciones demasiado grandes o extensas. La escala de las inversiones previstas es demasiado grande para ser absorbida únicamente por los bancos y los mercados sindicados tradicionales.
Por eso, el crédito privado, los fondos de infraestructura, los vehículos inmobiliarios y los grandes administradores de activos deberán aportar una proporción creciente del capital de largo plazo.
La IA también promete reducir los costos bancarios
El segundo canal favorable está dentro de las propias entidades. Todos los bancos estudiados por Goldman mencionaron la automatización de procesos o la eficiencia operativa como objetivos centrales de sus iniciativas de IA.
La tecnología puede utilizarse para analizar créditos, procesar documentos, atender clientes, detectar fraudes, controlar operaciones, desarrollar software y automatizar tareas administrativas.
Goldman considera que el principal beneficio interno será la contención de gastos y la mejora del ratio de eficiencia, una medida que relaciona los costos operativos con los ingresos del banco. Cuanto menor es ese indicador, más eficiente resulta la entidad.
Por lo tanto, la mejora de productividad aparece como una oportunidad concreta, pero aún es difícil determinar cuánto dinero invierte cada banco y cuál es el retorno efectivo.