La Sala V de la Cámara Contencioso Administrativo Federal dejó sin efecto un ajuste en el impuesto a las Ganancias correspondiente al período fiscal 2009 y una multa equivalente a dos veces el tributo omitido que la entonces Administración Federal de Ingresos Públicos (AFIP, hoy ARCA) había impuesto a Pan American Energy (PAE).
Los jueces Guillermo Treacy y Pablo Gallegos Fedriani revocaron la sentencia del Tribunal Fiscal de la Nación (TFN) al entender que se vulneró el derecho del contribuyente “a ser juzgado en un plazo razonable”.
La decisión, firmada el 6 de octubre de 2026, tuvo origen en una determinación de oficio del impuesto a las Ganancias correspondiente al período fiscal 2009, vinculada a precios de transferencia. La AFIP-DGI había cuestionado la declaración jurada de PAE y determinado un monto de impuesto a ingresar, más intereses resarcitorios, además de aplicar una multa equivalente a dos veces el gravamen omitido en los términos del artículo 45 de la Ley 11.683.

El conflicto inició luego de una fiscalización de la AFIP-DGI, a raíz de operaciones realizadas por PAE (exportaciones de petróleo crudo Escalante y de gas butano) “con un ente vinculado domiciliado en el exterior y con intermediarios internacionales ubicados en países de baja o nula tributación”.
Al ser examinadas bajo el marco de los precios de transferencia, el organismo observó que “no habían sido pactadas respetando el principio del operador independiente”.
La AFIP-DGI dictó la Resolución 72/2017 el 19 de junio de 2017, mediante la cual impugnó la declaración jurada de PAE correspondiente al período fiscal 2009. La empresa apeló esa decisión ante el Tribunal Fiscal de la Nación el 12 de julio de ese año.
El 1° de julio de 2025, casi ocho años después de la apelación, el Tribunal Fiscal de la Nación rechazó el planteo de prescripción formulado por PAE y confirmó tanto el ajuste como la multa.
La empresa apeló ante la Cámara Contencioso Administrativo Federal e invocó la violación del derecho a ser juzgada en un plazo razonable, con cita del precedente “Losicer” de la Corte Suprema de Justicia de la Nación. Según indicó, habían transcurrido casi diez años desde el inicio de la fiscalización que derivó en el ajuste y casi ocho de esos años correspondieron al trámite del recurso ante el Tribunal Fiscal.
Al analizar el caso, los camaristas remarcaron que la Corte Suprema, en el precedente “Bonder Aaron”, dentro de las pautas de evaluación de la duración del plazo razonable, “destacó que el análisis global del procedimiento comprende tanto el sumario administrativo, como la instancia judicial de revisión cumplida ante esta Cámara, por lo que también queda englobado el trámite seguido ante el Tribunal Fiscal de la Nación”.
Con ese criterio, y conforme al precedente “Losicer”, estimaron que se vulneró “la garantía prevista en el artículo 8.1 de la Convención Americana de Derechos Humanos”, respecto al plazo razonable en la duración de los procesos.
Además, los jueces hicieron hincapié en el artículo 25 de la Ley 27.742 (Ley Bases), que incorporó expresamente el “derecho a un plazo razonable” dentro del principio de tutela administrativa previsto en la Ley Nacional de Procedimientos Administrativos. La norma establece que “la Administración está obligada a dictar resolución expresa y a notificarla en todos los procedimientos cualquiera sea su forma de iniciación”.
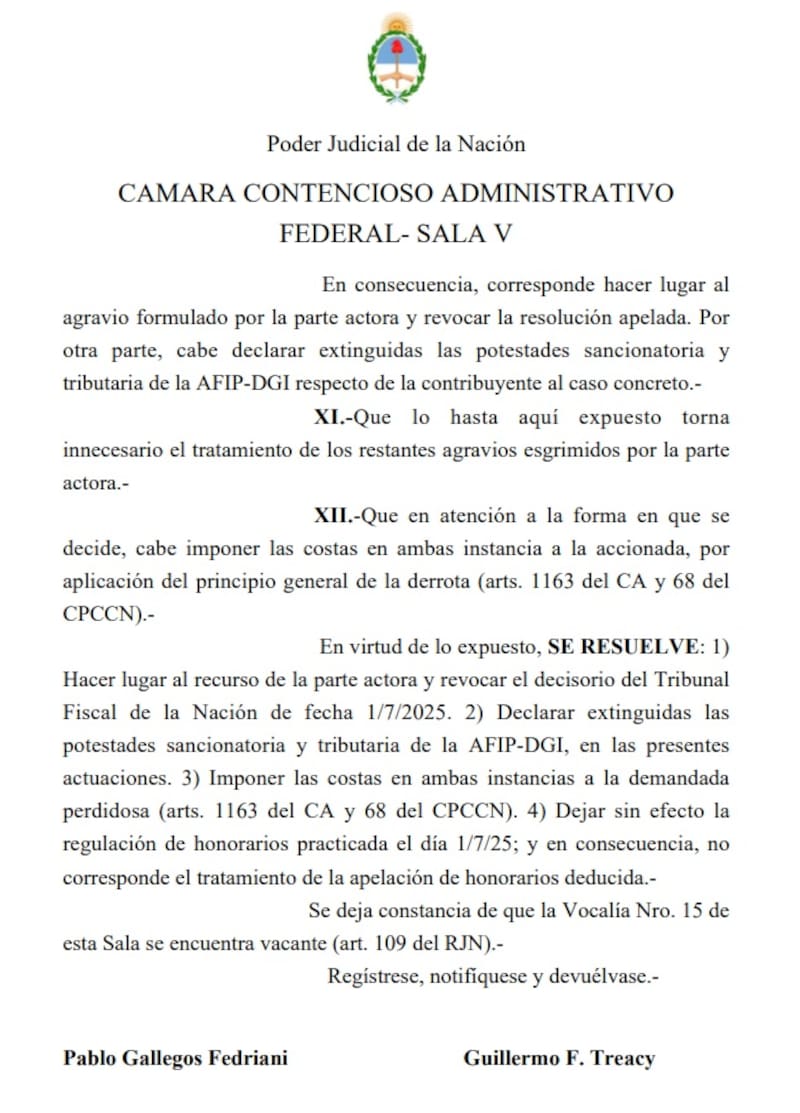
En consecuencia, la Sala V hizo lugar al recurso de PAE, revocó la sentencia del Tribunal Fiscal de la Nación y declaró extinguidas las potestades tributaria y sancionatoria de la AFIP-DGI en este caso.
En tanto, la Cámara no se pronunció sobre el fondo del ajuste ni resolvió el planteo de prescripción de la empresa: sostuvo que lo expuesto “torna innecesario el tratamiento de los restantes agravios esgrimidos por la parte actora”.
“Lo novedoso es que la Cámara extiende la garantía del plazo razonable a la propia pretensión del fisco de cobrar un impuesto, y no solamente a las multas, donde esta doctrina ya tenía bastante desarrollo jurisprudencial”, opinó Diego Fraga, especialista en derecho tributario.
Aun así, remarcó que, en reiteradas ocasiones, “los fiscos trabajan al filo de la prescripción, cuestionando operaciones que ocurrieron cinco o más años atrás”. Por lo tanto, esto obliga a las empresas a defenderse de reclamos “sobre hechos muy antiguos, reconstruir operaciones o relaciones laborales de aquella época y, encima, soportar después todos los años que puede llevar la discusión administrativa y judicial”.
Por último, la Cámara impuso las costas de ambas instancias al fisco, “por aplicación del principio general de la derrota”, y dejó sin efecto la regulación de honorarios practicada por el Tribunal Fiscal el 1° de julio de 2025, que había puesto a cargo de la empresa los honorarios de los profesionales del organismo y del perito contador.
“Puede ser un precedente muy relevante para otros litigios tributarios, aunque tampoco significa que cualquier demora extinga automáticamente la pretensión fiscal. Habrá que ver si este criterio se consolida en otras salas y eventualmente en la Corte. También es una cuestión elemental de seguridad jurídica. Los contribuyentes necesitan tener certezas sobre sus obligaciones y poder cerrar definitivamente las discusiones sobre el pasado. No es razonable que una empresa o una persona tenga que convivir durante décadas con la incertidumbre de una deuda tributaria que el propio Estado demora años en resolver”, concluyó Fraga.