En esta noticia
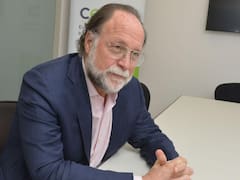
Ricardo Hausmann, economista y fundador del Growth Lab de la Universidad de Harvard, analizó los cimientos de la economía argentina y sugirió qué debería pasar para lograr el crecimiento económico.
El académico venezolano describió algunos pilares positivos dentro del gobierno de Javier Milei e identificó un cimiento faltante que frena el crecimiento del país.
En una entrevista con Ahora Play, Hausmann reconoció que la Argentina cuenta con “importantes fuentes de crecimiento exportador”, como Vaca Muerta, la minería y la agricultura.
Del mismo modo, destacó también el equilibrio fiscal como un fuerte cimiento para el Gobierno y valoró la capitalización del Banco Central (BCRA), frente al debilitamiento previo.
El problema estructural que persiste en Argentina y cómo combatirlo
Sin embargo, Hausmann advirtió que en Argentina persiste un problema estructural: “Un cimiento que falta es un cimiento de confianza en las tasas de interés”.
El experto señaló que las tasas de interés en el país permanecen muy elevadas, lo que contrae la demanda de crédito en sectores clave como construcción y consumo duradero.
Hausmann propuso que “en una economía que está mostrando indicadores con una tendencia negativa, debería haber espacio para bajar esas tasas de interés”.
En este sentido, el economista minimizó los costos de una depreciación cambiaria.
“Si esa reducción de tasa de interés lleva a alguna depreciación cambiaria, no sería el fin del mundo”, advirtió. De este modo, explicó que una devaluación permitiría un tipo de cambio más competitivo capaz de sostener el crecimiento exportador y acelerar la actividad.
El dilema de los salarios en dólares y la competitividad
Hausmann profundizó el análisis desplazando el foco de la discusión cambiaria. Advirtió que la variable clave no es solo el tipo de cambio, sino el valor de los salarios en dólares.
En esta línea, señaló que los salarios en dólares en Argentina han subido enormemente, afectando la competitividad del aparato productivo.
“Si el dólar te parece barato, quiere decir que tú quieres que caigan los salarios en dólares”, afirmó sobre la dicotomía entre mantener salarios nominales en dólares elevados y la necesidad de reducir precios relativos para competir internacionalmente.
El economista planteó que, ante la apertura comercial, Argentina debe optar por dos caminos: “Ser o muy productiva o migrar hacia sectores que puedan pagar los salarios en dólares a los que aspiran los trabajadores argentinos”.
Hausmann propuso reconvertir la capacidad productiva hacia sectores de mayor valor. Sugirió que el sector metalmecánico de Buenos Aires, Santa Fe y Córdoba podría reorientarse desde la industria automotriz hacia la cadena de suministro petrolera y minera para Vaca Muerta y otros proyectos de exportación.
Para el especialista, esta “política de desarrollo de proveedores podría ayudar a que la capacidad productiva no solamente sobreviva a un bache de un trimestre, sino que se conviertan en suministradores de largo plazo de Vaca Muerta y del mundo”.
El riesgo de una profecía autocumplida
Por último, Hausmann identificó un riesgo crítico para el programa de estabilización de Milei: el riesgo de profecía autocumplida.
En este sentido, explicó que si los mercados dudan del compromiso político, las tasas suben y generan la recesión que temen.
“Yo tengo el temor de que ustedes pueden estar cayendo en un círculo vicioso, en el que si creen que Milei no es reelecto o que viene una vuelta de algo tipo Kicilof, entonces la gente no le cree y como no le cree no quiere comprar títulos”, indicó.
“Como no compras títulos, las tasas de interés suben y entonces generan la recesión que tienen”, agregó. Ese ciclo vicioso podría revertirse solo si los mercados recuperan confianza en la continuidad del programa de estabilización.
Para graficar la desconfianza del mercado sobre el rumbo político, el académico señaló que “los bonos que vencen en septiembre (de 2027) tienen una tasa muy baja, mientras bonos que vencen en diciembre tienen una tasa mucho más alta”.
Hausmann enfatizó que “en una economía normal, con estos indicadores el Banco Central debería pensar que hay espacio para bajar la tasa de interés”. Sin embargo, Argentina no operaría como una “economía normal” si persiste la incertidumbre sobre continuidad institucional.